Pensión IMSS e ISSSTE 2026: estos son los pensionados que recibirán pago triple en noviembre
El calendario de pagos de las pensiones ISSSTE e IMSS ya se encuentra en la recta final del año y hay una buena noticia para un sector de adultos mayores de 65 años que recibirá un pago triple durante este fin de año.
Sin duda este pago triple será de gran ayuda para sortear los gatos de fin de año, relacionados con las fiestas decembrinas; sin embargo, es importante que los adultos mayores hagan un buen uso del recurso por lo que también ofrecemos algunos consejos que podrán guiar a este sector de la población para hacer rendir aún más su dinero.
PUBLICIDAD
Son los adultos mayores de 65 años inscritos en la Pensión del Bienestar y con una pensión del IMSS o del ISSSTE quienes recibirían tres depósitos durante noviembre de 2025: su mensualidad, el aguinaldo y 6 mil 400 del programa federal. En ciertos casos, los recursos incluso se depositarán el mismo día.
El doble pago está previsto para los pensionados de ambos institutos por la entrega de la pensión habitual y el aguinaldo, aunque en el IMSS este último corresponde únicamente a quienes cotizaron bajo la Ley 73. El tercer depósito aplicaría para quienes también estén incorporados a la Pensión del Bienestar, que entrega el Gobierno federal encabezado por Claudia Sheinbaum.
PUBLICIDAD
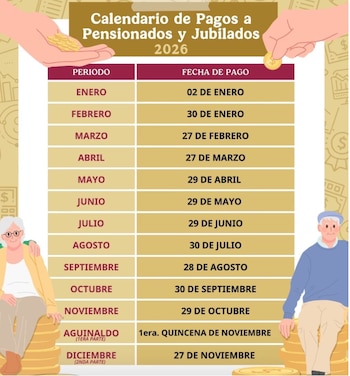
Es así que las personas jubiladas y pensionadas del ISSSTE podrán planificar los depósitos pendientes de 2026, entre ellos las mensualidades de noviembre y diciembre, además del aguinaldo, que se entregará en dos partes.
El próximo abono será el correspondiente a octubre y llegará el miércoles 30 de septiembre de 2026. La fecha figura en el calendario anual que el instituto difunde al inicio de cada año para que sus derechohabientes consulten los pagos y organicen sus gastos.
Después de ese depósito, el pago de noviembre se realizará el 29 de octubre. La primera parte del aguinaldo se cubrirá durante la primera quincena de noviembre y la segunda se depositará el 27 de noviembre.
PUBLICIDAD
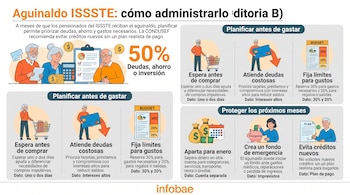
Si bien aún faltan algunos meses para que los pensionados del ISSSTE reciban lo correspondiente a su aguinaldo, es importante que comiencen a tomar precauciones y visibilizar lo que harán con ese dinero para prevenir y evitar un mal uso del recurso.
Algunos consejos para aprovecharlo de mejor manera son los siguientes:
- No lo gastes de inmediato. Espera uno o dos días antes de hacer compras. Ese margen ayuda a distinguir entre una necesidad y un gasto impulsivo.
- Haz una lista de deudas. Prioriza tarjetas de crédito, préstamos personales y otros compromisos con intereses altos. Reducir esos saldos evita que el dinero se vaya en intereses durante los siguientes meses.
- Divide el monto desde el inicio. Una guía práctica es destinar:
- 50% a deudas, ahorro o inversión.
- 30% a gastos necesarios de fin de año.
- 20% a regalos, salidas o gustos personales. Los porcentajes pueden cambiar según tu situación, pero conviene fijar límites antes de gastar.
- Aparta dinero para la cuesta de enero. Guarda una parte en una cuenta separada para cubrir pagos de enero, como colegiaturas, servicios, transporte, renta o predial.
- Crea o fortalece un fondo de emergencia. Si no tienes uno, el aguinaldo puede ser el primer depósito. El objetivo es contar, poco a poco, con recursos para enfrentar gastos médicos, reparaciones o pérdida de ingresos sin pedir crédito.
- Compara precios y define un tope para regalos. Establece un monto máximo por persona o por intercambio. Comprar con lista evita gastar de más en ofertas o promociones.
- Considera una aportación voluntaria a tu Afore. Puede servir para el ahorro de largo plazo, siempre que antes hayas cubierto deudas caras y tengas dinero disponible para emergencias.
- Registra cada gasto. Anótalo en el celular, una libreta o una hoja de cálculo. Ver cuánto queda disponible reduce el riesgo de terminar el aguinaldo sin saber en qué se fue.
La CONDUSEF recomienda planear el uso del aguinaldo, destinar una parte relevante a deudas de alto costo y formar un ahorro para imprevistos. También sugiere evitar nuevos créditos si no existe un plan realista para pagarlos.
Las pensiones del IMSS y del ISSSTE son pagos periódicos que reciben las personas trabajadoras cuando se retiran, quedan con invalidez, sufren un riesgo de trabajo o, en caso de fallecimiento, sus beneficiarios tienen derecho a una prestación. Se financian con las cuotas y aportaciones hechas durante la vida laboral.
PUBLICIDAD
La diferencia principal está en dónde trabajaste:
- IMSS: corresponde, en general, a trabajadores del sector privado.
- ISSSTE: corresponde a trabajadores del gobierno federal y de organismos incorporados al Instituto.
El tipo de pensión depende de la fecha en que comenzaste a cotizar:
- Ley 1973: aplica, en términos generales, si empezaste a cotizar antes del 1 de julio de 1997. Para una pensión de vejez se requieren 65 años, baja del régimen obligatorio y al menos 500 semanas cotizadas. El monto se relaciona con el promedio salarial de las últimas 250 semanas.
- Ley 1997: aplica a quienes comenzaron a cotizar desde esa fecha. La pensión se forma con el ahorro acumulado en la cuenta Afore. Puede recibirse mediante renta vitalicia, retiro programado o pensión mínima garantizada, si se cumplen los requisitos legales.
También hay pensiones por incapacidad, invalidez, viudez, orfandad y riesgos de trabajo.
Está dirigida a quienes cotizan como trabajadores del Estado. Hay dos esquemas principales:
- Décimo Transitorio: para personas que ya laboraban antes del 1 de abril de 2007 y permanecieron en ese régimen. La pensión depende de edad, años de servicio y sueldo básico.
- Cuenta individual: para quienes comenzaron a cotizar desde el 1 de abril de 2007, o para quienes eligieron ese sistema. El ahorro se concentra en una Afore y puede convertirse en renta vitalicia, retiro programado o pensión garantizada.
En el régimen de cuenta individual del ISSSTE, por regla general, la pensión por cesantía requiere 60 años y 25 años de cotización; la de vejez, 65 años y 25 años cotizados.
En ambos casos, la edad, el tiempo cotizado, el régimen aplicable y el saldo de la Afore pueden cambiar el monto y la forma de recibir la pensión. Para saber cuál te corresponde, hay que revisar tu fecha de alta, semanas o años cotizados y régimen pensionario.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.