الأسهم الأوروبية بين قوة الأرباح وضغوط التضخم.. هل يستمر الصعود أم تقترب الأسواق من اختبار جديد؟
تستعيد الأسهم الأوروبية زخمها مع اقتراب نهاية أسبوع اتسم بالتقلبات، مدعومة بنتائج أعمال قوية للشركات وتحسن نسبي في معنويات المستثمرين تجاه قطاع التكنولوجيا العالمي. لكن وراء هذا الأداء الإيجابي، لا تزال الأسواق تواجه معادلة معقدة تجمع بين قدرة الشركات على تحقيق النمو، واستمرار الضغوط التضخمية، واحتمالات تشديد السياسة النقدية مجدداً في منطقة اليورو.
ارتفع مؤشر ستوكس 600 الأوروبي إلى مستويات قرب أعلى مستوياته في أكثر من أسبوعين خلال تعاملات الجمعة 16 أكتوبر/ تشرين الأول، متجهاً نحو تسجيل أقوى مكاسب أسبوعية منذ أواخر يونيو/ حزيران، مع ارتفاعه بأكثر من 1.8% خلال الأسبوع وفقاً لبيانات رويترز. ويعكس هذا الأداء تحسناً في شهية المخاطرة، لكنه لا يعني بالضرورة انتهاء موجة التقلبات التي شهدتها الأسواق العالمية مؤخراً.
يمثل موسم نتائج الأعمال أحد أبرز المحركات الإيجابية للأسهم الأوروبية في الوقت الراهن، إذ يتجه المستثمرون إلى تقييم الأداء الفعلي للشركات بدلاً من الاعتماد حصرياً على التوقعات الاقتصادية والسياسات النقدية. وتشير تقديرات المحللين إلى إمكانية ارتفاع أرباح شركات مؤشر ستوكس 600 بنحو 20.7% خلال الربع الثالث على أساس سنوي، وفق بيانات مجموعة بورصة لندن، وهو ما يوفر دعماً أساسياً للتقييمات إذا تحققت هذه التوقعات.

المرحلة الحالية لا تقتصر على البحث عن الشركات التي حققت أفضل نتائج فصلية، بل تتطلب تقييم مدى استدامة هذه النتائج في بيئة تتسم بارتفاع تكاليف المدخلات وعدم اليقين بشأن السياسة النقدية

وتبرز نتائج بعض الشركات دليلاً على استمرار قدرة قطاعات محددة على تحقيق النمو رغم التحديات الاقتصادية. فقد ارتفع سهم إيكسترون بعد تجاوز طلبيات الربع الثالث التوقعات، فيما سجل سهم نوردكس مكاسب قوية عقب إعلان نتائج أفضل من المتوقع ورفع توقعات هامش الربح للعام بأكمله. كما رفعت شنايدر إلكتريك مستهدفاتها للإيرادات والأرباح الأساسية لعام 2026 للمرة الثانية.
وتكتسب هذه التطورات أهمية خاصة لأنها تشير إلى أن التحسن في أداء الأسهم لا يعتمد فقط على تراجع المخاوف، بل يستند أيضاً إلى توقعات بتحسن الأرباح التشغيلية في بعض القطاعات الصناعية. ومع ذلك، سيظل استمرار الصعود مرتبطاً بقدرة الشركات على تحويل نمو الإيرادات والطلبيات إلى أرباح مستدامة، خصوصاً إذا ارتفعت تكاليف التمويل والطاقة.
التكنولوجيا والذكاء الاصطناعي.. تعافٍ لا يلغي المخاطر
جاء التحسن الأوروبي بالتزامن مع استقرار نسبي في أسهم التكنولوجيا العالمية بعد موجة بيع أثارتها المخاوف بشأن المنافسة الصينية وتزايد الاعتماد على التمويل بالديون لتطوير البنية التحتية للذكاء الاصطناعي.
وتعكس هذه التطورات تحولاً في طريقة تقييم المستثمرين لفرص النمو المرتبطة بالذكاء الاصطناعي. فبدلاً من التركيز على الإمكانات المستقبلية وحدها، تتزايد أهمية التساؤلات المتعلقة بقدرة الشركات على تحقيق عوائد فعلية من الاستثمارات الضخمة، والحفاظ على هوامش الربحية، وإدارة أعباء الديون.
وبالنسبة إلى الأسواق الأوروبية، فإن استقرار قطاع التكنولوجيا العالمي قد يخفف الضغوط على معنويات المستثمرين، لكنه لا يضمن استمرار التعافي. كما أن تأثير هذا القطاع يختلف من سوق إلى آخر تبعاً لتركيبة المؤشرات ووزن الشركات الصناعية والمالية والاستهلاكية فيها.
لذلك، فإن استمرار تحسن الأسهم الأوروبية قد يعتمد بدرجة أكبر على اتساع نطاق الصعود ليشمل قطاعات متعددة، بدلاً من الاعتماد على ارتداد مؤقت في أسهم التكنولوجيا.
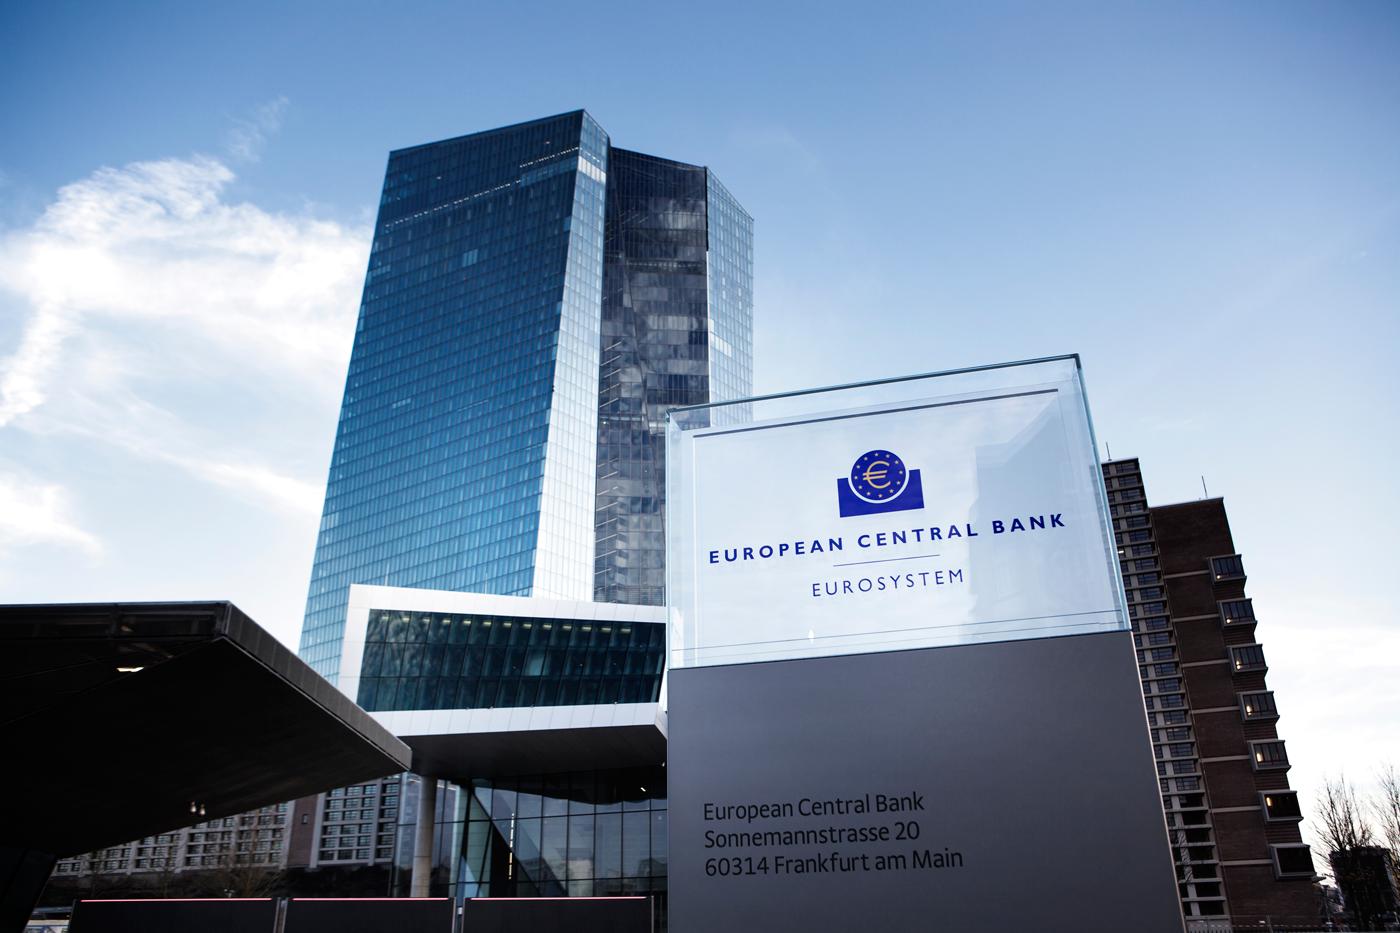
مقر البنك المركزي الأوروبي (البنك المركزي الأوروبي)
التضخم وأسعار النفط يعقدان حسابات البنك المركزي الأوروبي
على الجانب الاقتصادي، يظل التضخم العامل الأكثر حساسية بالنسبة إلى مسار الأسواق خلال الفترة المقبلة. فقد أظهرت القراءة النهائية للتضخم في منطقة اليورو ارتفاع المؤشر المنسق لأسعار المستهلكين بنسبة 3.8% في سبتمبر على أساس سنوي، متجاوزاً مستهدف البنك المركزي الأوروبي البالغ 2% بفارق واضح.
وتزداد أهمية هذه القراءة في ظل ارتفاع أسعار النفط والمخاوف المتعلقة بإمدادات الطاقة، إذ يمكن لاستمرار الضغوط على أسعار الوقود والنقل والإنتاج أن يرفع تكاليف الشركات ويحد من القوة الشرائية للمستهلكين، ما يخلق ضغوطاً مزدوجة على الاقتصاد وأرباح الشركات.
وقد رفع البنك المركزي الأوروبي أسعار الفائدة بإجمالي 50 نقطة أساس خلال عام 2026 لتصل إلى 2.50%، فيما تسعّر الأسواق احتمال تنفيذ زيادة إضافية بمقدار 25 نقطة أساس في اجتماع ديسمبر/ كانون الأول.
وتعني هذه التوقعات أن المستثمرين قد يواجهون بيئة نقدية أقل ملاءمة للأسهم إذا استمر التضخم عند مستويات مرتفعة. فارتفاع أسعار الفائدة يزيد تكلفة الاقتراض على الشركات، وقد يضغط على الإنفاق والاستثمار، كما يرفع معدل العائد الذي يطلبه المستثمرون مقابل الاحتفاظ بالأصول ذات المخاطر.
لكن تأثير الفائدة لا يكون متساوياً على جميع القطاعات؛ إذ قد تتمكن الشركات ذات التدفقات النقدية القوية والقدرة على تمرير التكاليف إلى المستهلكين من الحفاظ على أدائها بصورة أفضل من الشركات الأكثر اعتماداً على الاقتراض أو الأكثر حساسية لتباطؤ الطلب.
تباين القطاعات يحدد فرص الاستثمار
في ظل هذه المعطيات، تبرز أهمية التمييز بين الأداء العام للمؤشرات والفرص المتاحة داخل القطاعات المختلفة. فالأسهم الصناعية قد تستفيد من قوة الطلبيات والاستثمارات الرأسمالية، بينما تظل أسهم التكنولوجيا أكثر حساسية لتغير توقعات الفائدة وتقييمات النمو. أما القطاعات الاستهلاكية، فقد تتأثر بقدرة الأسر على تحمل ارتفاع الأسعار وتكاليف التمويل.
كذلك، ينبغي عدم إغفال المخاطر المرتبطة بتكاليف الطاقة والتجارة العالمية والمنافسة الدولية. فحتى الشركات التي تعلن نتائج قوية قد تواجه ضغوطاً مستقبلية إذا تراجعت هوامش الربح أو تباطأ الطلب، وهو ما يجعل توجيهات الإدارة بشأن الإيرادات والأرباح للفصول المقبلة عاملاً مهماً في تحديد رد فعل المستثمرين.
وبالتالي، فإن المرحلة الحالية لا تقتصر على البحث عن الشركات التي حققت أفضل نتائج فصلية، بل تتطلب تقييم مدى استدامة هذه النتائج في بيئة تتسم بارتفاع تكاليف المدخلات وعدم اليقين بشأن السياسة النقدية.
على المدى القصير، قد يستمر الدعم للأسهم الأوروبية إذا واصلت الشركات تقديم نتائج تتجاوز التوقعات، وإذا حافظت أسهم التكنولوجيا العالمية على استقرارها. وفي هذه الحالة، يمكن أن تتجه السيولة إلى قطاعات أوسع، ما يعزز فرص استمرار التعافي في المؤشرات الرئيسية.
أما السيناريو المقابل، فيتمثل في استمرار التضخم المرتفع بالتزامن مع صعود أسعار الطاقة، الأمر الذي قد يعزز توقعات رفع الفائدة ويضغط على تقييمات الأسهم، خصوصاً الشركات ذات التقييمات المرتفعة أو المديونية الكبيرة. وقد يؤدي ذلك إلى عودة التقلبات حتى في حال استمرار نمو الأرباح، إذا رأى المستثمرون أن تكلفة تحقيق هذا النمو أصبحت أعلى.
وفي السيناريو الأكثر توازناً، قد تتحرك الأسواق ضمن نطاق متقلب، مع تباين الأداء بين القطاعات والشركات، في انتظار اتضاح مسار التضخم وقرارات البنك المركزي الأوروبي ونتائج الأعمال المقبلة.
يعكس ارتفاع الأسهم الأوروبية تحسناً في الثقة مدعوماً بنتائج أعمال قوية، لكنه لا يمثل حتى الآن دليلاً كافياً على انتهاء المخاطر التي تواجه الأسواق. فالمعادلة الأساسية ستظل قائمة على قدرة نمو الأرباح على تعويض أثر ارتفاع تكاليف التمويل والطاقة، ومدى استعداد البنك المركزي الأوروبي لمواصلة التشديد النقدي إذا استمرت الضغوط التضخمية.
وبالنسبة إلى المستثمرين، فإن متابعة المؤشرات الرئيسية وحدها قد لا تكون كافية في هذه المرحلة؛ إذ تزداد أهمية تحليل نتائج الشركات، وهوامش الربحية، ومستويات المديونية، إلى جانب مراقبة بيانات التضخم وأسعار النفط وتوقعات الفائدة. فاستدامة الصعود لن تتحدد فقط بمدى قوة الارتداد الحالي، بل بقدرة الاقتصاد الأوروبي وشركاته على الحفاظ على النمو في بيئة نقدية أكثر صعوبة.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.