Последствия ошибки
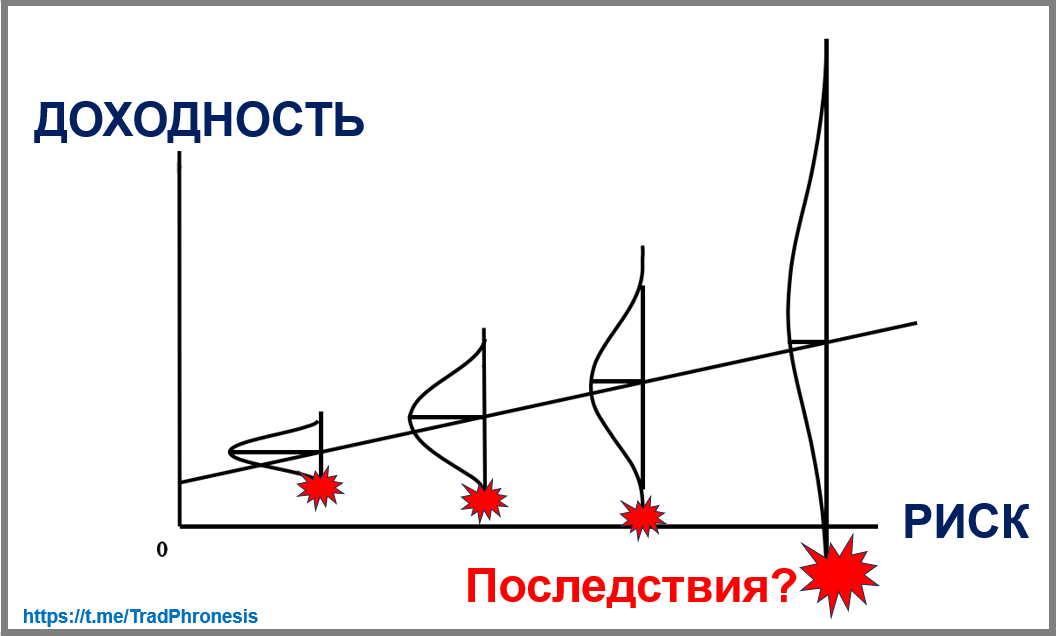
Каждая инвестиция, каждая ставка предполагает целый диапазон возможных исходов. В зависимости от конкретной инвестиции этот диапазон может быть шире или уже. Где-то внутри него находится наиболее вероятный исход. И понимание того, какой исход наиболее вероятен, помогает принимать инвестиционные решения.
Разумеется, наиболее вероятный исход вовсе не обязан реализоваться. Например, если вероятность успеха составляет 70%, это одновременно означает, что с вероятностью 30% произойдёт что-то другое. Но что будет, если именно это что-то другое и случится?
Как ясно даёт понять Питер Бернстайн, мудрец с Уолл-стрит, про которого многие говорили, что он разобрался в риске лучше всех, самое важное в понимании риска знать возможные последствия.
Как-то его спросили, какие важные уроки о риске можно извлечь из его книги «Против богов» (Against the Gods)?
Он ответил:
Два урока.
Во-первых, в 1703 году математик Готфрид Вильгельм Лейбниц сказал учёному Якобу Бернулли, что природа действительно подчиняется закономерностям, но «лишь по большей части». А оставшаяся часть — непредсказуемая — как раз часто оказывается самой важной. Именно там нередко и происходит всё самое существенное.
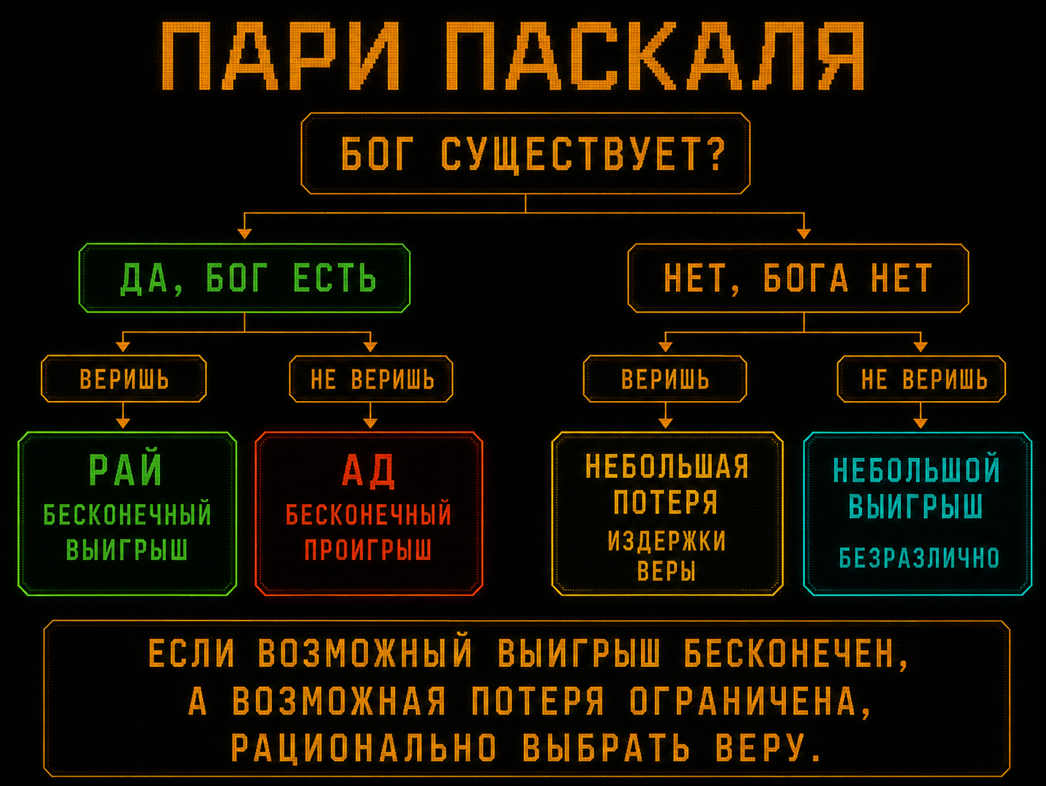
Во-вторых, пари Паскаля.
Приходится постоянно себе напоминать: мы никогда не можем знать наверняка, что произойдёт - ни в какой ситуации и ни на каком временном горизонте. Поэтому неизбежно часть наших решений окажется ошибочной. Невозможно всегда принимать правильные решения.
Это не означает, что мы глупы. Но это означает, что необходимо задумываться о том, насколько серьёзными могут оказаться последствия, если вы всё-таки мы ошиблись.
Допустим, всё пойдёт не так, как я ожидал, - не обязательно случится катастрофа, возможно, доходность будет ниже ожидаемой. Как это повлияет на меня? Если всё пойдёт плохо, насколько плохо всё может стать и насколько существенными будут последствия?
Пари Паскаля не означает, что вы должны быть абсолютно уверены в собственной правоте. Но вы должны продумать последствия своих действий и убедиться, что сможете их пережить, если окажетесь неправы. Последствия важнее вероятностей.
Речь не идёт о том, что такой подход всегда приводит к консервативным решениям. Это просто то, как вообще следует принимать решения.
В комментарии Бернстайна есть две важные мысли.
Первая - в инвестициях ничего нельзя гарантировать. Вы можете принять совершенно правильное решение и всё равно не получить ожидаемого результата. Поэтому нужно заранее допускать, что иногда будут реализовываться маловероятные сценарии.
Но при этом важно отличать правильное решение от ошибки. Ошибка иногда случайно приносит деньги, а правильное решение иногда заканчивается убытком. Очень важно не путать одно с другим.
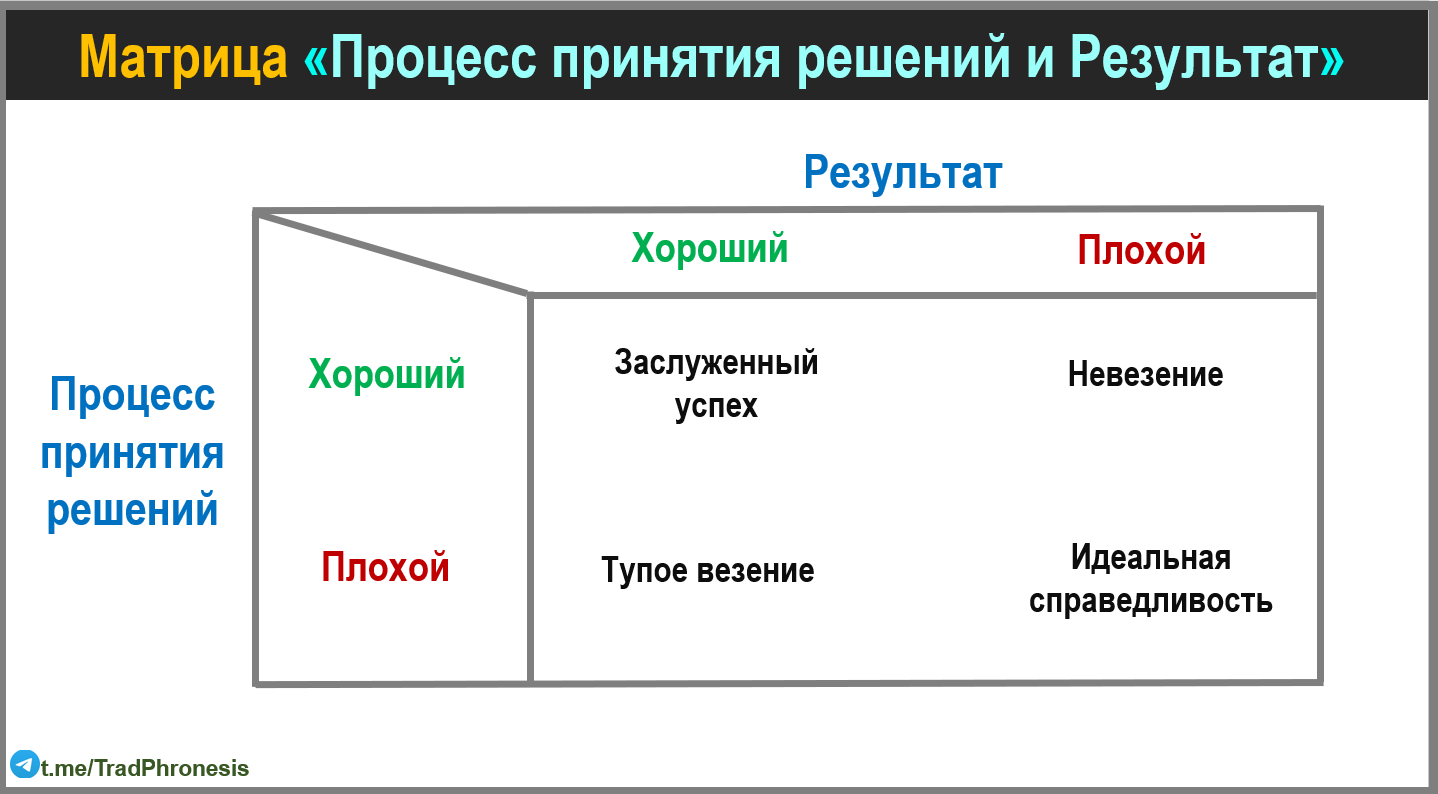
Повторение правильных решений со временем должно приводить к положительному результату. А многократное повторение ошибки - это рецепт катастрофы.
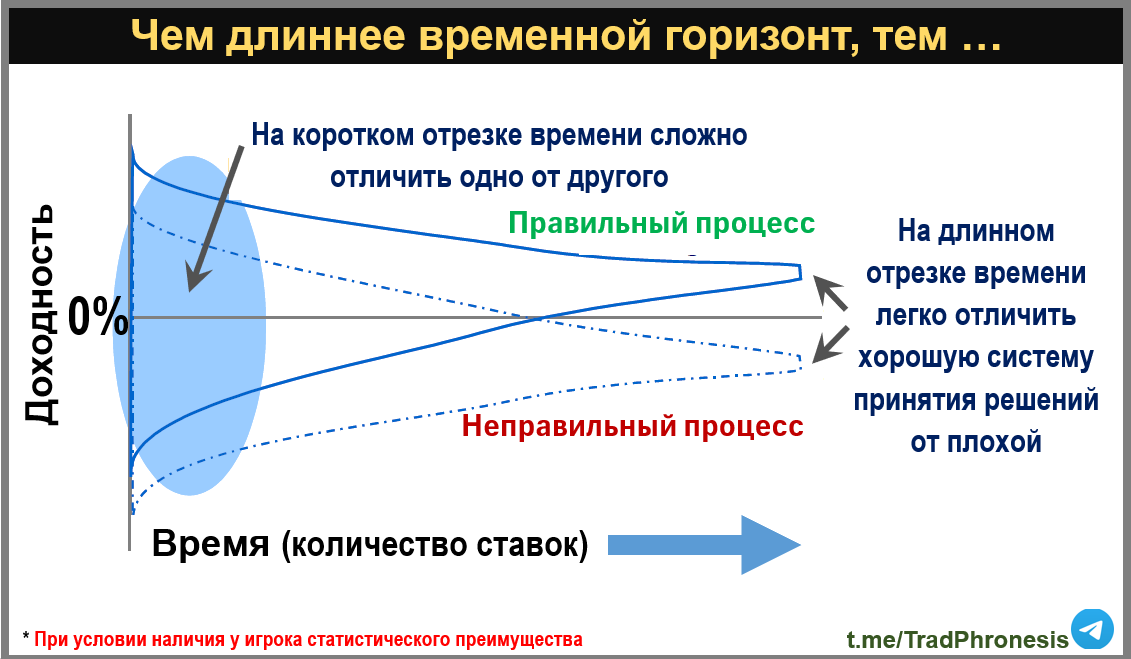
Вторая мысль — необходимо понимать последствия собственной неправоты.
У Уоррена Баффетта есть своеобразный фильтр катастрофического риска. Он спрашивает: какова вероятность того, что этот бизнес может столкнуться с каким-либо катастрофическим риском? Может ли он вообще потерпеть крах?
При этом не имеет значения, какую потенциальную доходность Баффетт может получить. Если существует риск полного провала, он отказывается от инвестиции.
Потому что если поставить много и потерять много, восстановиться после этого очень трудно. Такая потеря серьёзно ограничивает способность зарабатывать деньги в будущем.
Поэтому главный приоритет Баффетта - ограничивать потери. Ему нужны инвестиции с высокой вероятностью успеха, но при этом такие, где даже худший сценарий находится далеко от полного обнуления капитала.
Если он ошибётся - или просто реализуется маловероятный неблагоприятный сценарий - его потери останутся небольшими. Баффетт понимает: если находить достаточно много таких возможностей и делать это на протяжении долгого времени, сложный процент сможет перекрыть небольшие потери и сделать своё дело.
Хороший урок Баффетт извлёк из краха хедж-фонда LTCM:
Ради денег, которых у них не было и которые им были не нужны, они поставили под угрозу то, что у них уже было и что им было необходимо. Это глупость. Просто откровенная глупость.
И совершенно неважно, какой у вас IQ. Если вы рискуете чем-то важным для себя ради чего-то, что для вас неважно, в этом просто нет никакого смысла.
Мне всё равно, каковы шансы на успех — 100 к 1 или 1000 к 1.
Если вы дадите мне пистолет с миллионом камор, в одной из которых находится пуля, и скажете: «Приставьте его к виску. Сколько вам заплатить, чтобы вы один раз нажали на спуск?» — я не стану этого делать.
Вы можете назвать любую сумму. Потенциальный выигрыш ничего для меня принципиально не изменит, а вот возможный проигрыш вполне очевиден.
Поэтому такая игра меня не интересует.
И тем не менее в финансовом мире люди постоянно играют именно в такие игры, почти не задумываясь об этом.
Большинство инвесторов мечтают о том, что может пойти хорошо. И лишь в самом конце, возможно, спрашивают себя: а что может пойти не так? Каковы будут последствия?
Баффетт же начинает именно с этого конца. Избегание ненужных рисков позволяет ему оставаться в игре под названием «инвестирование».
Вместо вопроса «Что нужно сделать, чтобы добиться успеха?» лучше сначала спросить «Что почти наверняка приведёт к провалу - и как этого избежать?»
Это правило инверсии. Инверсия - ментальная модель, в которой проблема формулируется с противоположной точки зрения для решения исходной проблемы.
Инверсия меняет ход рассуждений.
Сам принцип особенно связан не с Баффетом, а с Чарли Мангером, его многолетним партнёром. Мангер популяризировал идею «Invert, always invert» - «Инвертируй, всегда инвертируй».
Для большинства цель инвестирования вовсе не в том, чтобы попасть в клуб миллионеров. Скорее речь идёт о том, чтобы попасть в «клуб обеспеченной пенсии» или «клуб финансовой независимости».
А принимая ненужные риски только ради того, чтобы заработать немного больше денег, которые, возможно, не так уж нужны, мы ставим эти цели под угрозу.
Хорошего дня! заходите на тг канал https://t.me/TradPhronesis
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.