TOPIX改革で号砲、取引所が仕掛ける「イス取りゲーム」の全貌…低流動性にメス、構成銘柄の4割が除外候補に | ビジネス | 東洋経済オンライン
INDEX
TOPIX(東証株価指数)がかつてない注目を集めている。日本取引所グループ(JPX)のテコ入れによって、構成する1634銘柄のうち4割以上が除外候補となったからだ。
もはや東証プライム上場というだけではTOPIXへの採用は保証されず、流動性が低く、浮動株時価総額が小さい銘柄は容赦なくふるい落とされる。日本を代表する株式指数にとどまるのはどの会社か。TOPIXへの残留・新規採用を懸けた「イス取りゲーム」の号砲が鳴った。
「4割脱落」の衝撃
10月7日16時、JPXがTOPIXの入れ替え結果を公表した。1634の構成銘柄のうち「除外候補」とされたのは683銘柄で、大半がプライム上場企業だ。旧東証一部にいればほぼ自動的にTOPIXにも採用されていた、かつての面影はない。
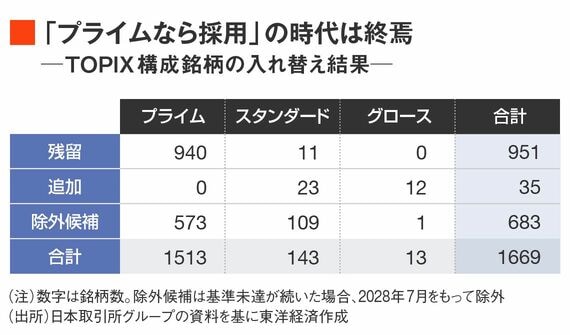
何が明暗を分けたのか。TOPIXに採用される条件として、JPXは2つのルールを新設した。1つは売買代金回転率。時価総額に浮動株比率を掛けた浮動株時価総額に対して、実際にどの程度売買されたかを表す。既存の構成銘柄は少なくとも0.14倍、新たにTOPIX入りを目指す銘柄は0.2倍以上の回転率が必要だ。株価の高低を語る以前に、そもそも投資家に買われない銘柄はTOPIXに挑む資格さえ与えられない。
もう1つのルールが、浮動株時価総額累積比率。売買代金の基準を満たした銘柄を、浮動株時価総額の大きい順に並べ、その金額を積み上げていく。既存の構成銘柄は、浮動株時価総額の累積比率で上位97%に入れば残留、新たに採用される銘柄はより厳しい上位96%に入ればTOPIXに採用される。言い換えれば、このほど除外候補となったのは市場の下位3%に位置するほど浮動株時価総額が小さい銘柄群というわけだ。
除外候補となった銘柄は、10月末からTOPIXへの組み入れ比率が徐々に引き下げられる。TOPIXに連動するファンドの運用資金は約160兆円。ファンドは比率が低下する分だけ株式を売却していく必要があるため、対象銘柄は株価の下押し圧力が避けられない。
記事の続きでは、TOPIX改革に至る経緯を振り返りながら、大型株の躍進によって中小型株がTOPIXから押し出される「イス取りゲーム」の現実と、今後の行方を詳しく見ていく。
この記事は有料会員限定です
残り 1954文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます
1 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
いちい じゅんJun Ichii
不動産、銀行業の取材を経て現在は証券業界担当。PE・不動産ファンドやアセットマネジメント、 アクティビズムなどを取材。 CFA協会認定証券アナリスト。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.