Emprunter à 200 % d’intérêt?
Nadine Victorin est entrée au Canada par le chemin Roxham en 2019, après avoir été ciblée à répétition par des gangs armés en Haïti. « Ils ont pénétré chez moi en pleine nuit, se souvient-elle. Je me suis dit : "La prochaine fois, j'y laisserai ma peau!" »
En juillet 2025, après des années à rebâtir sa vie au Québec, Nadine a réalisé un rêve de longue date : se marier.
Mais comme les finances du couple étaient serrées, Nadine a voulu obtenir un prêt en ligne.
Nadine et son amoureux se sont finalement mariés en 2025.
Photo : Nadine Victorin
En quelques clics, elle est tombée sur le site de l’entreprise Créditmatik. Elle y a emprunté 1000 $ et a accepté du même coup que des paiements hebdomadaires de 143 $ soient prélevés dans son compte de banque.
Le taux affiché était de 18,99 %. Je pensais pouvoir rembourser facilement
, explique Nadine, qui croyait faire affaire avec une institution financière comme Desjardins
.
Créditmatik n’est toutefois pas une banque ni une caisse populaire. C’est une entreprise qui propose du crédit variable
, qui permet aux clients d’emprunter de petits montants – entre 500 $ et 1500 $ –, puis de réemprunter une partie du solde remboursé, un peu à la manière d’une marge de crédit.
Nadine a ainsi emprunté 850 $ de plus pour aider sa sœur d’urgence en Haïti.
Nadine Victorin dénonce les pratiques d'affaires de Créditmatik.
Photo : Radio-Canada / Martin Brunette
Ensuite, les prélèvements automatiques se sont enchaînés sans qu’elle y porte trop attention. En février 2026, alors qu’elle pensait avoir épongé presque toute sa dette, elle a réalisé qu’elle était loin du compte.
Pour un emprunt total de 1850 $, Créditmatik lui avait facturé pas moins de 3000 $, et il lui restait encore 1000 $ en paiements planifiés.
C’est que, outre le capital, l'entreprise lui facturait chaque semaine 24,20 $ en frais d’adhésion
. Ces montants s’ajoutant continuellement au solde dû, sa dette diminuait à pas de tortue.
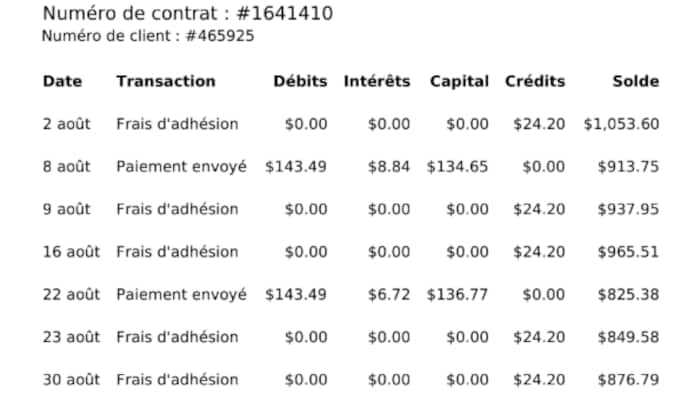
Dans ce relevé d’août 2025, le solde de Nadine diminue lentement, car des frais d’adhésion s’ajoutent chaque semaine.
Photo : Nadine Victorin
Inquiète, elle a contacté l'entreprise. L'explication qu’elle a reçue l’a laissée pantoise : ces frais étaient obligatoires et servaient notamment à financer ce qu’on lui a présenté comme des avantages clients
.
On l’a dirigée vers une section discrète du site web où ces frais sont mentionnés, avant de lui énumérer les offres auxquelles elle avait droit, dont un accès à Équifax, à des vidéos sur les finances personnelles et à des rabais, y compris 20 % sur des cours de yoga ou 15 % sur des produits menstruels.
Je ne comprenais pas. Je voulais un prêt, pas des rabais
, déplore Nadine.
Des taux allant jusqu’à 466 %?
Comment se fait-il que Nadine se soit retrouvée dans cette situation?
Au Canada, le taux d’intérêt criminel est fixé à 35 % (nouvelle fenêtre), mais des prêteurs dépassent ce seuil de façon détournée, en facturant des frais de toutes sortes, souligne l’Union des consommateurs.
Le prêt prédateur est une véritable épidémie au Québec
, laisse tomber son codirecteur général Maxime Dorais. Ça s’appelle un taux d’intérêt criminel, parce que c’est un crime.
Le gouvernement fédéral s’en inquiète aussi. En janvier 2025, Ottawa a abaissé le seuil considéré comme criminel de 60 % à 35 %, afin de mieux protéger les personnes vulnérables contre les prêteurs illégaux dangereux qui contournent le taux d’intérêt criminel
, peut-on lire dans le décret officiel.
Ceux-ci s’exposent à des amendes, et leurs dirigeants, à un maximum de cinq ans de détention.
Mais il est complexe d’établir qu’un taux d’intérêt dépasse le seuil criminel, surtout en contexte de crédit variable
, où le solde fluctue constamment. Des frais additionnels sont parfois facturés à part ou noyés dans des contrats que les clients ne comprennent pas toujours.
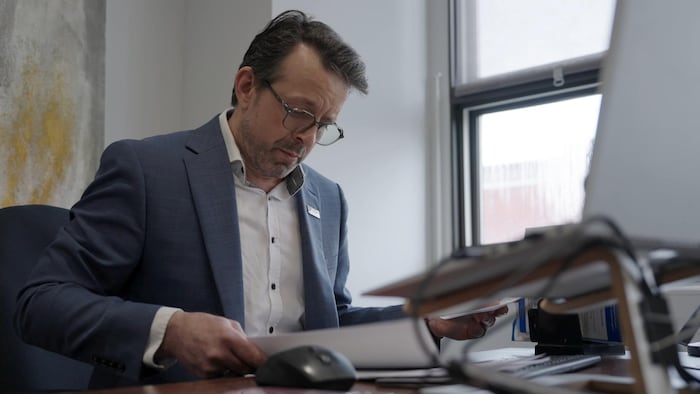
Maxime Dorais, codirecteur général de l’Union des consommateurs
Photo : Radio-Canada / Martin Brunette
Pour aider les gens à s’y retrouver, l’Union des consommateurs a lancé un calculateur en ligne, Gare au crédit. En y soumettant le contenu de ses relevés, on obtient un taux annualisé.
Nous avons fait l'exercice avec le dossier de Nadine.
En incluant les frais d’adhésion, elle n’a pas payé le taux affiché 18,99 %, mais bien un taux moyen annualisé de 204 %, un chiffre corroboré par des actuaires. C’est de l’exploitation à outrance
, s’indigne-t-elle.
Son cas est loin d'être unique. L’analyse des dossiers d’autres clients qui se sont confiés à La facture révèle des taux oscillant entre 180 % et 466 %, si on ajoute les frais. Ça n’a pas de bon sens, s’exclame Maxime Dorais. Ce sont vraiment des vampires!
En principe, les consommateurs lésés peuvent porter plainte auprès des policiers. Dans les faits, toutefois, les enquêtes policières sur les prêts à taux criminels demeurent rares.
L’Union des consommateurs espère changer la donne. Elle a récemment offert des formations à la Sûreté du Québec (SQ) sur le sujet. Ils ont reconnu que c'était un enjeu dont ils n'avaient pas mesuré les conséquences graves. Ça passait sous le radar
, explique Maxime Dorais.
La SQ travaille à soutenir davantage les policiers appelés à intervenir dans ce type de dossier
, assure-t-elle par courriel.
Un reportage de Natasha MacDonald-Dupuis et Martin Jolicoeur à ce sujet sera présenté à l'émission La facture diffusée sur ICI Télé mardi à 19 h 30 (20 h 30 HA).
Des milliers de faillites
Avec ses plus de 45 000 clients, Créditmatik est un grand joueur du prêt rapide au Québec.
L’entreprise fait aussi affaire sous le nom d'Alterfina, sa principale bannière. Elle prête aussi en Ontario et ambitionnerait d'étendre sa présence ailleurs au pays.
La quinzaine de clients qui se sont confiés à La facture, mais aussi d’ex-employés qui ne sont pas autorisés à en discuter publiquement, dressent le portrait d’une clientèle souvent vulnérable.
Par exemple, de nouveaux arrivants qui méconnaissent ces produits financiers ou alors des personnes en situation de précarité : un quinquagénaire expulsé de son logement, une mère seule au crédit entaché, une personne toxicomane…
Un ex-employé d’Alterfina se confie à la journaliste Natasha MacDonald-Dupuis.
Photo : Radio-Canada / Luc St-Pierre
À un moment donné, tu te dis que ça n'a pas de bon sens. On est en train de saigner à blanc ce pauvre monde-là.
Je ne peux pas dire que j'étais très à l'aise au niveau éthique. Je trouvais que c'était malhonnête de charger autant d'argent pour un petit prêt de 1000 $.
Ces prêts peuvent contribuer à une spirale d’endettement.
Rien qu'en 2024 et 2025, près de 7500 Québécois en situation de faillite ou de proposition de consommateur détenaient un prêt chez Alterfina ou Créditmatik. C’est 10 % de tous les dossiers d’insolvabilité du Québec. À cela s’ajoutent 500 dossiers en Ontario.
C'est un système qui génère de la pauvreté
, désapprouve Nadine Victorin.
Elle a envoyé une mise en demeure à Créditmatik, qui a accepté de lui rembourser 300 $, soit les frais d’adhésion
, moins son solde restant.
Alterfina se défend
Alterfina a refusé notre demande d’entrevue. Elle écrit : Les critiques adressées à l’industrie du prêt à la consommation en général ne peuvent pas être transposées à Alterfina
, et dit agir dans le respect des lois.
Elle refuse de commenter les dossiers de ses clients et les déclarations de ses ex-employés, mais soutient qu'une telle description ne correspond pas à l’expérience habituelle de notre clientèle
.
Notre clientèle se tourne vers nos solutions par choix, pour répondre à une dépense imprévue ou à un besoin ponctuel de crédit, et non en dernier recours
, écrit Alterfina, qui précise effectuer une évaluation de la capacité de remboursement
de ses clients.
Par ailleurs, Alterfina justifie l'exclusion de ses frais d’adhésion du calcul du taux d’intérêt en qualifiant l’abonnement de service distinct. Elle soutient que les avantages représentent une valeur estimée à plus de 6500 $ par année
.
Plusieurs experts consultés par La facture rejettent toutefois cet argument, notamment parce que l’abonnement est obligatoire pour obtenir le prêt.
De toute évidence, c’est une tentative de contourner le plafond du taux d'intérêt
, estime Gail Henderson, directrice du programme de droit des affaires à l’Université Queen’s, à Kingston.
Comme la Cour suprême l'a déjà expliqué, le Code criminel utilise une définition large du mot intérêt, justement pour empêcher les prêteurs de faire ce genre de chose
, rappelle-t-elle.
Le fiscaliste Chris Robinson, professeur émérite à l’Université York, à Toronto, qui étudie cette industrie depuis 25 ans, abonde dans le même sens. Les frais doivent être inclus dans le taux d’intérêt. Cette compagnie devrait être forcée de fermer ses portes. Ils transgressent le Code criminel
, déclare-t-il.
Des amendes de 24 000 $
Les tribunaux ont déjà tranché contre l’entreprise. À l’époque, Alterfina faisait affaire sous un nom différent : Prêt Instant
En 2022 et 2023, l’entreprise et son ex-président ont écopé de 24 000 $ d’amendes pour des infractions à la Loi sur la protection du consommateur. Prêt Instant affichait un taux de 29 %, alors que le taux réel, gonflé par divers frais, oscillait plutôt entre 157 % et 228 %.
On comprend que le nom Prêt Instant était brûlé. C’est la même auto, on a simplement changé la couleur
, résume Maxime Dorais.
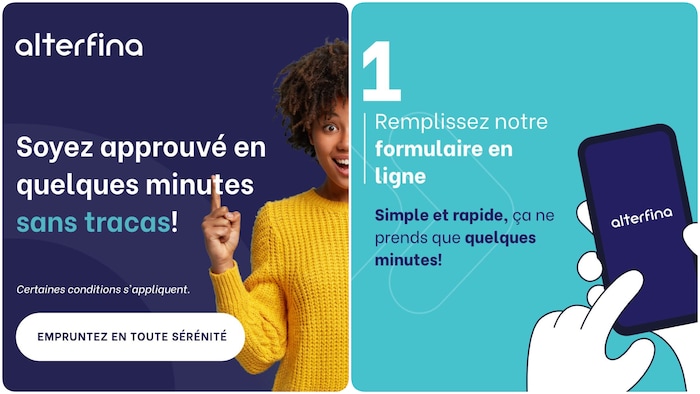
Des publicités d’Alterfina diffusées sur les réseaux sociaux.
Photo : Facebook / Alterfina
Alterfina assure que son nouveau modèle d’affaires, qui inclut un abonnement, respecte la Loi sur la protection du consommateur.
Les modalités, les frais et les conditions sont présentés de façon claire et transparente à la clientèle avant toute adhésion
, écrit son vice-président Serge Sigouin. Il soutient par ailleurs que le changement de nom de l’entreprise n’a aucun lien avec les procédures judiciaires, mais qu'il découle plutôt d’un repositionnement de marque.
L’Office de la protection du consommateur répond que des vérifications sont en cours
au sujet d’Alterfina. Ces dernières années, l’OPC a enregistré des dizaines de plaintes contre l’entreprise, qui détient des permis de prêteur d’argent et de prêteur à taux élevé.
Ce n’est pas normal. Alterfina et au moins une trentaine d’autres prêteurs ne devraient pas avoir de permis de l’OPC
, croit Bertrand Rainville, conseiller budgétaire à CIBES Mauricie.
Selon lui, les interventions de l’OPC sont trop peu dissuasives. Payer une amende de 24 000 $, ça ne doit pas les déranger beaucoup. Ils repartent sous un autre nom et continuent.
Bertrand Rainville, conseiller budgétaire au Centre d'intervention budgétaire et sociale (CIBES) de la Mauricie.
Photo : Radio-Canada / François Genest
L’OPC a imposé des amendes similaires à d’autres entreprises, mais l’explosion du nombre de prêteurs à taux élevé au Québec rend la tâche de plus en plus ardue. Si l’organisme en dénombrait 95 en 2020, il en recensait pas moins de 381 en août 2026.
De son côté, Protection du consommateur de l’Ontario a aussi reçu des plaintes contre Alterfina, qui exerce sans permis dans cette province.
D'ailleurs, dans des réponses à des plaignants obtenues en vertu de la Loi sur l’accès à l’information, le ministère se montre catégorique : les consommateurs ontariens qui se sont fait imposer des frais d’adhésion ou d’abonnement ne sont tenus de rembourser que le capital emprunté.
Un permis n’est pas requis pour notre catégorie d’activités en Ontario
, rétorque Serge Sigouin. Il ajoute qu’au Québec, l'entreprise n'a fait l'objet d'aucune intervention ou de situation de non-conformité au cours des trois dernières années
.
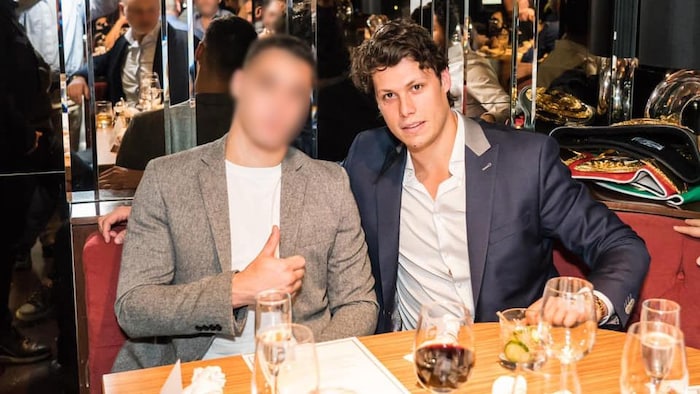
Youri Bourdon, le propriétaire d’Alterfina, à droite.
Photo : Facebook/Whitehaven Canada
À qui appartient Alterfina?
Youri Bourdon a cofondé Alterfina en 2013, et se dit fier du chemin parcouru
. Selon le Registre des entreprises, il en détient plus de 75 % des parts.
L’Autorité des marchés financiers lui a imposé une amende de 154 000 $ en 2022 pour avoir fourni de fausses informations financières à des institutions bancaires.
Par courriel, M. Bourdon soutient que cette amende était due à un problème administratif, survenu dans le cadre d’activités qui n’ont pas de lien avec Alterfina.
Récemment, Youri Bourdon a perdu le contrôle de Crédit Finova, une société sœur d’Alterfina qui offrait des prêts automobiles.
Crédit Finova cumule des dettes de plus de 31 millions de dollars et a été mise sous séquestre à la demande de ses principaux créanciers. Nombre d'investisseurs risquent de perdre leur argent, confirme M. Bourdon, qui parle d’une situation malheureuse
découlant du contexte économique post-pandémique.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.