Confirmado por el IRS en Nueva York: el crédito de hasta US$35.000 que se aplica a migrantes que cumplan requisitos
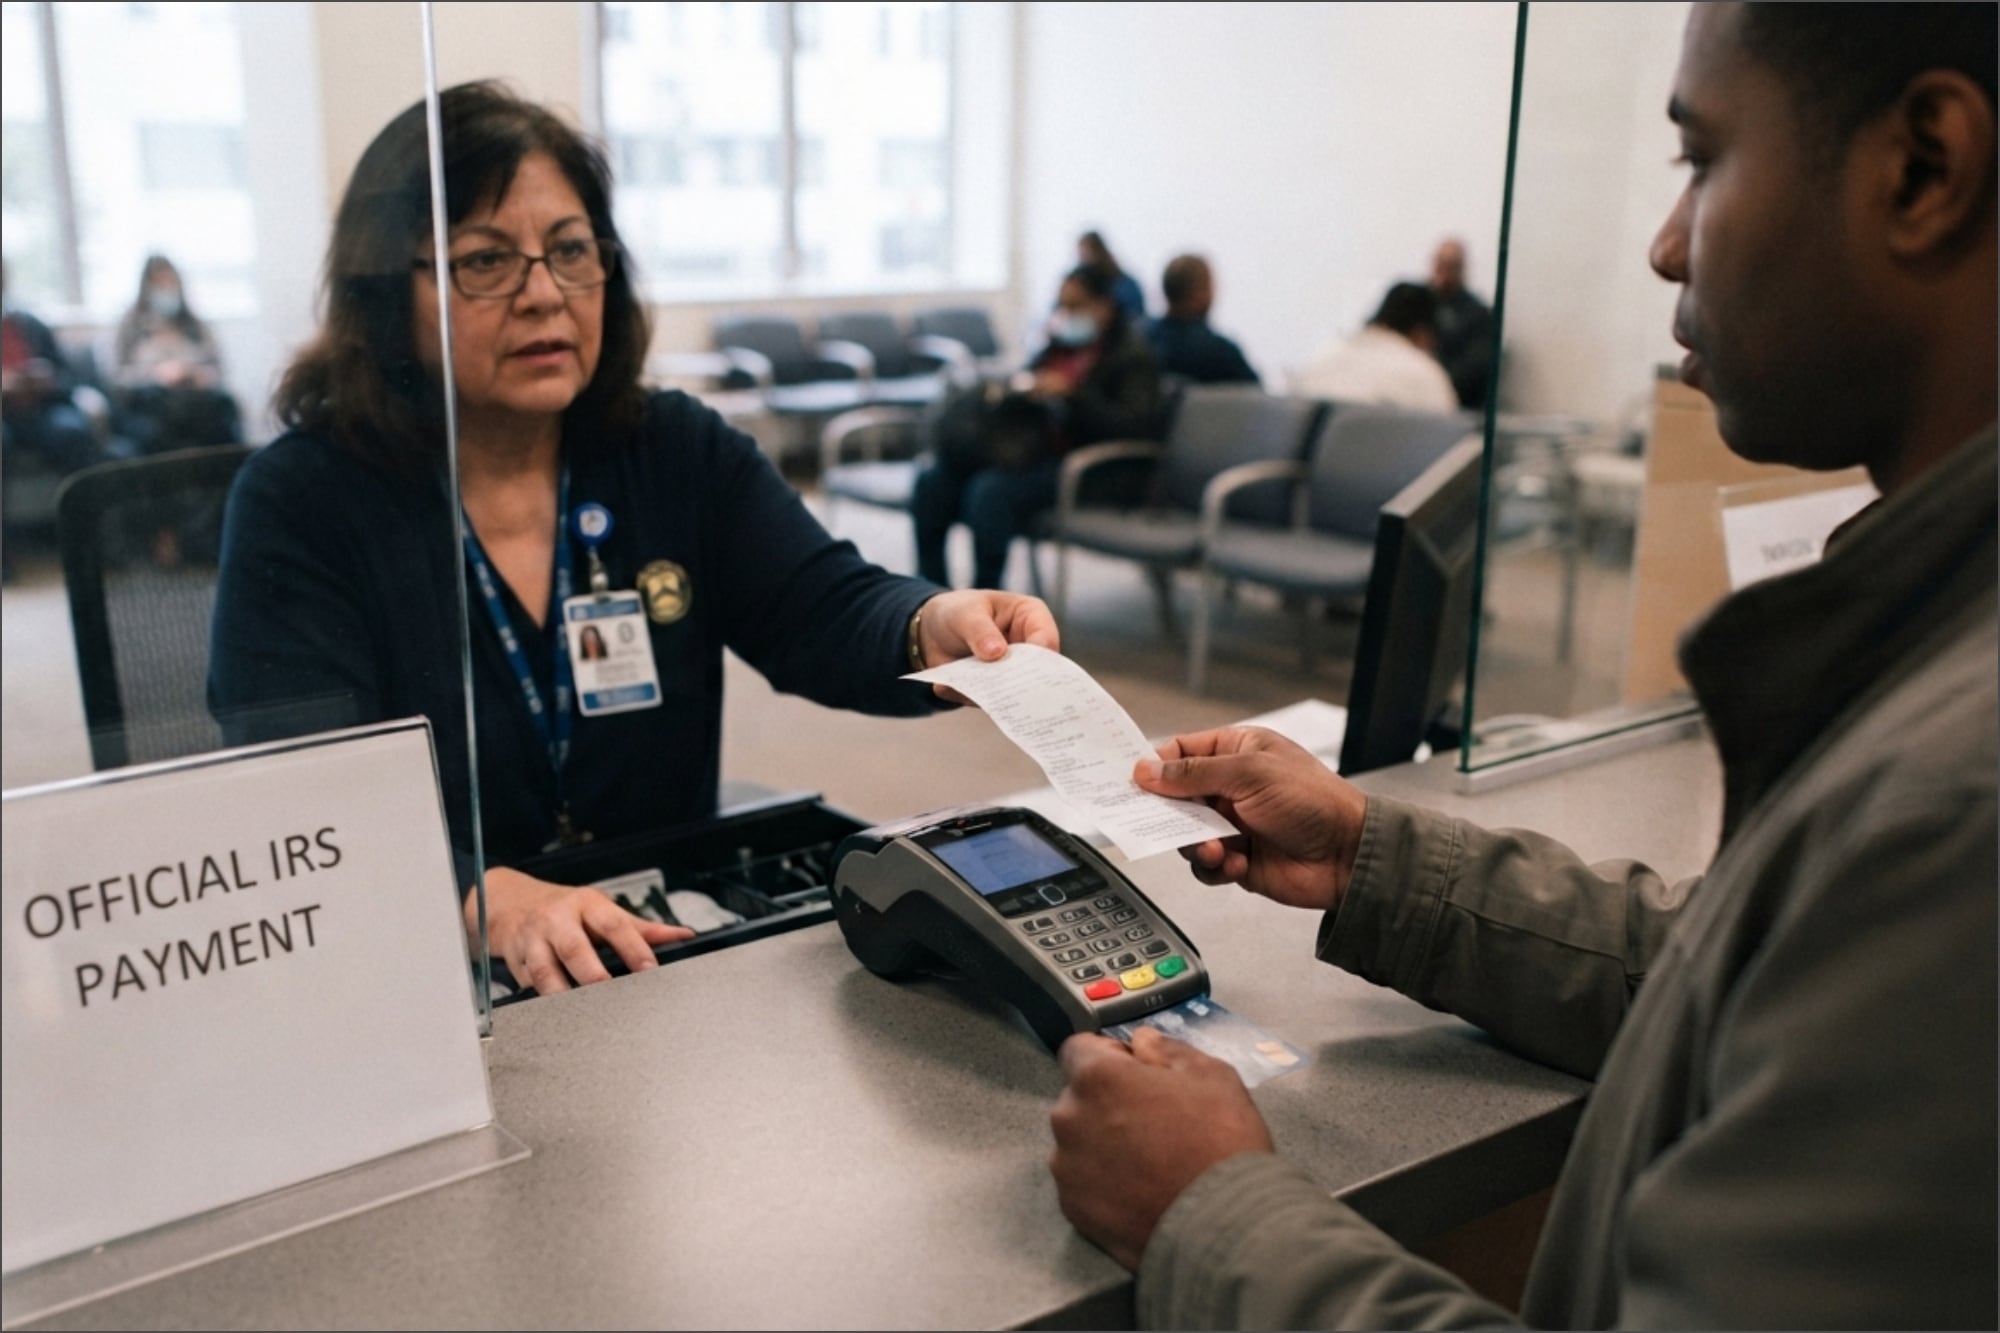
En Nueva York, las familias migrantes que cumplen ciertos requisitos pueden solicitar un crédito del Servicio de Impuestos Internos de Estados Unidos (IRS, por sus siglas en inglés). Bajo este esquema, el gobierno otorga un máximo de 17.670 dólares por hijo calificado, que puede alcanzar un total de US$35.340 para las personas elegibles que adopten a dos niños.
El crédito de hasta US$35.000 que entrega el IRS a migrantes que cumplan requisitos
La guía oficial del IRS publicada en el procedimiento Revenue Procedure 2025-32 señala que el crédito máximo por gastos calificados de adopción aumenta a US$17.670 por cada hijo en el año tributario 2026, por lo que supera el límite de US$17.280 establecido para 2025.
El crédito que otorga la agencia tributaria en Nueva York y otras jurisdicciones contempla ciertos gastos relacionados con el proceso de adopción, entre ellos honorarios legales, costos de agencias, procedimientos judiciales, estudios del hogar y determinados gastos de viaje.
Al procesar la adopción de dos niños, el beneficio acumulado asciende a US$35.340. Para el ejercicio fiscal 2026, el IRS fijó que hasta US$5120 de este crédito puede ser de carácter reembolsable para los contribuyentes declarantes por cada hijo. Así, una familia que adopte dos niños podría obtener hasta US$10.240 si cumple con los demás requisitos aplicables.
Una de las principales condiciones para aplicar consiste en el límite de ingresos fijado por el gobierno federal. Para el año tributario 2026, el crédito comienza a reducirse cuando el ingreso bruto ajustado modificado supera los US$265.080 y deja de estar disponible a partir de US$305.080.
Asimismo, en adopciones de menores elegibles determinados oficialmente como niños con necesidades especiales, puede reclamarse el importe completo aun sin acreditar gastos calificados.
Por otro lado, el crédito contempla una diferencia importante respecto de una deducción tributaria. Mientras la deducción estándar reduce el ingreso sujeto a impuestos, este beneficio se aplica directamente contra la obligación tributaria y, cuando corresponde, puede generar un reembolso.
La compensación forma parte del sistema tributario federal y puede reclamarse al presentar la declaración correspondiente. Para utilizarlo, los contribuyentes del Estado Imperial deben completar el formulario 8839.
Qué migrantes podrían reclamar el crédito de US$35.000 en Nueva York
En cuanto a la porción reembolsable de determinados créditos, el IRS y el Departamento del Tesoro propusieron nuevas reglas, que aún no están definidas oficialmente.
La propuesta REG-119882-25 fue incluida en el Internal Revenue Bulletin 2026-38 y vincula ese componente con la definición de “extranjero calificado” establecida por la Personal Responsibility and Work Opportunity Reconciliation Act of 1996 (Prwora).
De acuerdo con la agencia tributaria, entre quienes podrían ser considerados “extranjeros calificados” en Nueva York se encuentran:
En este escenario, el estatus migratorio se convertiría en un elemento determinante para cobrar bajo la propuesta.
No obstante, es preciso remarcar que los contribuyentes que no entren en esas categorías no necesariamente perderían todo el crédito. Bajo estas reglas, podrían utilizar la parte no reembolsable para disminuir los impuestos federales adeudados y trasladar el saldo que no utilicen durante un período de hasta cinco años.

Otros cambios del IRS: aumento en la deducción estándar y tramos del impuesto sobre la renta
Al margen del incremento en el crédito por adopción, las tablas impositivas para el ejercicio 2026 publicadas por el IRS también reflejan aumentos significativos en las deducciones estándar que reducen el ingreso sujeto a impuestos:
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.