¿Qué conviene más, afiliarse a una AFP o a la ONP? Diferencia entre ambas con tabla comparativa
La reforma del sistema previsional peruano modificó las condiciones para acceder a una pensión mínima y acercó algunos elementos entre la ONP y las AFP. Desde la entrada en vigencia de la Ley N.° 32123, el monto de referencia para la pensión mínima es de S/ 600, aunque el acceso funciona de manera diferente según el sistema al que pertenece el trabajador.
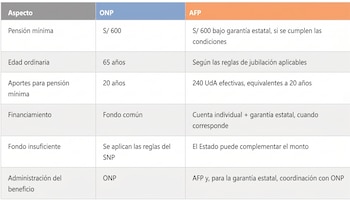
En la ONP, el beneficio está vinculado al Sistema Nacional de Pensiones y al cumplimiento de un período mínimo de aportes. En las AFP, en cambio, la jubilación parte del ahorro acumulado en una cuenta individual y la nueva legislación contempla una garantía estatal para determinados afiliados cuyos fondos no sean suficientes. Estas son las principales diferencias.
PUBLICIDAD
El aumento de la pensión mínima de la ONP se concretó mediante la Ley N.° 32123, Ley de Modernización del Sistema Previsional Peruano. El monto pasó de S/ 500 a S/ 600 mensuales para las pensiones de jubilación e invalidez del régimen del Decreto Ley N.° 19990. La cifra continúa vigente durante 2026.
La norma también dispuso que este monto sea evaluado cada tres años, tomando en cuenta la capacidad financiera del Estado y las condiciones de la economía nacional. Cualquier modificación requiere una ley del Congreso, a propuesta del Poder Ejecutivo y previo informe del Consejo Fiscal. Actualmente, la ONP señala que el sistema tiene una pensión máxima de S/ 1.000.
PUBLICIDAD
La principal diferencia está en la forma en que se financia la pensión. En la ONP, los aportes forman parte de un fondo común y el beneficio se determina según las reglas del Sistema Nacional de Pensiones. En una AFP, los recursos se acumulan en una Cuenta Individual de Capitalización (CIC) y la prestación depende del fondo reunido, su rentabilidad y la modalidad elegida.
Para acceder a la garantía estatal en una AFP no basta con tener 65 años. El reglamento operativo establece condiciones como acreditar 240 Unidades de Aporte (UdA), contar con una CIC insuficiente para financiar la pensión mínima y haber cesado en el trabajo dependiente o dejado de percibir los ingresos correspondientes en el caso de independientes. También existen restricciones para quienes realizaron determinados retiros de su fondo después de la vigencia de la Ley N.° 32123.
PUBLICIDAD
La Ley N.° 32123 creó un sistema previsional de estructura multipilar y estableció mecanismos de garantía estatal para determinados afiliados. En el pilar semicontributivo, los recursos acumulados por el trabajador se complementan con fondos públicos cuando resultan insuficientes para financiar la pensión mínima, siempre que se cumplan los requisitos legales.
La norma contempla que la prestación se construya con los aportes obligatorios y voluntarios con finalidad previsional, además de la rentabilidad generada. Cuando corresponde la garantía, el Estado cubre la diferencia necesaria. El pago de las prestaciones con garantía estatal está a cargo de la ONP, incluso cuando el beneficiario haya estado previamente afiliado al sistema privado.
PUBLICIDAD
El reglamento de la reforma fue aprobado mediante el Decreto Supremo N.° 189-2025-EF y posteriormente modificado en 2026. Entre otros aspectos, las reglas establecen condiciones vinculadas a las unidades de aporte y al uso previo de los fondos de las AFP. Por ello, la garantía pública no constituye un pago automático para cualquier persona que llegue a la edad de jubilación.
En el Sistema Nacional de Pensiones, el requisito central para la jubilación ordinaria es haber cumplido 65 años y acreditar al menos 20 años de aportes. Una vez cumplidas estas condiciones, el afiliado puede solicitar la prestación ante la ONP. El monto mínimo vigente es de S/ 600 mensuales.
PUBLICIDAD
Quienes no llegan a los 20 años de aportes pueden acceder a una pensión proporcional, siempre que acrediten el período correspondiente. Con entre 10 y menos de 15 años de aportes, el monto es de S/ 300, mientras que con 15 y menos de 20 años corresponde una pensión de S/ 400.
La legislación también contempla el reconocimiento de hasta seis unidades de aporte por cada hijo, con un máximo de tres hijos, bajo las condiciones previstas para los períodos sin aportaciones correspondientes a los primeros seis meses de vida de los menores. Este mecanismo se aplica al momento de la jubilación y está sujeto a las reglas establecidas por la normativa.
PUBLICIDAD
Los trabajadores comprendidos en la Ley N.° 30003 tienen un régimen previsional especial administrado por la ONP. Para los extrabajadores pesqueros, la pensión mínima de jubilación e invalidez está fijada en S/ 360 desde septiembre de 2023, mientras que la máxima llega a S/ 660. Estos pagos se realizan 14 veces al año, incluyendo las gratificaciones de julio y diciembre.
Los trabajadores pesqueros afiliados a una AFP también cuentan con reglas específicas. Entre las condiciones para acceder a la jubilación bajo este régimen figuran 55 años de edad, 25 años de trabajo en la pesca y 375 semanas contributivas. Para determinados afiliados procedentes de la antigua Caja de Beneficios y Seguridad Social del Pescador existe, además, una Pensión de Rescate Complementaria.
PUBLICIDAD
En minería, metalurgia y siderurgia, la ONP administra regímenes especiales con condiciones vinculadas a las labores consideradas de riesgo. La pensión mínima vigente es de S/ 600 y la máxima alcanza S/ 893, con el descuento correspondiente a EsSalud. La pensión completa minera, de acuerdo con las reglas aplicables, tampoco puede superar el tope máximo del Decreto Ley N.° 19990.
Adicionalmente, los pensionistas mineros pueden acceder al Fondo Complementario de Jubilación Minera, Metalúrgica y Siderúrgica (FCJMMS), creado por la Ley N.° 29741. Para 2026, la ONP informó que el pago correspondiente al ejercicio 2025 superó los S/ 314 millones y alcanzó a 32.907 pensionistas entre afiliados al SNP y al sistema privado.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.