Óscar Herencia: “La apuesta de Metlife por Chile es gigante. Somos la cuarta operación del mundo”
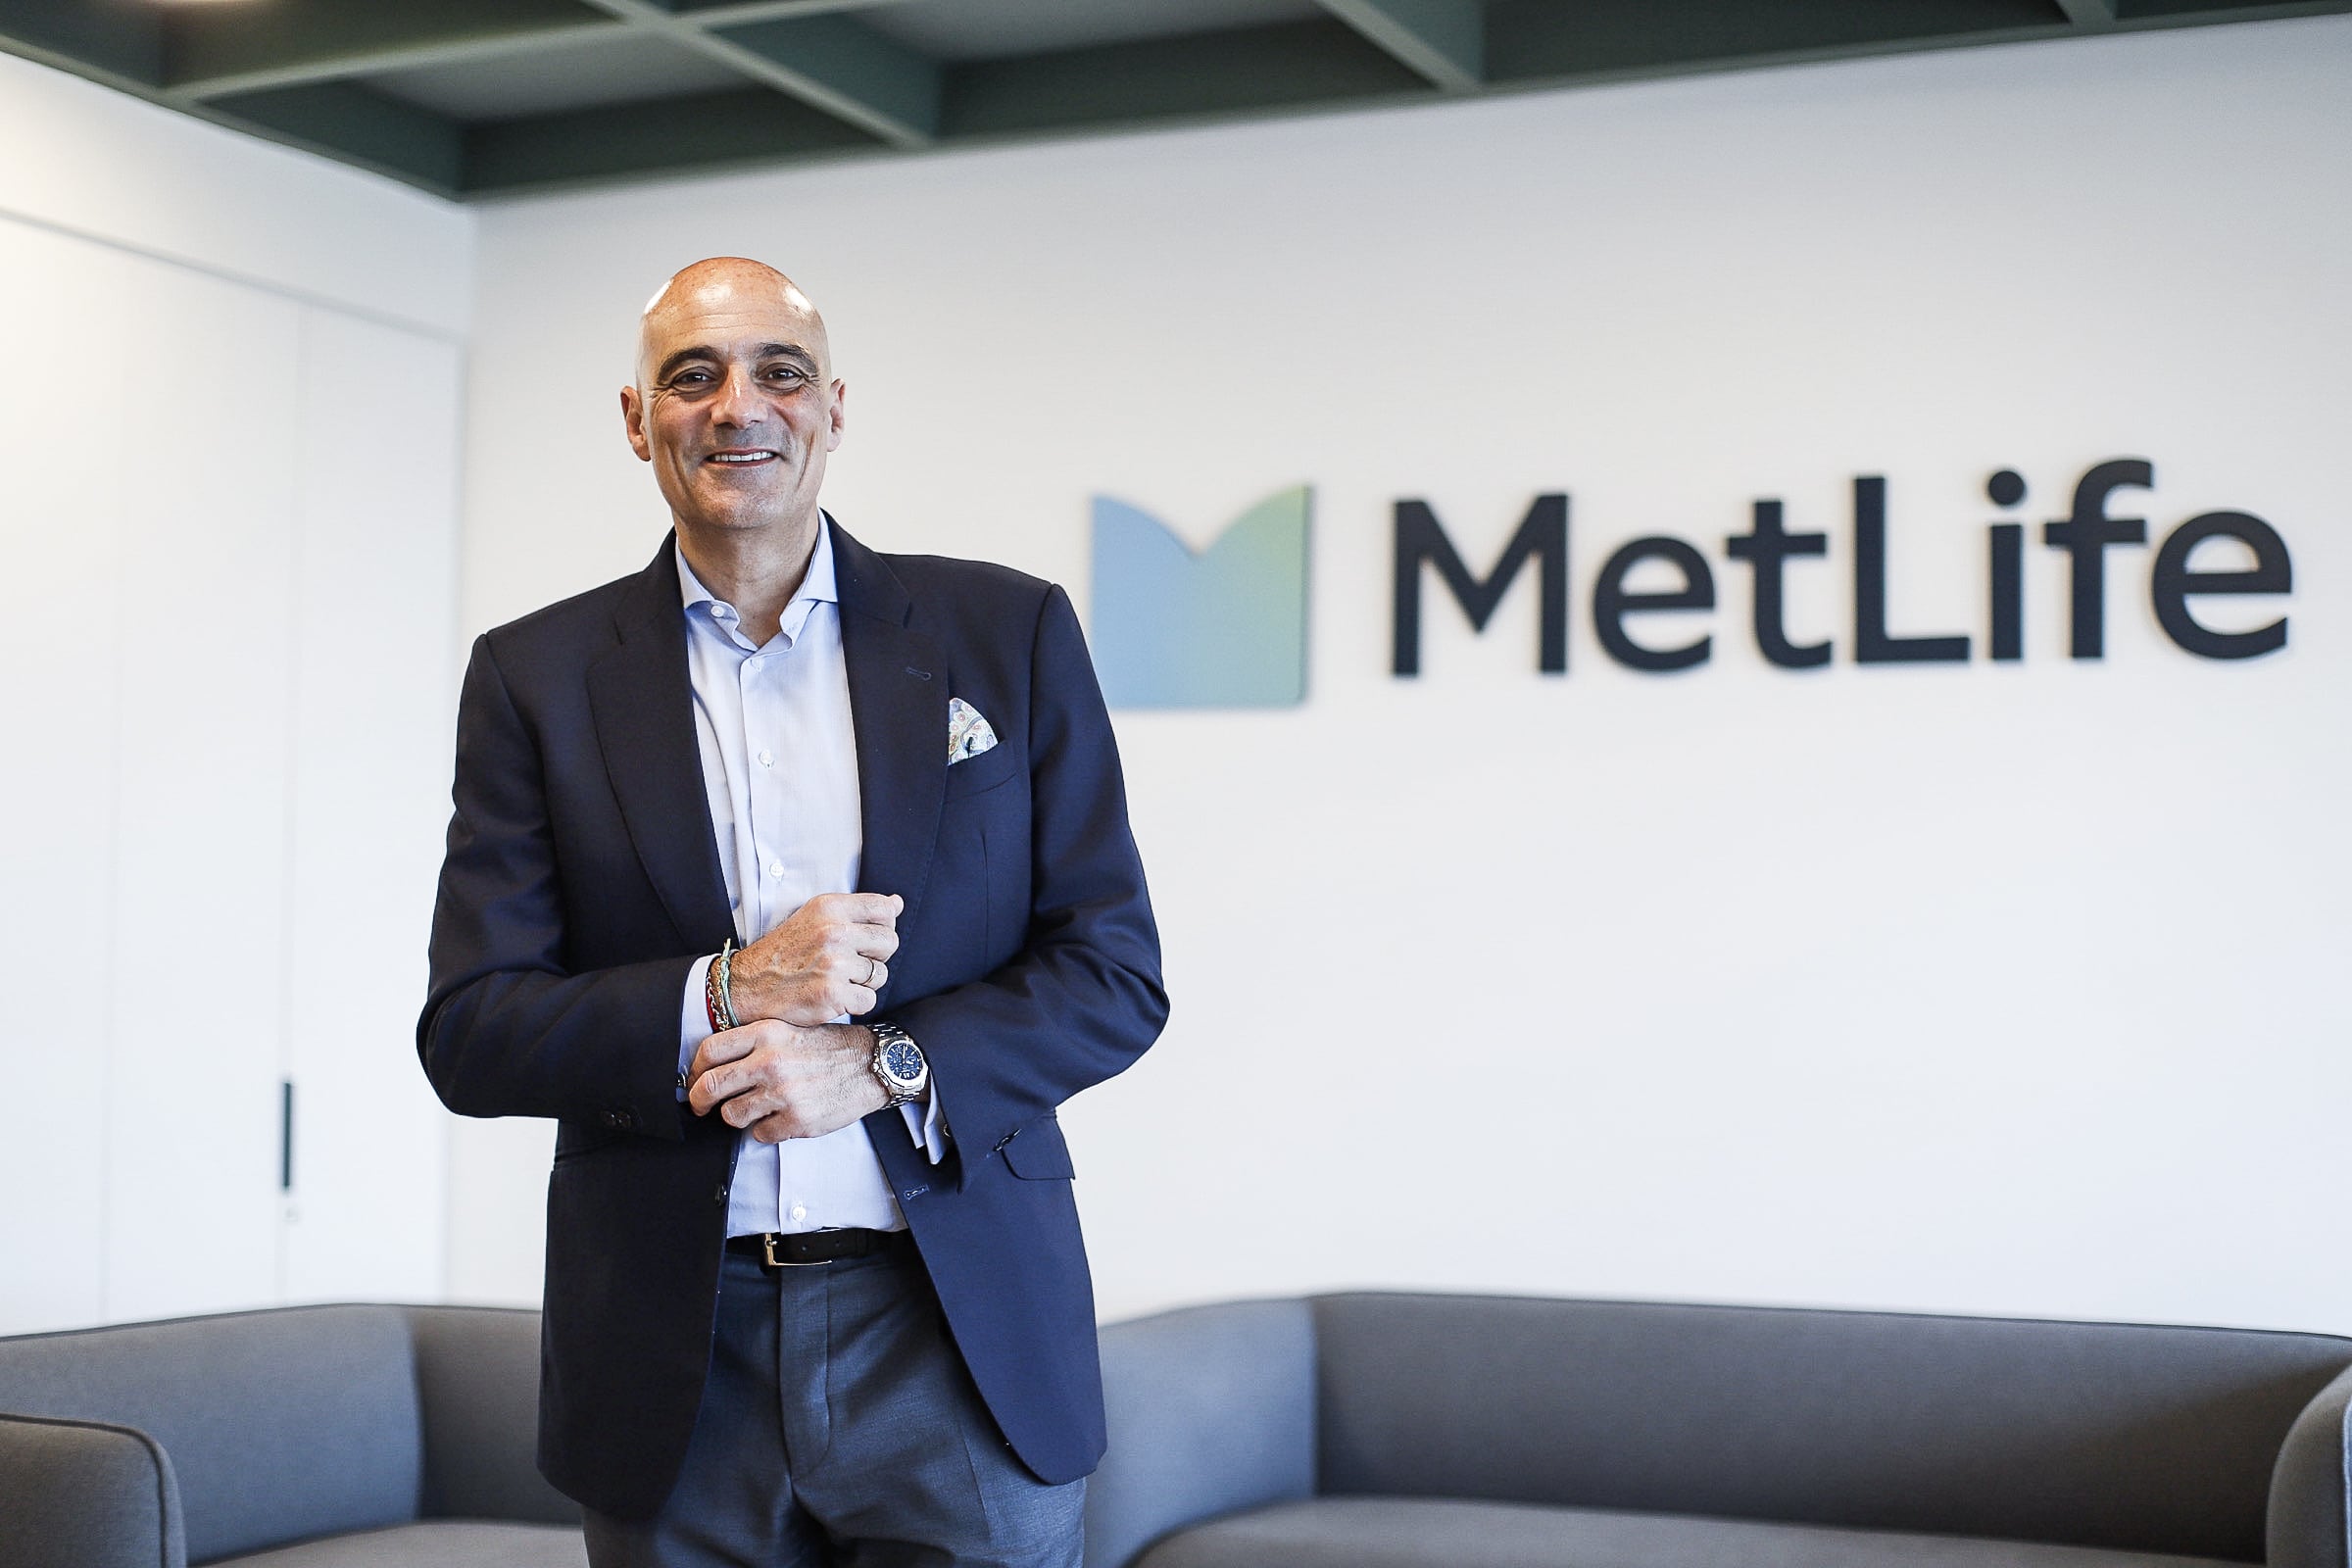
El próximo 1 de noviembre se cumple un año y medio desde que Óscar Herencia (58 años) llegó a Chile para asumir la gerencia general de Metlife, la principal compañía de seguros de vida del país.
En las paredes de su oficina conviven retratos de sus hijos con recuerdos de su vida en Europa. Detrás de su escritorio, un gran cuadro con el mapa de Chile.
El ejecutivo español ha estado por más de tres décadas trabajando en distintas posiciones en la compañía de capitales norteamericanos. Antes de aterrizar en Santiago, se desempeñó como gerente general de Metlife España y Portugal, y Head of Southern Europe.
Para Chile solo tiene halagos. “Es una superoperación dentro de Metlife. Este es uno de los países de referencia para Metlife. Y para mí era una oportunidad tremenda”, comenta en su primera entrevista en el país.
¿Con qué meta llegó a Chile?
-Tenía una meta oficial, que es el objetivo de la compañía. Los estándares de crecimiento son elevados en Latinoamérica comparados con Europa. Te diría que Latinoamérica crece el doble que Europa en el mercado de seguros.
¿A una tasa de dos dígitos?
-Sí, lo que ya te imaginas que es un desafío importante. Pero también tenía una meta personal. Lo primero que me propuse fueron dos objetivos: uno cualitativo, que era ser capaz de merecerme liderar a este equipo enorme que tiene tanto éxito, y uno más cuantitativo, que era entender el negocio chileno, ser capaz de discutir del negocio chileno lo antes posible. Porque claro, es un mercado diferente.
En las dos cosas estoy bastante satisfecho. La compañía va muy bien, vamos creciendo como esperábamos. Y personalmente me siento mejor profesional, más realizado. He aprendido una barbaridad durante el último año y medio. Y muy motivado. Yo firmé un contrato por tres años, pero espero estar mucho más de tres años aquí. Hasta que los chilenos me aguanten.
2025 fue un año récord en venta de rentas vitalicias en Chile. Este año también sigue batiendo máximos. ¿Eso se explica por la reforma previsional y la renta vitalicia escalonada?
-Desde luego la reforma previsional ha impactado en eso. El haber bajado el saldo mínimo requerido para contratar una renta vitalicia, desde 3 a 2 UF mensuales, ayuda y amplía el universo de la gente que puede optar a esta modalidad. Y definitivamente la renta temporal ayuda, porque permite equilibrar un poquito mejor el ahorro.
Luego, creo que hay un componente adicional, que es la garantía de tener la misma renta mensual durante toda tu vida, y que es pagada en UF, lo que permite indexar la inflación. Esa garantía a futuro, sobre todo ante la perspectiva de que cada vez vamos a vivir más, creo que ha ayudado mucho a favorecer el mercado de rentas vitalicias que no para de crecer. Es una buena noticia.
Ahora también estamos trabajando en que el ecosistema de rentas vitalicias venga rodeado de un servicio holístico. Por ejemplo, estamos trabajando para mejorar la oferta de los préstamos de consumo que damos. Ahora tú haces la solicitud online y en 5 minutos recibes el dinero.
¿Para Metlife hay certezas jurídicas para invertir en Chile?
-Creo que sí, ahora mismo estamos en un buen momento. Vamos a ver cómo sale todo el movimiento legislativo que se está produciendo, la ley del mercado de capitales, la ley de supervisión basada en riesgo. Todo eso contribuye a llevar el nivel de la certeza jurídica a estándares internacionales, y a ponernos en una posición dominante respecto de los otros países de Latam, que es con los que competimos, de alguna manera, en inversión.
Pero sí creo que el país ahora mismo está en un buen momento para eso. De hecho, una prueba de ello es que la apuesta de Metlife por Chile es gigante. Somos la cuarta operación del mundo. Cuando lo cuentas, la gente se sorprende, pero es porque es un país apropiado para invertir, un país en el que Metlife ha apostado y mantiene una apuesta decidida por ello.
¿Tiene estimaciones de inversión para este y el próximo año?
-Ahora estamos viviendo un proceso de transformación interna importante, donde la tecnología es uno de los drivers y tenemos una inversión muy elevada desde aquí hasta 2029.
Con eso pretendemos no solo automatizar muchos de nuestros procesos, sino cambiar la manera en la que trabajamos, pensando en qué es lo más fácil para los clientes, cómo les podemos facilitar la vida, que la gente vea procesos simples, capacidad para acceder a nosotros sin ninguna dificultad y con una resolución más rápida.
La tecnología es fundamental en eso, la inteligencia artificial empieza a jugar un papel casi en el centro, pero sin olvidarnos de que está al servicio de las personas. Hay una frase que a mí me gusta mucho: la tecnología es instrumental, pero lo que es diferencial son las personas. Y son diferenciales en la manera en que tratamos al cliente y en la manera en que el cliente nos percibe.
En todo caso, siempre vamos a mantener la seguridad de que puede interaccionar con una persona, y de que las personas vigilan cualquier proceso y cualquier decisión que esté basada en tecnología.
Después de la crisis de las isapres aumentó mucho la demanda por seguros complementarios de salud. ¿Cuál es la tendencia actual?
-Hay una apuesta global del mercado por mejorar la oferta de seguros complementarios. Creo que es una de las grandes necesidades de la población y una de las grandes necesidades del mercado, que la oferta llegue lo más lejos posible.
Nosotros tenemos aquí una filosofía de democratización de los seguros, que no significa hacer seguros de menos calidad, significa buscar la manera en que todo el mundo tenga acceso a ese tipo de seguros.
¿Con el aumento de la longevidad, podrían también ofrecer seguros que sean para edades más avanzadas?
-Sin duda, de hecho ya tenemos seguros que cubren hasta los 85 años; y ahora se puede acceder hasta los 70 años incluso, lo que antes era hasta los 60 años.
¿Por qué no participaron en la Modalidad de Cobertura Complementaria (MCC) de Fonasa? ¿Estaba mal diseñada?
-No sé si estaba mal diseñada. Lo que sí sé es que se alejaba un poco de nuestros estándares de rentabilidad y nuestros análisis técnicos. Por eso no participamos. Evalúas dentro de tus criterios, de los criterios que te imponen desde casa matriz, y si ves que no responde, no puedes participar.
Sí te digo que intentamos colaborar lo más posible. Estuvimos en dos reuniones con Fonasa para analizar y decirles dónde creíamos que había algunas cosas que se podían mejorar. Algo no estaba bien ajustado cuando nadie se presentó, o cuando solo colocó un séptimo, pero habrá alternativas para eso también.
Con MK4 se propone crear un Fondo Nacional para la Vivienda (Fonavi), ¿es atractivo para que la mutuaria de Metlife pueda participar?
-Una de las grandes cosas que tiene MK4 es la apuesta por la vivienda, que es una de las grandes necesidades, sobre todo para la juventud. Creo que esa es una muy buena idea y es una oportunidad.
Para nosotros la mutuaria es un instrumento muy interesante en tres sentidos. Primero, somos la mutuaria líder del mercado, tenemos más de 18 mil clientes y ofrecemos un producto muy flexible, por ejemplo, (con créditos hipotecarios) hasta 40 años. Por otro lado, somos actores en rentas vitalicias muy importantes, en consecuencia inversores a largo plazo para matchear la duración de nuestros compromisos. Entonces, nos permite hacer inversiones a 20, 30 o hasta 40 años. Y luego, creemos que las mutuarias son una piedra angular del sistema financiero. Porque con ese mayor acceso a la vivienda, lo que hacemos es provocar que haya construcción, que haya más inversión y más empleos. Con lo cual, la mutuaria es para mí un instrumento muy importante.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.