La minería debe volver a crecer
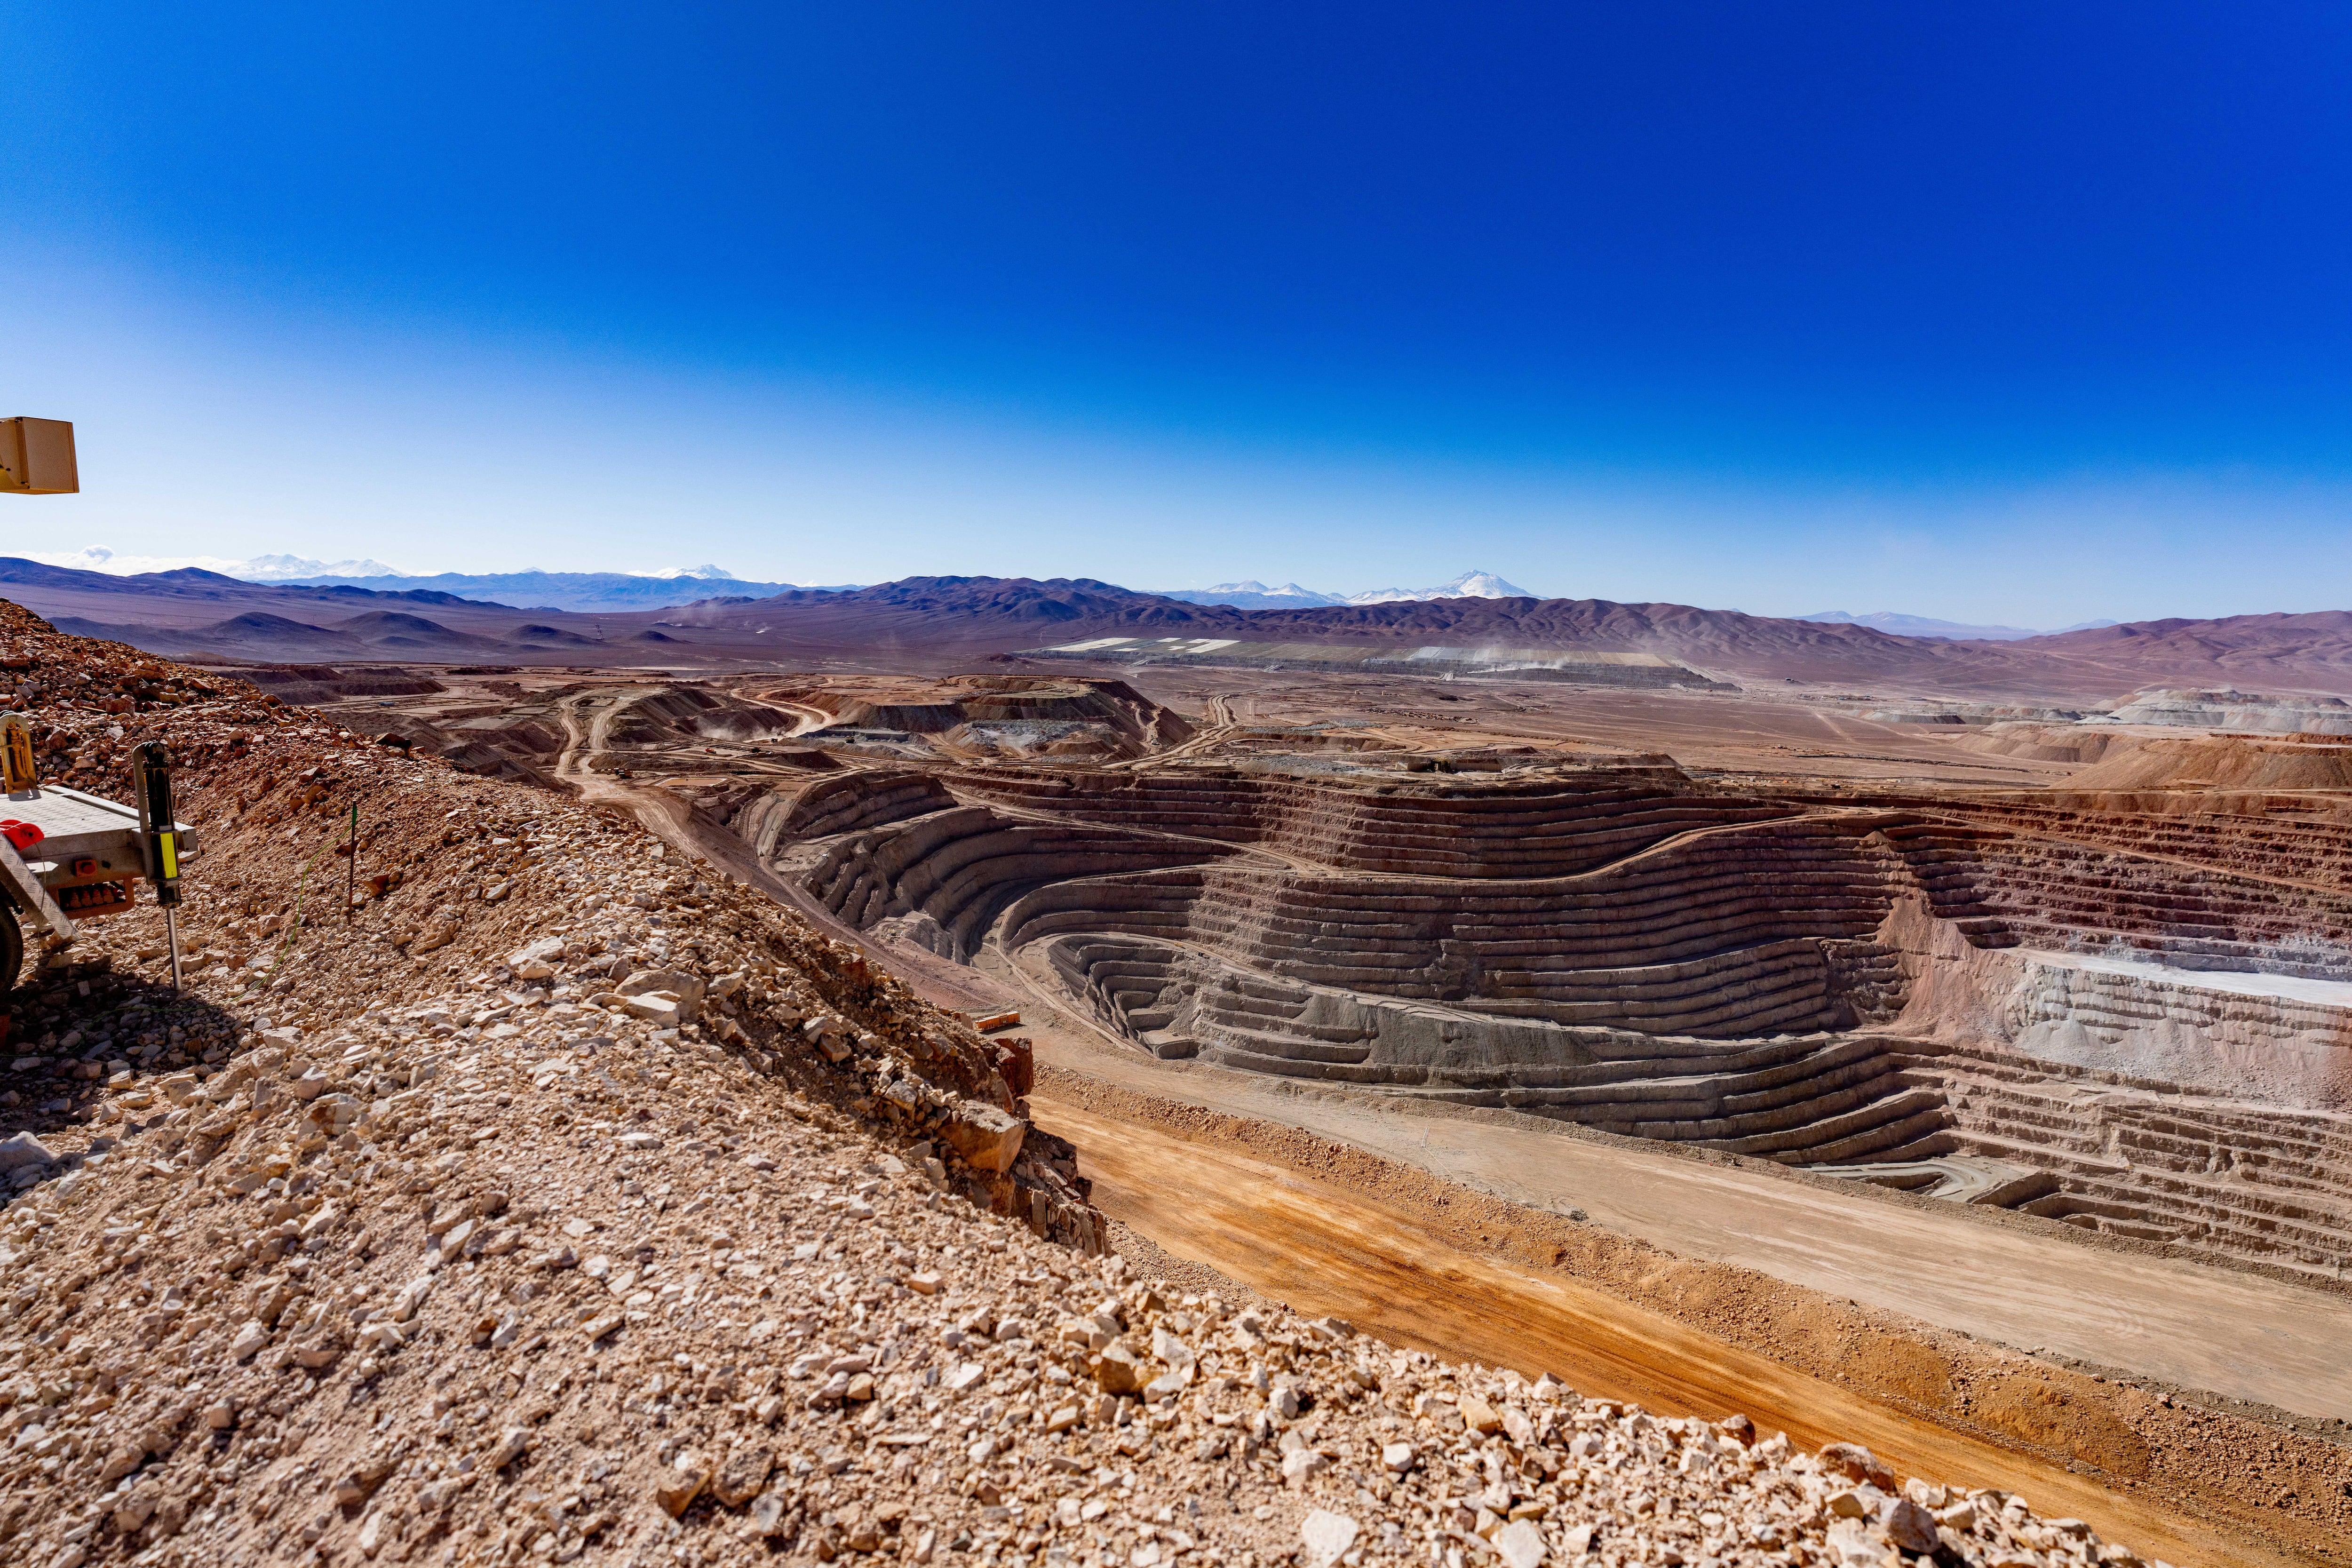
La economía chilena recibió una señal difícil de ignorar. En el tercer trimestre, el PIB cayó 1,1% anual y la actividad minera se contrajo 14,7%, convirtiéndose en el principal factor detrás del resultado nacional. Esto además de ser una mala cifra sectorial, preocupa por su efecto como el principal motor del crecimiento del país.
La producción de cobre confirma la magnitud del problema. Entre enero y septiembre, Chile produjo 3,63 millones de toneladas, 8,5% menos que en igual período de 2025. Cochilco proyecta cerrar 2026 con 4,94 millones de toneladas, una caída anual de 8,4%. De concretarse, sería un retroceso importante para un país que necesita recuperar su capacidad de producir, no solo aprovechar mejores precios.
Pero la señal más inquietante viene de más atrás. El estudio de Cesco “Producción de cobre en Chile 2000–2026: más allá de la inversión” muestra que pasamos de 5,77 millones de toneladas en 2015 a 5,39 millones en 2025: 384 mil toneladas menos, equivalentes a 6,7%. En una década, las faenas maduras perdieron cerca de 1,1 millones de toneladas de producción anual, mientras nuevos proyectos y expansiones aportaron apenas 724 mil. Estamos incorporando capacidad, pero no a la velocidad necesaria para compensar el desgaste de las operaciones existentes.
Una cifra que ayuda a entender en parte la razón de esta menor producción: la ley promedio del mineral procesado bajó de 1,29% a comienzos de siglo a 0,58% en 2025. Hoy es necesario mover y procesar mucho más material para obtener una cantidad similar de cobre. Eso significa mayores requerimientos de capital, energía, agua, infraestructura y tecnología. Invertir más sigue siendo indispensable, pero ya no garantiza producir más. Este fenómeno implica que una menor producción final, no necesariamente considera menos encadenamientos, un factor que también debe tenerse en cuenta.
Esta realidad obliga a distinguir dos tareas. Una es recuperar eficiencia y continuidad operacional en las faenas actuales, donde hay espacio para mejoras de productividad y para resolver dificultades transitorias. Otra, más profunda, es renovar la base productiva: explorar, desarrollar nuevos yacimientos y ejecutar oportunamente proyectos de reposición y expansión. Sin esa segunda tarea, cualquier recuperación será pasajera.
Tampoco podemos olvidar la oportunidad internacional. Cochilco estima que la demanda mundial de cobre refinado crecerá 1,5% este año, mientras la producción minera global caería 0,6%. El mundo necesita cobre, pero eso no significa que necesariamente lo produciremos nosotros. El capital compite entre países y llega donde encuentra proyectos viables, reglas claras y capacidad de ejecución.
Chile mantiene ventajas geológicas, técnicas y empresariales construidas durante décadas. Aprovecharlas exige permisos eficientes sin reducir estándares ambientales, infraestructura habilitante, innovación y una estrategia público-privada con metas de largo plazo. No se trata de elegir entre inversión o productividad: necesitamos ambas, junto con una nueva generación de proyectos.
El PIB minero en el corto plazo puede volver a crecer. Lo que no podemos es confundir la recuperación de un trimestre con una trayectoria sostenible. Si queremos que la minería recupere su empuje sobre la economía nacional, el desafío es dejar de administrar la pérdida de capacidad y comenzar a construir el próximo ciclo productivo. Esa decisión no puede seguir esperando.
Por Jorge Cantallopts, director ejecutivo de CESCO
NEWSLETTER
 OpiniónSábado, AMIdeas en tensión, miradas contrapuestas y un análisis claro: elementos para develar los temas que dividen opiniones y marcarán la agenda.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.