Quiebra el banco más grande de Paraguay: la vez que pasó lo mismo en Perú
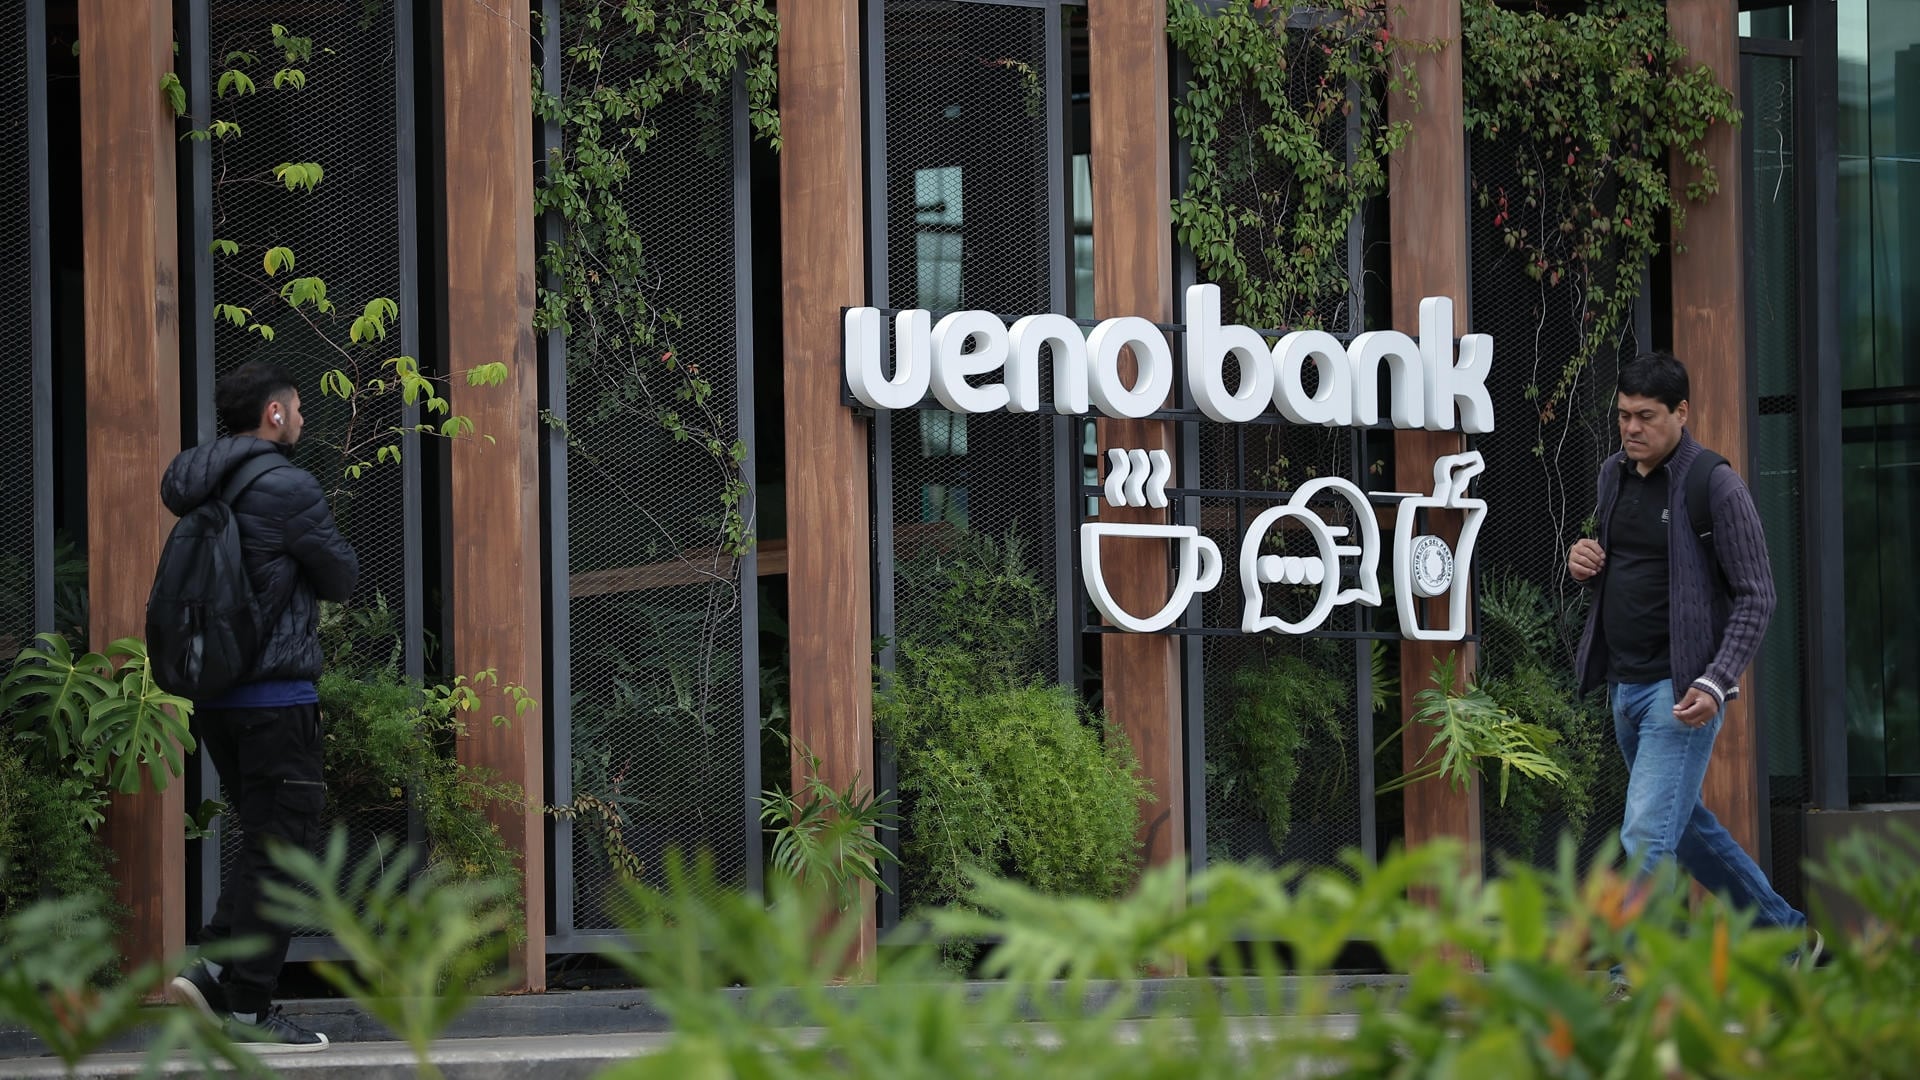
La intervención de Ueno Bank, una de las principales entidades financieras de Paraguay, encendió las alarmas en el sistema bancario de ese país. El Banco Central de Paraguay (BCP) ordenó el cierre de sus operaciones tras detectar graves problemas de solvencia, una medida que dejó temporalmente sin acceso a sus depósitos a millones de clientes, entre ellos jubilados y organismos públicos.
El episodio recuerda a dos de las mayores crisis bancarias que atravesó Perú: la quiebra del Banco del Perú y Londres en 1931 y las dificultades financieras que afectaron a entidades de gran tamaño entre 1998 y 2001. Aunque ocurrieron en contextos económicos diferentes, ambos episodios evidenciaron los riesgos de una supervisión insuficiente, la concentración de créditos y los problemas de liquidez. Frente a estos antecedentes, también resulta importante conocer qué mecanismos tienen actualmente los ahorristas peruanos para proteger su dinero.
PUBLICIDAD
La crisis de Ueno Bank llevó al Banco Central de Paraguay a intervenir la entidad y disponer el cese de todos sus servicios. La decisión fue adoptada por unanimidad por el directorio del organismo durante la madrugada del martes, luego de identificar que el indicador de solvencia del banco había caído por debajo del mínimo exigido por la normativa.
La medida implicó la suspensión de sus principales canales de atención. Desde entonces, los clientes dejaron de tener acceso a la aplicación móvil, las tarjetas, los cajeros automáticos y la banca por internet. “Procedimos al cierre de la entidad, por lo tanto, ni la aplicación, ni las tarjetas, ni ningún servicio de la entidad está activo a partir de la fecha”, explicó Liana Caballero, integrante del directorio del BCP.
PUBLICIDAD
La dimensión del problema se entiende al observar el alcance de la institución. De acuerdo con sus propios registros, Ueno Bank tenía más de 2,9 millones de clientes, una cifra equivalente a aproximadamente el 60% de la población adulta paraguaya, y procesaba más de tres millones de operaciones diariamente.
Santiago Peña habló de la crisis del Ueno Bank
Además, administraba más de USD 800 millones correspondientes a recursos públicos. Dentro de ese monto figuraban cerca de USD 380 millones del Instituto de Previsión Social (IPS), organismo estatal encargado del sistema de pensiones paraguayo.
Las investigaciones del organismo supervisor identificaron que el índice de solvencia de la entidad había descendido por debajo del 50% del mínimo requerido, después de que se realizaran ajustes a sus estados financieros. Este deterioro motivó la activación de un procedimiento de resolución para determinar con qué recursos contaba el banco y cuáles eran sus obligaciones pendientes.
PUBLICIDAD
El presidente del BCP, Carlos Carvallo, también informó sobre el hallazgo de préstamos a empresas vinculadas con el grupo propietario de la institución. Estos movimientos formaron parte de las irregularidades examinadas durante varios meses por las autoridades financieras.
Como consecuencia de la intervención, se dispuso el congelamiento de los activos y pasivos de Ueno Bank mientras se establece su situación patrimonial. El organismo anunció que enviará funcionarios para asumir el control de la entidad y que aplicará sanciones a los responsables, de corresponder.
La prioridad, según Carvallo, será proteger a los pequeños depositantes y acelerar la devolución de sus recursos. “El BCP va a desplegar toda su fuerza para que el proceso sea lo más rápido posible y la prioridad siempre van a ser los pequeños ahorristas”, sostuvo.
PUBLICIDAD

Cuando el banco más grande del Perú quebró en 1931
Perú también experimentó una crisis bancaria de grandes proporciones durante los primeros años de la década de 1930. El protagonista fue el Banco del Perú y Londres, una institución fundada en 1897 que concentraba más del 50% de las colocaciones bancarias del país y constituía uno de los principales pilares del financiamiento nacional.
Su caída estuvo relacionada con una elevada concentración de préstamos en sectores como la agroexportación y la minería. También mantenía importantes vínculos financieros con el Estado durante el gobierno de Augusto B. Leguía, al que había financiado mediante créditos que posteriormente se respaldaban con títulos de deuda pública.
PUBLICIDAD
El escenario internacional terminó por agravar esas debilidades. El desplome de Wall Street en 1929 provocó una caída de entre 50% y 70% en los precios del azúcar, el algodón y los minerales peruanos. Los principales deudores del banco comenzaron a incumplir sus obligaciones y la institución perdió capacidad para recuperar los préstamos concedidos.
La incertidumbre política tras el derrocamiento de Leguía, en agosto de 1930, también aceleró los retiros de depósitos. En octubre de ese año, el banco declaró una moratoria de pagos y cerró temporalmente sus ventanillas. Finalmente, después de varios intentos fallidos de reorganización, su liquidación definitiva se declaró en 1931.
PUBLICIDAD
El colapso tuvo consecuencias que trascendieron al sistema financiero. Ese mismo año, la misión del economista estadounidense Edwin Walter Kemmerer impulsó reformas que dieron origen a la Superintendencia de Bancos, antecedente de la actual SBS, y reorganizaron el Banco Central de Reserva del Perú (BCRP).
Décadas después, el sistema financiero peruano volvió a enfrentar dificultades que comprometieron a instituciones de gran tamaño. Entre 1998 y 2001, una combinación de problemas internos y choques internacionales puso en evidencia los riesgos de la elevada dolarización de los créditos y la dependencia del financiamiento extranjero de corto plazo.
La Crisis Asiática de 1997, el fenómeno El Niño de 1997-1998 y la moratoria rusa de agosto de 1998 afectaron la economía peruana y redujeron la disponibilidad de recursos provenientes del exterior. Los bancos tuvieron dificultades para renovar sus líneas de crédito internacionales, mientras que la depreciación del sol elevó las obligaciones de quienes habían adquirido préstamos en dólares, pero recibían sus ingresos en moneda nacional.
PUBLICIDAD
Entre las entidades afectadas figuraron el Banco República, intervenido en noviembre de 1998, y el Banco Latino, que atravesó una corrida de depósitos en diciembre de ese año. Este último recibió un rescate estatal mediante COFIDE, con una inyección cercana a USD 60 millones.
En 1999, el Banco Wiese, entonces la segunda institución financiera más grande del país, también enfrentó graves problemas por el deterioro de sus principales deudores corporativos. Para evitar que su caída comprometiera al sistema de pagos, el Estado otorgó garantías respaldadas por el Tesoro Público superiores a USD 250 millones, lo que facilitó su posterior absorción por el grupo Sudameris.
PUBLICIDAD
La crisis continuó hasta finales de 2000, cuando la SBS intervino Banco Nuevo Mundo y NBK Bank y ordenó su liquidación forzosa. Estos acontecimientos impulsaron cambios en la regulación financiera, con mayores exigencias de liquidez, medidas para reducir la dolarización del crédito y mecanismos de protección a los depositantes.

A diferencia de lo que ocurría durante la crisis de 1931, actualmente los depositantes peruanos cuentan con un mecanismo específico para recuperar parte de sus recursos ante la quiebra o disolución de una entidad financiera: el Fondo de Seguro de Depósitos (FSD).
Este sistema garantiza la devolución del capital y los intereses acumulados hasta un límite de S/ 123.000 por persona y por institución, según el monto de cobertura considerado en el insumo. La cifra se actualiza trimestralmente. El respaldo comprende cuentas de ahorro, depósitos a plazo fijo, cuentas corrientes y depósitos de CTS. También incluye los ahorros en dólares, cuyo equivalente se calcula utilizando el tipo de cambio correspondiente a la fecha de intervención.
Una de las principales recomendaciones es evitar concentrar todo el patrimonio en una sola entidad. Por ejemplo, una persona que mantiene S/ 300.000 en un banco que posteriormente quiebra no tiene garantizada la devolución inmediata de la totalidad de ese dinero: la cobertura se limita al monto establecido por el FSD y el excedente queda sujeto al proceso de liquidación.
Por ello, resulta conveniente distribuir los ahorros entre distintas entidades financieras que sean miembros del fondo, procurando que el capital y los intereses no superen el límite asegurado en cada institución. La cobertura funciona por entidad jurídica y no por marca comercial, por lo que tener cuentas en diferentes marcas pertenecientes a una misma empresa no necesariamente amplía la protección.
También es importante comprobar que una institución tenga cobertura activa. La normativa exige que las entidades acumulen 24 meses consecutivos de aportaciones al FSD antes de que sus depositantes puedan acceder a esta garantía. Esta verificación puede realizarse en la página oficial del organismo: fsd.org.pe.
Una precaución adicional corresponde a las cooperativas de ahorro y crédito. Estas no pertenecen al FSD tradicional, sino que cuentan con el Fondo de Seguro de Depósitos Cooperativo (FSDC), cuyos límites de cobertura son menores y se sitúan entre S/ 5.000 y S/ 10.000 por socio, dependiendo del tamaño de la cooperativa.
Finalmente, los ahorristas pueden revisar periódicamente los indicadores financieros publicados por la SBS, especialmente el ratio de capital global y los niveles de morosidad. También conviene desconfiar de entidades que ofrecen tasas de interés considerablemente superiores a las de sus competidores sin una justificación clara, pues podrían reflejar mayores necesidades de liquidez.
En caso de intervención, la SBS puede disponer que otra institución financiera asuma los depósitos y obligaciones de la entidad afectada o iniciar un proceso de liquidación. Si corresponde activar el FSD, se establece un procedimiento para que los beneficiarios puedan cobrar sus depósitos a través de una entidad pagadora.
El presidente de Paraguay, Santiago Peña, anunció su renuncia este jueves, en medio de la crisis generada por la intervención de Ueno Bank, entidad financiera que cerró sus operaciones tras registrar problemas de solvencia y dejó a millones de clientes sin acceso a sus ahorros. El mandatario sostuvo que su decisión busca preservar la estabilidad del país, la paz social y las instituciones públicas.
La salida de Peña se produjo mientras el Congreso debatía una acusación constitucional en su contra por un presunto mal desempeño de sus funciones relacionado con el escándalo bancario. La Cámara de Diputados aprobó por unanimidad, con 78 votos, iniciar el juicio político, por lo que el Senado deberá pronunciarse sobre el procedimiento. Si acepta la renuncia, el mandatario conservará sus fueros, a diferencia de una eventual destitución.
La crisis de Ueno Bank se agravó después de que el Banco Central de Paraguay detectara que su índice de solvencia había caído por debajo del 50% del mínimo exigido, tras realizarse ajustes a sus estados financieros. La entidad tenía 2,9 millones de clientes en un país de 6,1 millones de habitantes y recibió importantes recursos de organismos públicos durante la gestión de Peña, entre ellos del Instituto de Previsión Social (IPS).
Peña asumió la Presidencia en agosto de 2023, con un mandato previsto hasta 2028. Economista de formación, fue ministro de Hacienda entre 2015 y 2017, durante el Gobierno de Horacio Cartes, y trabajó en el Banco Central paraguayo y el Fondo Monetario Internacional (FMI). Su salida anticipada representa un revés para el Partido Colorado, que gobierna Paraguay desde 1947, salvo el periodo comprendido entre 2008 y 2013.
Pedro Alliana asumió este viernes 6 de noviembre la Presidencia de Paraguay, luego de la destitución de Santiago Peña en medio de la crisis política y financiera que atraviesa el país. El hasta ahora vicepresidente prestó juramento como nuevo jefe de Estado y deberá completar el periodo de gobierno hasta el 15 de agosto de 2028, fecha en la que estaba previsto que concluyera el mandato de Peña.
Alliana llegó al Ejecutivo como parte de la fórmula presidencial del Partido Colorado que ganó las elecciones generales de abril de 2023. Antes de ocupar la Vicepresidencia, fue gobernador del departamento de Ñeembucú, diputado durante dos periodos y presidente de la Cámara Baja entre 2015 y 2022. También encabezó la Junta de Gobierno de la Asociación Nacional Republicana (ANR), conocida como Partido Colorado, entre 2016 y 2023. Su trayectoria política está vinculada al movimiento Honor Colorado, liderado por el expresidente Horacio Cartes.
Con su juramentación como presidente, la Vicepresidencia de Paraguay quedó vacante. De acuerdo con el artículo 234 de la Constitución, al producirse la vacancia durante los dos últimos años del periodo constitucional, corresponde al Congreso Nacional designar al reemplazante, sin necesidad de convocar a elecciones populares. Por ello, los parlamentarios deberán elegir a quien ocupará el cargo hasta agosto de 2028.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.