Los temores del mercado sobre la deuda pública de Francia: ¿Se convertirá en una nueva Grecia?
“Tenemos a Francia hoy día con un spread de deuda altísimo, es el nuevo Grecia de Europa”, sentenció la semana pasada el expresidente del Banco Central, Vittorio Corbo, quien puso al país galo como ejemplo de cómo los niveles de endeudamiento están siendo castigados por los inversionistas.
Los bonos a 10 años del Estado francés cerraron este viernes en 4,858%, un leve descenso respecto del máximo de 4,924% alcanzado el 1 de octubre, su nivel más alto desde el 18 de julio de 2002, cuando tocó los 4,956%.
La cifra además supera el máximo de 2008, en plena crisis subprime, cuando llegó a 4,852% el 13 de junio de ese año.
En paralelo, su diferencial respecto de Alemania —la mayor economía de la zona euro— también apunta a un nivel de riesgo que supera a sus pares. Así, los bonos italianos a 10 años cotizan 110 puntos básicos por sobre su par alemán, y 62 puntos básicos más altos los españoles, mientras que los franceses están 138 puntos arriba.
Según Dario Messi, head of Fixed Income Research de Julius Baer, “Francia presenta elevados déficits primarios y carece de una hoja de ruta clara para reducirlos; esa es la cuestión principal. Si a esto se suma la incertidumbre política, los mercados tienen motivos fundados para exigir una prima de riesgo”.
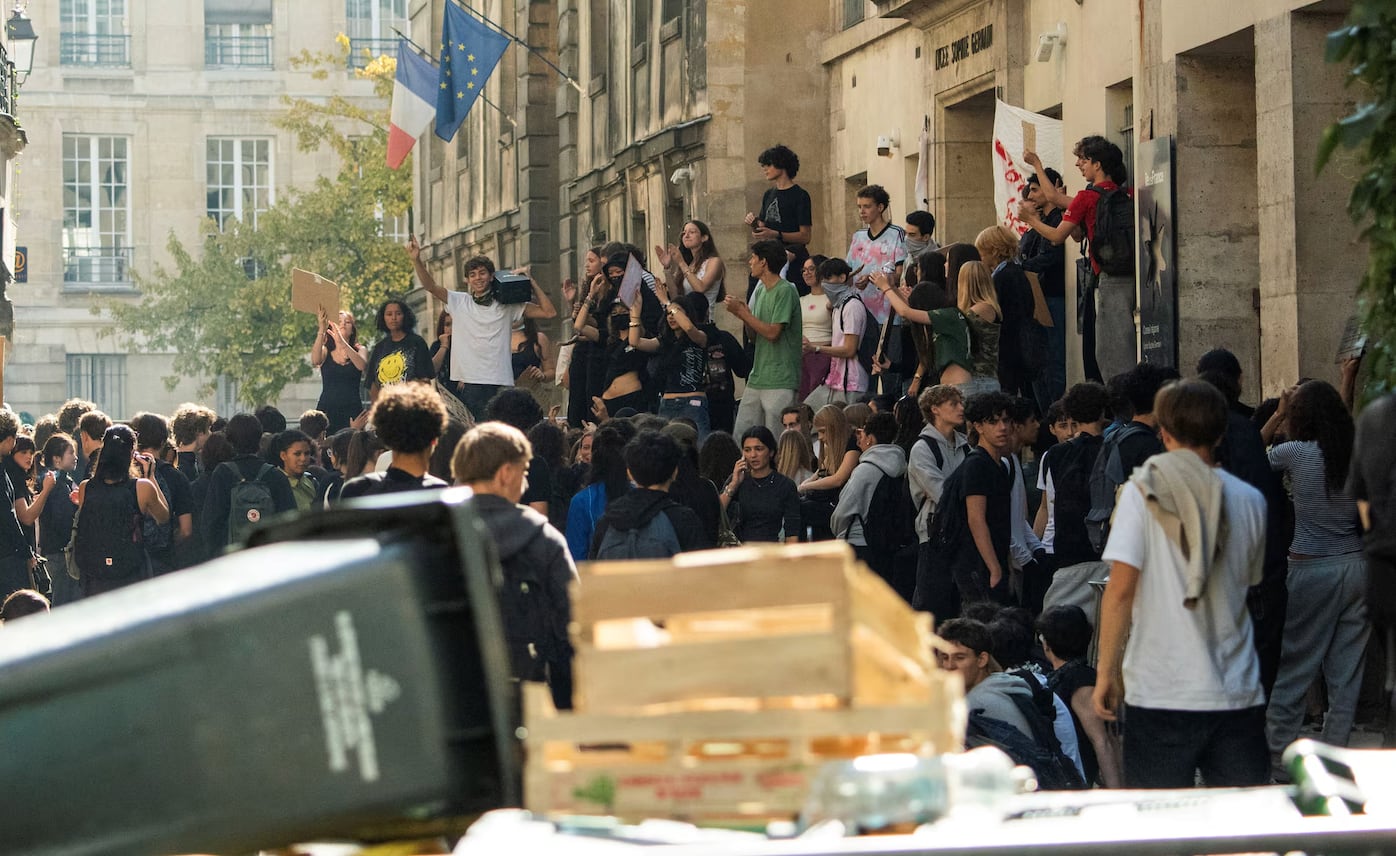
El déficit fiscal francés —la segunda mayor economía de la zona euro— alcanzó un 5% y en 2025 el ratio deuda/PIB llegó a 115,7%. Y su compleja situación fiscal, producto de su alto gasto, no solo se ha hecho sentir en los mercados, sino también en las calles. En los últimos días cientos de miles de estudiantes han salido a protestar denunciando escasez de profesores y los problemas de funcionamiento de los establecimientos, manifestaciones que se han extendido por todo el país.
Ya el gobierno prepara un Presupuesto 2027 que conlleva un recorte en el gasto de 58.000 millones de euros, pero los expertos indican que ello podría no ser suficiente.
La compleja situación concentra el foco de los analistas, quienes ya empiezan a vislumbrar los efectos que un empeoramiento implicaría para la zona euro y las medidas que tanto Francia como el Banco Central Europeo (BCE) podrían tomar. Pero, sobre todo, también empiezan a calibrar si lo que ocurre con el país podría significar una nueva crisis de deuda, como la que ocurrió a inicios de la década pasada con Grecia.
Para Messi, “existen varios elementos que hacen menos probable una nueva crisis de deuda originada en Francia: la banca de la eurozona goza de mucha mejor salud que en 2011-2012, cuando aún se estaba recapitalizando tras la crisis financiera mundial”, a la vez que “Francia cuenta también con un vencimiento medio de la deuda relativamente largo; es decir, el aumento de los rendimientos no se traduce de inmediato en mayores costes de financiación (aunque, lógicamente, estos tienden a subir)”.
Hugo Osorio, director de inversiones de Portfolio Capital, señala que Francia “no es Grecia, por varias razones. A diferencia de lo que ocurrió en los 2010, han pasado 16 años, y hay que recordar que si bien en Europa existen varias políticas fiscales, hay una sola política monetaria: todo lo que pase con Francia, aunque hay un spread enorme entre Francia y Alemania, al final del día afecta al euro, tiene implicancias directas sobre toda la región y, en particular sobre el Banco Central Europeo”.
“La gran pregunta es si tiene solución: tiene dos vías; la primera es la fiscal, Francia ya no puede subir impuestos, tiene entonces que reducir gastos, lo que termina generando inestabilidad social. La vía fiscal no va a solucionar por sí sola el problema y va a requerir probablemente al BCE, que difícilmente dejará caer a Francia, porque hacerlo es dejar caer a la zona euro”, sostiene el analista.
De acuerdo a Messi, el BCE dispone ahora de instrumentos mucho mejores que los que tenía durante la crisis griega, y que están diseñados por si la situación se deteriora.
“Tendría motivos de sobra para desplegarlos si surgieran efectos de contagio (algo que ocurriría automáticamente si la segunda mayor economía de la eurozona sufriera una presión extrema). En tal escenario, las condiciones financieras se endurecerían drásticamente para el bloque monetario y las perspectivas desinflacionarias resultantes eliminarían cualquier motivo o dilema que impidiera al BCE actuar con decisión”, explica.
Sin embargo, a fines de la semana pasada el premio Nobel de Economía, Paul Krugman, advirtió que Francia enfrenta el riesgo de una crisis de deuda y que podría haberse convertido en un país “demasiado grande para ser salvado” por el BCE.
En una columna publicada en su blog de Substack, titulada “What’s the matter with France”, planteó que un eventual rescate de Francia sería “extremadamente caro” para el BCE y políticamente polémico mientras el país siga alejándose “aún más de la responsabilidad fiscal”.
“Francia puede haber cruzado la línea de ser demasiado grande para caer a ser demasiado grande para ser salvada”, escribió Krugman.
¿Ya eres suscriptor? Inicia sesión
Esta nota es exclusiva para suscriptores
Suscríbete para leerla completa y acceder a todo nuestro periodismo.
NEWSLETTER
 Pulso PMLunes a viernes, 12:30 PMLo más relevante en mercados, empresas y negocios: información oportuna, contexto y contenido para tomar mejores decisiones.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.