米オラクル決算から見えた「AIインフラの現在地」 4年以上前のGPUが20%高い価格で再契約 | 政治・経済・投資 | 東洋経済オンライン

INDEX
オラクルは1977年創業の米ソフトウェア企業。主力のデータベースに加え、クラウドインフラ「OCI」、業務アプリケーション「Fusion」「NetSuite」、医療分野の「Oracle Health」を手がけています。共同CEO体制をとっており、マイク・シシリアCEOがアプリケーション事業、クレイ・マグワークCEOがインフラ事業を主に担当しています。
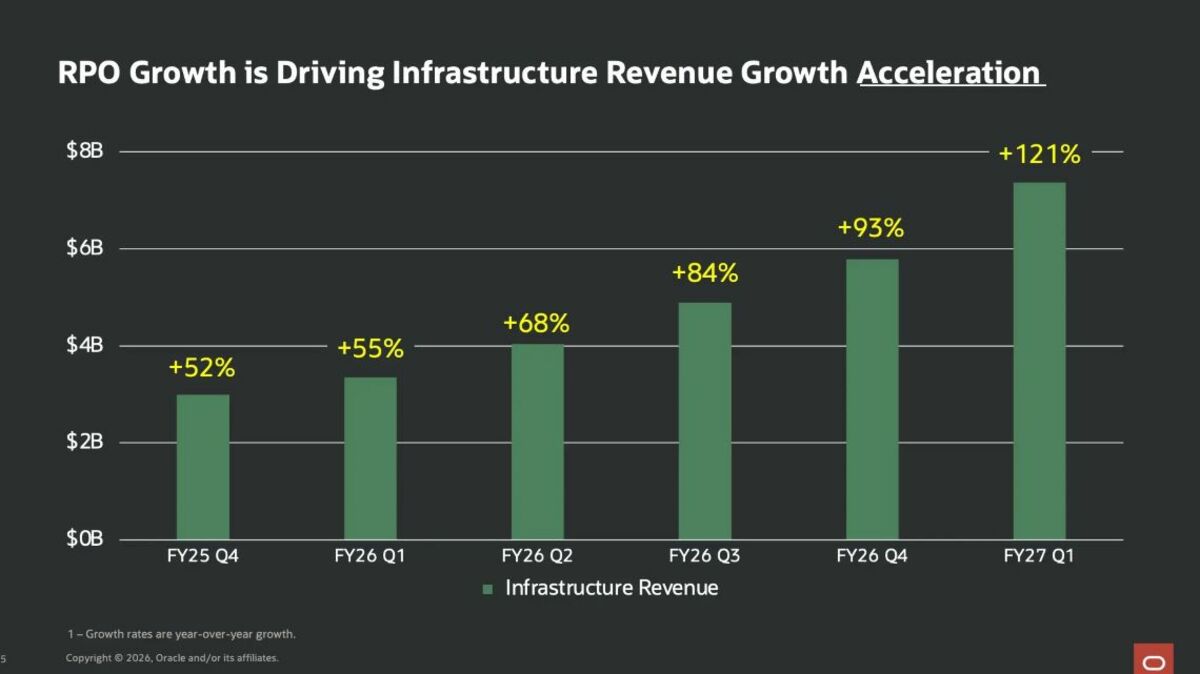
2026年6〜8月期の売上高は過去最高の193億ドルで、前年比30%増。6〜8月期の売上高が直前の3〜5月期を上回ったのは初めてです。クラウドインフラ売上高は74億ドルで前年比121%増となり、直前四半期の93%増からさらに加速しています。2027年5月期の売上高見通しを「少なくとも900億ドル」(前年比34%増)へ引き上げました。
受注残が260億ドル積み上がった意味
本連載「Strainer Report」はわかりやすい図表に定評のあるストレイナーの決算分析記事のうち、海外企業に関するレポートを掲載しています。詳細はStrainerをご覧ください
受注残を示すRPO(残存履行義務)は、2026年3〜5月期から260億ドル増加しました。マクソンCFOによると、新規契約の大半は顧客の前払いや、顧客がハードウェアを持ち込む形式で結ばれています。オラクルが追加で資本を投じる必要はなく、設備投資や売上への影響は2028年5月期以降。CEOはAI関連だけで300億ドル超の契約を、オラクルの追加資本なしで獲得したと説明しました。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.