LS証券、エスワン目標株価11万5000ウォンに
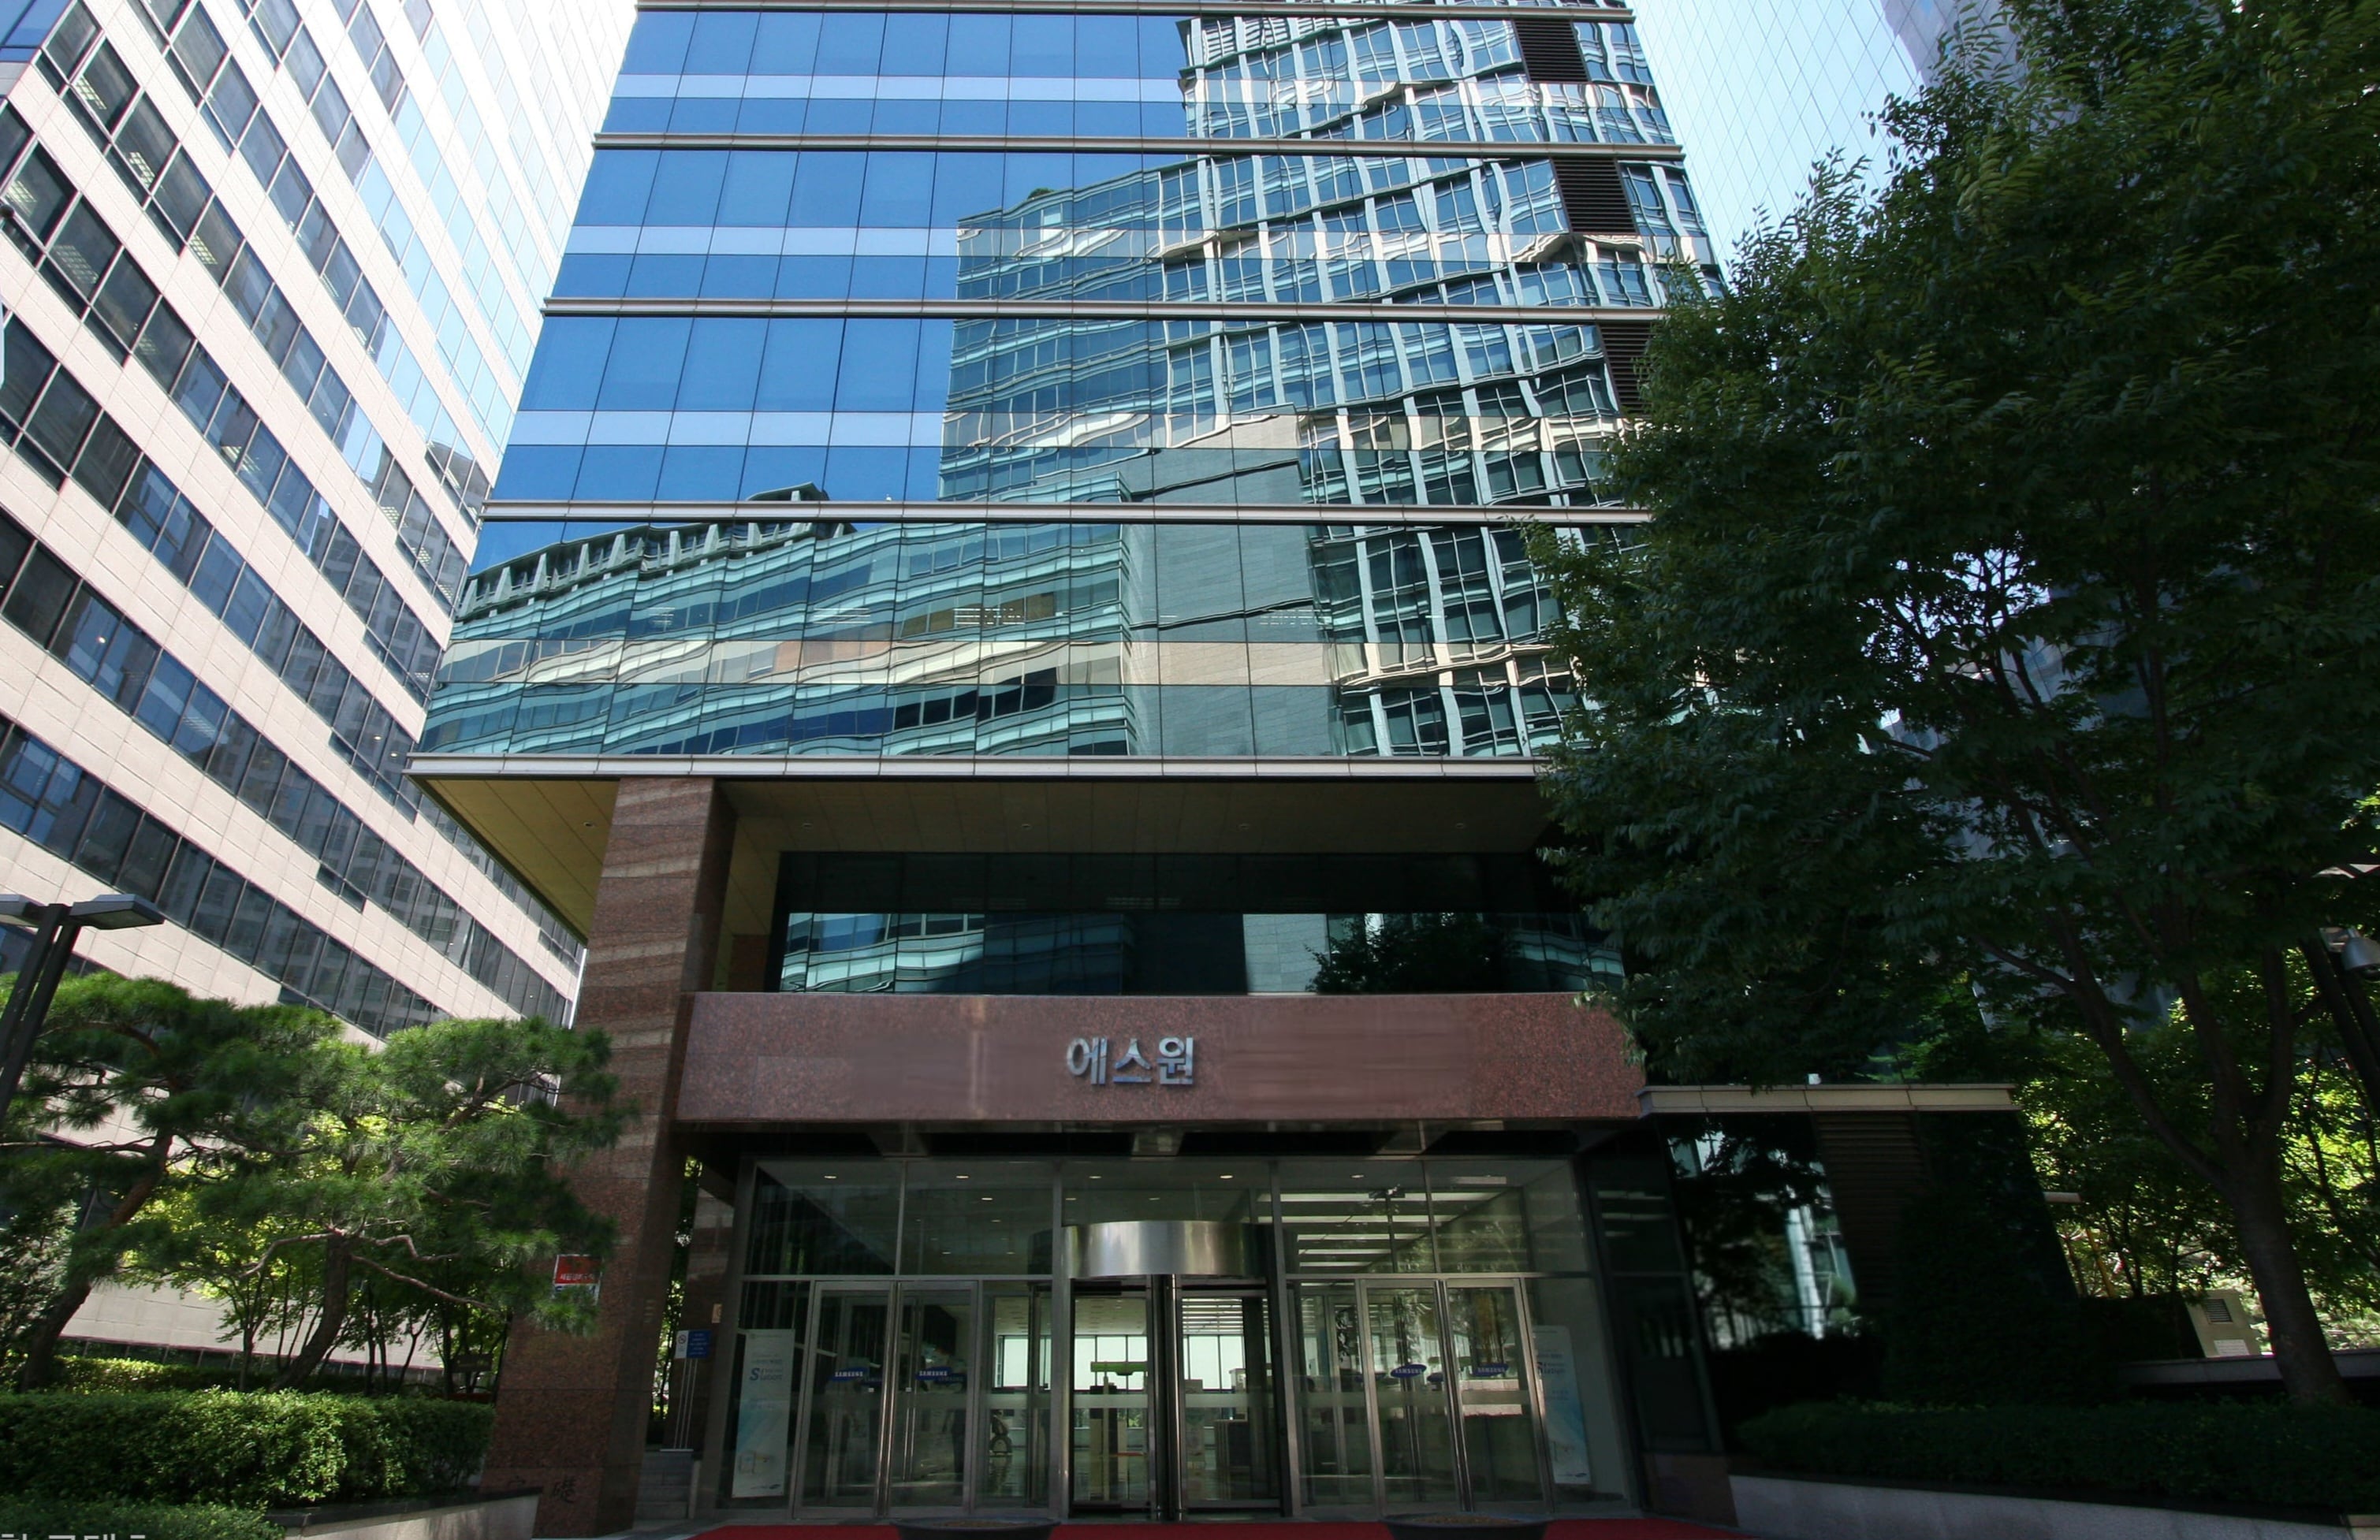
投資判断を従来の「保有」から「買い」に引き上げ、目標株価も従来の8万8000ウォンから11万5000ウォンへ30.7%引き上げた。前取引日の終値は9万8500ウォンだった。
LS証券のキム・セリョン研究員は「エスワンの今年第3四半期の売上高は前年同期比2.6%増の7167億ウォン、営業利益は5.3%増の654億ウォンとなり、市場コンセンサス(627億ウォン)に沿う内容だった」と分析した。キム研究員は「利益率の高いセキュリティS部門の受注が売り上げに転換される一方、受注残が減少するミスマッチによりトップラインの減益が続いているが、ビル管理部門が2桁成長を維持し、全体の業績を下支えした」とし、「セキュリティサービスの安定成長が続いており、来年は売上高と利益がいずれも増加するだろう」と見通した。
キム研究員は、今回の目標株価引き上げについて、公開買い付け分の消却を反映した修正1株当たり純利益(EPS)の適用と、積極的な株主還元政策に基づくものだと説明した。エスワンは配当に加え、新たな自社株買いと消却を通じ、2028年までの3年間累計の株主還元率を134%とする方針を示している。
キム研究員は「自社株の公開買い付け価格(9万9000ウォン)提示後に株価は上昇したが、買い付け・消却によって改善する自己資本利益率(ROE)の水準と、来年の業績ターンアラウンドを考慮すれば、追加上昇余地は十分にある」とし、「利上げサイクルの中でディフェンシブ株としての魅力も浮き彫りになるだろう」と分析した。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.