〈反転はいつ?〉第一三共「2年で株価6割下落」の正念場…焦点は次のエンハーツ、トップアナリストが斬る"復活の条件" | ビジネス | 東洋経済オンライン
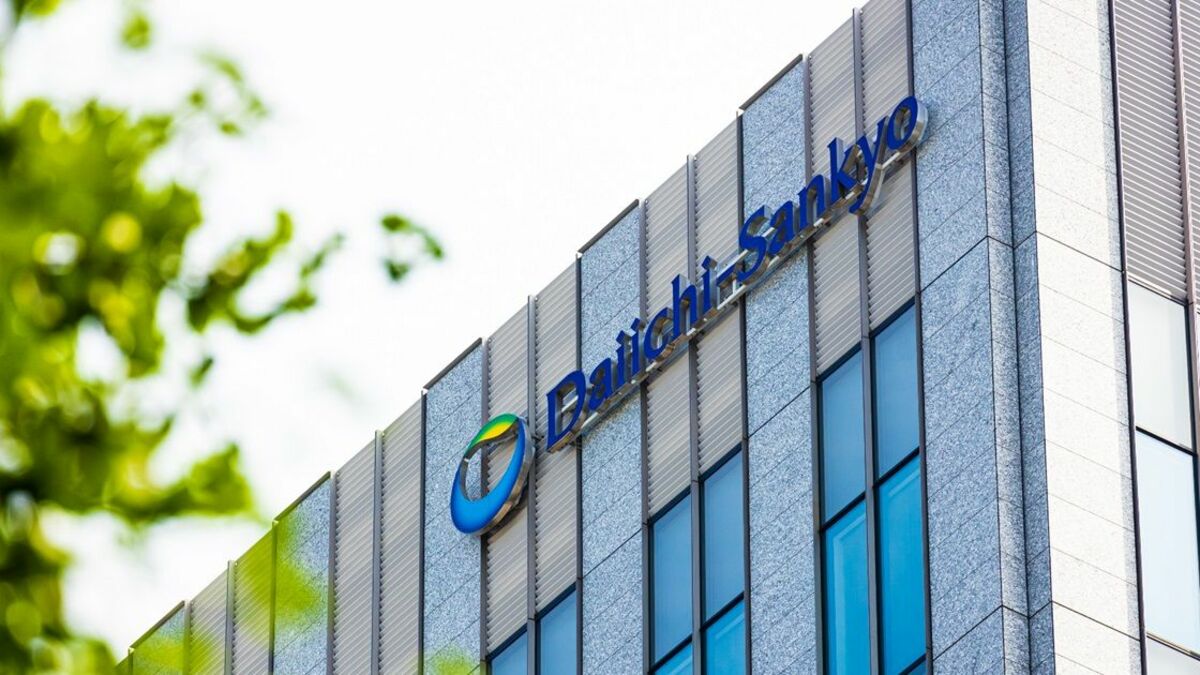
2年前に記録した過去最高値から、株価が6割弱下落している第一三共。投資家の信頼を取り戻すためのポイントは何か(撮影:今井康一)
INDEX
世界トップ5の抗がん剤メーカー入りに向けて邁進する、製薬国内大手の第一三共。同社の株価は、ADC(抗体薬物複合体)の抗がん剤「エンハーツ」への期待が高まっていた2024年に、過去最高値となる6200円台にまで到達した。ところが同年、エンハーツに続く抗がん剤「ダトロウェイ」の肺がん向けの臨床試験で生存期間の延長が示せなかったことをきっかけに急落し、現在は2000円台と低迷している。
業績は至って好調だが、エンハーツが今年度にも1兆円に達するような超大型薬に成長する中、市場は「次のエンハーツ」を期待し、後に続くADCの開発遅延や失敗が「失望売り」を招きやすくなっている。今後、資本市場からの評価を取り戻すことはできるのか。医薬品セクターで20年近くにわたって活躍し、武田薬品工業の財務部門への在籍経験もある、UBS証券の関篤史アナリストに聞いた。
「苦手なコストカット」を確実に行えるか
――第一三共は2030年度までの中期経営計画で、売上高3兆円以上、営業益6000億円以上を目標に掲げています。売上高のうち2.3兆円はがん領域で稼ぐ計画です。この計画の達成可能性について、どうみていますか。
30年度というとまだ時間があるようにみえるが、薬の発売までに時間のかかる製薬の世界では「あと4年しかない」とも言える。すでに製品になっているものや発売が近いもので売上高を作っていかないといけないので、「3兆円」「2.3兆円」という数字を達成するためには、エンハーツとダトロウェイがどのくらい伸びるかが焦点となる。とくに注目すべきは、ダトロウェイのポテンシャルだろう。
営業利益の目標である6000億円は一見、非常に意欲的だ(編集部注・25年度の営業利益は2580億円)。ただ細かく見てみると、26〜29年度までは横ばいで、30年度だけボコっと利益が出る、という想定になっているようだ。
注意したいのは、第一三共の営業利益の目標値が、IFRS(国際会計基準)ベースであること。つまり資産売却などによる一過性の譲渡益を含むことが可能だ。
例えば27年度は、エンハーツの開発・販売で提携する英アストラゼネカからのマイルストーン収入がなくなることで、900億円ほどの減益要因になる。そのタイミングで、(サントリーホールディングスへの売却を発表した)第一三共ヘルスケアの譲渡益が推定約1500億円計上される。利益が著しくへこまないよう、うまく管理しているように見える。
銀座のブルガリビルが有名だが、第一三共は大きな売却益をつくれそうな資産をまだ保有している。そういう意味では「万が一」のときのための保険がかかった目標なのではないか。

関篤史(せき・あつし)/東京大学大学院薬学系研究科で修士号取得後、バークレイズ証券、UBS証券で医薬品業界担当のアナリストを歴任。世界的な金融・経済メディア「Institutional Investor」誌(現・The Extel Japan Survey)の2019年の調査で医薬品セクター第1位を獲得。その後、武田薬品工業にてAPAC地域のCFO、グローバルファイナンス部門ヘッド・オブ・プランニングとして同社のグローバル予算および予測プロセスの統括を担当。25年11月にUBSに復帰。科学への情熱で広く知られ、メディアへも多数の寄稿を行う。薬剤師(写真:UBS証券)
―― 経営陣がADC製品への絶対的な自信からこの目標値を出したようには思えない、と。
よい意味でのストレッチに期待したいところだ。他社ではIFRSベースではなく、(会社が独自に設定した、本業から創出された営業利益を示す基準である)コア営業利益の目標を出していることが多く、コア営業利益で6000億円であれば「すごいな」と思うところだが……。
この記事は有料会員限定です
残り 3349文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます
7 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
いんなみ しほShiho Innami
早稲田大学卒、同大大学院修了後、東洋経済新報社に入社。流通・小売業界、総合電機、介護業界などの担当記者、『週刊東洋経済』の巻頭特集の担当を経て、現在は医薬品業界を担当。働き方改革、ジェンダー問題などに関心。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.