Как на экономику влияют слова Набиуллиной и глав ЦБ других стран? И почему нам кажется, что цены растут быстрее, чем отражает статистика? Изучают авторы рассылки «Как это работает?»

В экономике, в отличие от большинства других областей, слова не только описывают реальность, но и создают ее. Прогноз погоды не влияет на погоду, а прогноз инфляции способен повлиять на динамику цен. Ожидая подорожания, люди покупают товары заранее и требуют повышения зарплат, а продавцы закладывают будущие издержки в цены. Так ожидания сами становятся фактором, который меняет экономическую реальность и влияет на политику. О том, почему экономика так чувствительна к словам, когда они спасали, а когда разоряли, что такое управление ожиданиями и почему российская власть говорит все больше, но старается сказать все меньше, в новом выпуске рассылки Берлинского центра Карнеги «Как это работает?» рассуждают эксперт по экономической политике, социолог Александра Прокопенко и экономический аналитик Александр Коляндр
Это сокращенная версия рассылки. Чтобы подписаться на полную версию «Как это работает?», перейдите по ссылке.
«Поверьте, этого будет достаточно»
26 июля 2012 года тогдашний глава Европейского центрального банка (ЕЦБ) Марио Драги выступал перед инвесторами в Лондоне. Еврозона трещала по швам: инвесторы разочаровались в надежности госдолга стран союза, доходность десятилетних испанских облигаций превысила 7%, рынки закладывали в цены распад валютного союза. Драги сказал, что ЕЦБ готов сделать для сохранения евро все необходимое — whatever it takes. И добавил: поверьте, этого будет достаточно.
Слов Драги тогда действительно хватило. Через полтора месяца ЕЦБ объявил программу выкупа гособлигаций, но так ни разу ею и не воспользовался. Доходности начали снижаться еще до официального запуска программы. Кризис остановила не покупка активов, а обещание их купить, в которое рынок поверил.
Четвертью века ранее председатель Федеральной резервной системы (ФРС) Алан Гринспен шутил: если его слова показались предельно ясными, значит вы его неправильно поняли. Подход Гринспена заключался в том, чтобы напустить тумана: чем меньше рынок знает о намерениях регулятора, тем сложнее ему на этом играть.
Между этими двумя фразами — принципиальный разворот в представлениях центробанков о собственной работе. Они перестали скрывать намерения и начали их объяснять, поскольку выяснилось: в экономике слова тоже работают. Иногда сильнее денег. Причем ясные заявления оказываются эффективнее туманных формулировок. Вслед за центробанками этот подход стали перенимать правительства и другие участники экономической политики <…>
Дилемма регулятора
14 сентября 2007 года Банк Англии объявил об экстренной поддержке ипотечного банка Northern Rock. Сообщение должно было успокоить вкладчиков, но вызвало обратный эффект: у отделений выстроились очереди, началось первое массовое бегство клиентов из британского банка с викторианских времен. Логика была простой: если банку потребовалась помощь, деньги лучше забрать сейчас. Паника закончилась лишь после того, как министр финансов Алистер Дарлинг пообещал гарантировать сохранность всех вкладов в Northern Rock. Одно заявление запустило бегство вкладчиков, другое его остановило.
В этом и заключается главная дилемма экономической коммуникации: регулятор не всегда может просто говорить правду о рисках. Сказать «банк на грани» — значит ускорить его крах. Промолчать — значит потом объяснять, почему риски скрывали. Поэтому язык центробанков и минфинов осторожен, а иногда уклончив. Границу между осторожностью и неправдой мы тоже постараемся обозначить.
Четыре аудитории
Экономическое заявление одновременно читают рынок, бизнес, домохозяйства и политики. Это разные аудитории, и каждая из них слышит свое. А рыночные игроки еще часто публикуют собственные интерпретации слов регулятора, усиливая или ослабляя их эффект.
Показательный пример — март 2015 года. С конца 2014 года ФРС обещала проявлять «терпение» в вопросе повышения ставки, а ее председатель Джанет Йеллен поясняла: пока это слово остается в заявлении, повышения в ближайшие пару заседаний ждать не стоит. К мартовскому заседанию рынок обсуждал только одно: уберут слово или нет. Его убрали, но одновременно ФРС снизила медианный прогноз ставки на конец года с 1,125% до 0,625%. А Йеллен на пресс-конференции пояснила: отказ от слова «терпеливые» еще не означает, что ФРС станет нетерпеливой. Dow Jones закрылся ростом на 1,3%. Рынок ждал ужесточения из-за одного слова, а получил сигнал о смягчении от нескольких других.
Нобелевский лауреат Роберт Шиллер в книге Narrative Economics (2019) предложил рассматривать экономические нарративы как эпидемии: истории распространяются, мутируют и затухают, а люди принимают решения по ним, а не исходя из статистики. «Квартиры всегда дорожают», «доллар надежнее рубля», «в кризис скупай гречку» — такие представления двигают спрос сильнее любого отчета Росстата. Поэтому экономическая коммуникация конкурирует не с молчанием, а с другими историями. Кто не рассказывает свою, уступает место чужой.
Слова, за которыми стояли деньги
К марту 1933 года, в разгар Великой депрессии, американские банки уже месяц сталкивались с массовым бегством вкладчиков. 6 марта президент Франклин Рузвельт объявил «банковские каникулы», фактически закрыв всю банковскую систему. 9-го числа Конгресс принял Чрезвычайный банковский закон, а 12-го, в воскресенье вечером, Рузвельт выступил по радио с первой «беседой у камина». Он простыми словами объяснил, что произошло, почему и что будет дальше, и заверил американцев: хранить деньги во вновь открывшемся банке безопаснее, чем под матрасом.
Это сработало. За две недели американцы вернули в банки больше половины припрятанных наличных, а 15 марта, в первый торговый день после каникул, фондовый рынок показал крупнейший однодневный рост в своей истории.
Экономист Уильям Силбер, разбирая этот эпизод, показал, что люди поверили не столько словам Рузвельта, сколько стоявшему за ним закону, который позволил подтолкнуть ФРС к созданию фактической гарантии вкладов в открывшихся банках. Пресса обратила на это внимание, и обещания президента стали убедительнее. «Беседа у камина» объяснила новые правила, но важнее было то, что сами правила действительно изменились. В 2012 году с Драги сработал тот же механизм: за whatever it takes стоял печатный станок ЕЦБ, и рынок понимал, что играть против эмитента валюты бессмысленно.
Но бывают и обратные ситуации. 5 декабря 1996 года Алан Гринспен в речи о центральных банках задался вопросом: как понять, что «иррациональное изобилие» уже раздуло цены активов. На следующий день рынки от Токио до Нью-Йорка отреагировали падением. Но ФРС ставку не тронула, котировки быстро восстановились, а Nasdaq рос еще три года, пока в 2000-м пузырь доткомов не лопнул. Фраза стала крылатой, но предупреждение, не подкрепленное действиями, ничего не остановило.
22 мая 2013 года тогдашний глава ФРС Бен Бернанке в Конгрессе допустил, что его ведомство может замедлить покупки облигаций в ближайшие несколько заседаний. Он рассуждал вслух, но рынок воспринял его слова как сигнал о смене политики. Доходность десятилетних казначейских облигаций США к концу года выросла примерно с 2% до 3%, капитал побежал с развивающихся рынков, индийская рупия обновила исторический минимум. Фактически сокращать покупки ФРС начала только спустя семь месяцев. Эпизод вошел в учебники как taper tantrum — «истерика из-за сворачивания» программы выкупа активов.
У России свои хрестоматийные примеры. 14 августа 1998 года Борис Ельцин ответил на вопрос журналистов, что девальвации не будет — «твердо и четко». Через три дня правительство и ЦБ объявили технический дефолт по государственным краткосрочным облигациям (ГКО) и расширили валютный коридор. К концу года доллар стоил больше 20 рублей против шести с небольшим до кризиса. Последствия той фразы измерялись не только курсом: недоверие к официальным заявлениям о рубле сохранилось на десятилетия.
В ночь на 16 декабря 2014 года ЦБ поднял ставку сразу с 10,5% до 17%. Решение должно было остановить падение рубля, но, объявленное посреди ночи и без подготовки рынка, выглядело как паника регулятора. Днем доллар на бирже подскакивал до 80 рублей, евро — до 100. День вошел в историю как очередной «черный вторник». Через несколько лет после этого эпизода в России и вовсе запретили уличные табло обменников. Официально запрет объясняли борьбой с мошенниками, но, вероятно, сыграло роль и то, что информация на табло влияла на ожидания населения по курсу валюты и инфляции.
На этих примерах хорошо видно, что слово работает как мультипликатор действия. Без подкрепления действиями слова в лучшем случае не дают результата, как у Гринспена, а в худшем подрывают доверие, как у Ельцина. Но и действия без объяснения могут сами стать источником паники.
Работа с ожиданиями
Представим семью, которая собирается менять холодильник. Если она ждет, что через год он подорожает на 15%, разумно купить сейчас, даже в кредит. Если так рассуждает каждая десятая семья, спрос на холодильники растет, и продавцы поднимают цены. Работник, который ждет инфляции, просит прибавку заранее, а работодатель закладывает ее в цену продукции. Так ожидание инфляции само становится причиной роста цен. Поэтому центробанки следят не только за ценами, но и за представлениями людей об их будущем изменении.
Экономисты до сих пор спорят о том, как формируются ожидания. По одной версии, люди смотрят назад: если цены росли на 10% в прошлом году, они ждут примерно такого же повышения и в этом. По другой, люди смотрят на правила игры: если правила меняются и люди верят в их соблюдение, сразу же меняются и ожидания.
Самый сильный аргумент в пользу второй версии привел Томас Сарджент в статье «Конец четырех больших инфляций» (1982). Гиперинфляции в Австрии, Венгрии, Польше и Германии 1920-х годов прекратились не постепенно, а почти мгновенно после смены экономической политики: государства сбалансировали бюджеты и прекратили финансировать дефицит за счет центробанков. Рост цен остановился раньше, чем рост денежной массы. Люди поверили новым правилам вопреки прошлому опыту.
Однако проблема в том, что у любого правительства есть соблазн нарушить обещание: пообещать низкую инфляцию, а перед выборами подстегнуть экономику дешевыми деньгами. Финн Кюдланд и Эдвард Прескотт в 1977 году показали, что люди понимают этот соблазн и заранее учитывают его в своих ожиданиях. Обещание, которое выгодно нарушить, не работает. Отсюда идея независимых центробанков с жесткими правилами, которые делают нарушение обещаний слишком дорогим.
Доверие иногда приходится покупать. Пол Волкер, возглавив ФРС в 1979 году, поднял ставку почти до 20% и провел страну через две рецессии. К середине 1983 года инфляция в США упала с пиковых 14,8% в марте 1980-го до менее чем 3%. Американцы поверили ФРС не потому, что она хорошо объясняла, а потому, что увидели: она готова платить за свои слова.
Ожидания могут более чем вдвое превышать инфляцию. Например, в сентябре 2026 года население России ждало инфляции в 14,2% на год вперед, а наблюдаемую инфляцию оценивало в 15,1%. Официальная годовая инфляция, по оценке Банка России на 7 сентября, составляла 6,3%, а экономисты в опросе ЦБ прогнозировали на 2026 год 6,6%. К 5 октября, после индексации тарифов ЖКХ, годовая инфляция ускорилась до 7,2% (оценка Минэкономразвития).
Население ошибается? Скорее, иначе ведет подсчеты. Домохозяйство ориентируется не на индекс потребительских цен, а на чеки из магазинов, стоимость бензина и коммунальных услуг. Тарифы ЖКХ с июля 2027 года вырастут на 11%, почти втрое быстрее цели ЦБ. И у тех, кто помнит обещание «девальвации не будет», есть основания не доверять официальным цифрам.
Пока обещание 4% расходится с ценниками в магазинах, люди верят ценникам. Даже три года низкой инфляции в 2017–2019 годах (тогда она колебалась в пределах 4%) не могут перевесить более свежие впечатления от скачков цен во время пандемии и после введения западных санкций в ответ на полномасштабное вторжение России в Украину.
От «никогда не объясняй» к «объясняй все»
Монтегю Норман, управлявший Банком Англии в 1920–1944 годах, по легенде руководствовался принципом «никогда не объясняй, никогда не оправдывайся». Еще в начале 1990-х этот подход был нормой. До февраля 1994-го ФРС даже не объявляла о своих решениях по ставке: рынок вычислял их по операциям на денежном рынке.
Перелом в коммуникации начался с небольшой страны — Новой Зеландии. Она первой перешла к инфляционному таргетированию: закон о Резервном банке 1989 года закрепил за ним цель по инфляции и сделал главу банка лично ответственным за ее достижение. Впоследствии этот режим распространился на десятки стран. Его основные принципы — численная цель по инфляции, независимость центробанка от правительства, прозрачность и подотчетность. Последние два непосредственно связаны с коммуникацией и управлением ожиданиями.
Набор инструментов центробанков со временем расширялся: пресс-релиз в день решения, пресс-конференция главы банка (ФРС проводит их с 2011 года), протоколы заседаний, прогнозы собственной ставки. С 2012 года ФРС публикует dot plot — точечную диаграмму, на которой показаны анонимные ответы каждого члена комитета: какой именно он видит ставку в будущем. Еще одним важным инструментом стал forward guidance — указание на будущие шаги, которое позволяет менять условия на рынке, не меняя ставку.
Впрочем, новый глава ФРС Кевин Уорш объявил, что при нем центробанк будет «меньше говорить»: сократит объявление ожиданий и число пресс-конференций. Рынку это не понравилось. Но сдержит ли Уорш свое слово — пока неясно.
После кризиса 2008 года центральные банки существенно увеличили свою коммуникационную активность: Банк Англии, например, в 2016 году выступил с 80 речами против примерно 34 в год в 2000-е. Взаимодействие и с профессиональным сообществом, и с широкой аудиторией приобрело особое значение в эпоху низких ставок и стабильно низкой инфляции. Когда пространство для традиционных инструментов денежно-кредитной политики исчерпано, слова центробанка по степени воздействия на ожидания участников рынка могут быть не менее эффективны, чем решения. Более того, исследователи выяснили, что для рынков важны не только слова, но также тон и мимика руководства центробанка. Значение могут иметь даже детали их одежды и положение рук во время пресс-конференций.
Банк России перешел к плавающему курсу в ноябре 2014 года, а вскоре после этого — к таргетированию инфляции с целью 4%. С тех пор он последовательно наращивал прозрачность своей политики. С апреля 2021 года банк публикует прогноз средней ключевой ставки, хотя еще в 2019-м его руководство опасалось, что рынок воспримет такой прогноз как обязательство. С февраля 2024 года он выпускает Резюме обсуждения ключевой ставки, где описаны — без указания авторов — аргументы за и против решения.
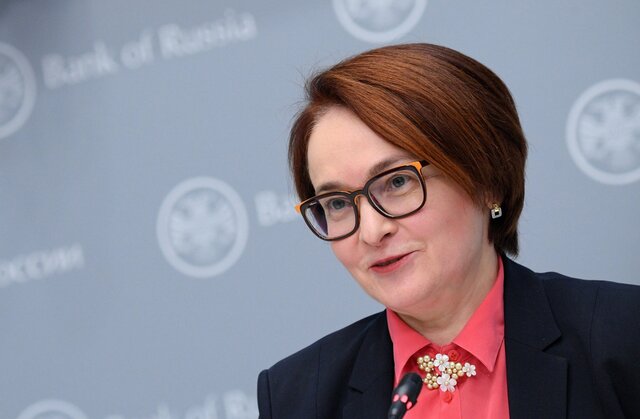
Существовал и неформальный канал: аналитики годами пытались расшифровать смысл брошек главы центробанка Эльвиры Набиуллиной на пресс-конференциях после решений по ставке. После начала войны брошки исчезли, а в июле 2026 года Набиуллина попросила не искать тайных сигналов. Это не останавливает аналитиков: теперь они изучают — пока, впрочем, не вполне серьезно — цвет носков заместителя Набиуллиной Алексея Заботкина (аналитики индийского банка SBI тем временем искали связь между цветом галстука главы Резервного банка страны и решениями по ставке).
У коммуникации, как у всякого метода, есть свои пределы. Она хорошо работает, пока слова не противоречат действиям. Когда государство накачивает спрос через прямые расходы или стимулирование ставок по кредитам для различных отраслей экономики, а центробанк обещает низкую инфляцию, люди и фирмы смотрят на расходы, а не на обещания. В пресс-релизе сентября 2026 года ЦБ прямо предупредил: если новые бюджетные проектировки будут предполагать более высокий структурный дефицит, может потребоваться более жесткая политика, чем в базовом сценарии. Это редкий случай, когда центробанк через пресс-релиз (формальный инструмент) адресует сообщение не рынку, а правительству. Минфин намек понял и заложил в бюджет более жесткую траекторию дефицита. Тем самым он как бы передал ЦБ ответный сигнал: мы свое дело сделали, теперь ваш ход.
В условиях военной экономики этот разговор становится все менее равным. Нужды бюджета начинают определять денежную политику, а не наоборот. ЦБ по-прежнему определяет цену денег, но все хуже управляет их количеством. И чем меньше он может сделать, тем больше вынужден говорить.
Кремлевский новояз
В романе Оруэлла «1984» Министерство изобилия клятвенно обещает не сокращать шоколадный паек. Затем его уменьшают с 30 до 20 граммов. Вскоре по телеэкрану объявляют о повышении пайка до 20 граммов и о том, что народ благодарит Большого Брата за прибавку. Главный герой — Уинстон Смит — помнит, что еще вчера паек составлял 30 граммов, но его работа как раз и заключается в том, чтобы исправлять в архивах прежние обещания. Оруэлл описал крайнюю форму экономической коммуникации: власть не управляет ожиданиями, а переписывает память.
В июне 2026 года Минэкономразвития опубликовало очередной мониторинг цен. Когда цены падали, министерство сообщало об этом прямо: электротовары «подешевели», цены «снизились». Когда росли, направление исчезало: продовольствие «изменилось» на 0,23%, бензин — на 0,9%. Получается, что цены в России либо снижаются, либо изменяются, но никогда не растут.
И это не случайная небрежность пресс-службы, а часть целого словаря новояза. Спад называют «плановым охлаждением», рецессию — «отрицательным ростом», торможение экономики — «структурной донастройкой», а отказ компаний инвестировать — «инвестиционной сдержанностью». Будто речь идет о добродетели, а не о реакции на высокие ставки и неопределенность. Рядом существует другой словарь, в котором взрыв называют «хлопком», пожар — «задымлением», а войну — «специальной военной операцией».
Особенно показательно, что происходит, когда возражения все-таки звучат. Летом 2026 года глава Сбербанка Герман Греф утверждал, что высокая ставка душит экономику. Ему вторили представители бизнеса: они говорили о «переохлаждении» экономики и предлагали вписать в учебники рядом с «шоком Волкера» «капкан Заботкина» — по фамилии зампреда ЦБ, отвечающего за денежно-кредитную политику. Набиуллина возражала, что термин «переохлаждение» используют слишком вольно: для него нужны инфляция существенно ниже целевых 4%, рост безработицы и падение реальных доходов. Дискуссия свелась к тому, какой температурный ярлык допустим.
Тот же прием работает с неудобной статистикой. Министр экономического развития Максим Решетников счел статистическим казусом данные Росстата о падении инвестиций в первом квартале на 14,3%: по его словам, они «не очень стыкуются» с динамикой ВВП. Когда число противоречит официальному рассказу, под сомнение ставят число. Сам язык при этом становится все менее определенным. Антрополог Александра Архипова поясняет: смысл в том, чтобы никто не понял, что именно утверждает власть, и в итоге ей ничего не приходилось бы корректировать.
Эвфемизмы используются везде. Летом 2022 года Белый дом доказывал, что два квартала падения ВВП еще не означают рецессию (хотя классическое определение говорит именно об этом). Оппозиция обвинила администрацию Джо Байдена в попытке переопределить понятие. А в Германии термин Sondervermögen («особое имущество»), которым называют в том числе финансируемые за счет долга специальные фонды, лингвисты признали антисловом 2025 года.
Но разница не в словах, а в обратной связи. В США спор о рецессии за несколько дней разобрали фактчекеры (и пришли к выводу, что определение никто не менял), а оппозиция превратила его в политический сюжет. В Германии термин получил публичное осуждение. В России спор допускается среди своих и из-за ставки, но механизма, который заставил бы власть отказаться от подобных формулировок, нет. Поэтому новояз не корректируется, а лишь нарастает.
Почему важно это знать
Экономическая коммуникация кажется делом трейдеров и аналитиков. На деле она касается каждого, у кого есть вклад, ипотека или зарплата.
Разрыв между словами и прогнозами сам по себе служит сигналом. Когда министерство называет спад «охлаждением», а в собственном прогнозе закладывает стагнацию, верить стоит прогнозу. Чем дальше официальные формулировки расходятся с цифрами, тем заметнее проблемы, которые они призваны скрыть. Новояз не скрывает проблему, а указывает на нее.
Доверие стоит денег, что хорошо помнят пережившие дефолт 1998 года. Россияне ожидают инфляцию в 14% при официальных 6–7%, и этот разрыв отражает в том числе накопленное недоверие — от обещания «девальвации не будет» до цен, которые не растут, а «изменяются». Государству, которому не верят, приходится платить больше: высокими ставками, дорогим долгом, затяжной борьбой с инфляционными ожиданиями. Часть ставки ЦБ, которую платит каждый заемщик, — это плата за обещания, которые когда-то не сдержали.
Экономику нельзя заговорить. Но о ней можно говорить так, что словам перестают верить. И тогда даже правильные решения начинают работать хуже.
- Blinder, A. S., Ehrmann, M., Fratzscher, M., de Haan, J., & Jansen, D.-J. Central Bank Communication and Monetary Policy: A Survey of Theory and Evidence. Journal of Economic Literature, 46(4), 2008, pp. 910–945. https://www.aeaweb.org/articles?id=10.1257/jel.46.4.910 (открытая версия: NBER Working Paper 13932, 2008. https://www.nber.org/papers/w13932)
- Holmes, D. R. Economy of Words: Communicative Imperatives in Central Banks. — Chicago: University of Chicago Press, 2013. https://www.press.uchicago.edu/ucp/books/book/chicago/E/bo16956421.html
- Shiller, R. J. Narrative Economics: How Stories Go Viral and Drive Major Economic Events. — Princeton: Princeton University Press, 2019. https://press.princeton.edu/books/hardcover/9780691182292/narrative-economics
- Sargent, T. J. The Ends of Four Big Inflations. In: Hall, R. E. (ed.). Inflation: Causes and Effects. — Chicago: University of Chicago Press, 1982, pp. 41–98. https://www.nber.org/books-and-chapters/inflation-causes-and-effects/ends-four-big-inflations
- Kydland, F. E., & Prescott, E. C. Rules Rather than Discretion: The Inconsistency of Optimal Plans. Journal of Political Economy, 85(3), 1977, pp. 473–491. https://www.journals.uchicago.edu/doi/10.1086/260580
- Silber, W. L. Why Did FDRʼs Bank Holiday Succeed? Federal Reserve Bank of New York Economic Policy Review, 15(1), 2009, pp. 19–30. https://www.newyorkfed.org/research/epr/09v15n1/0907silb.pdf
- Архипова, А. «(Не)занимательная антропология». Telegram-канал. https://t.me/anthro_fun
- «Эконс» (Econs.online). Сайт об исследованиях по экономике и финансам, который ведут сотрудники Банка России. https://econs.online/
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.