França, en les hores més fosques
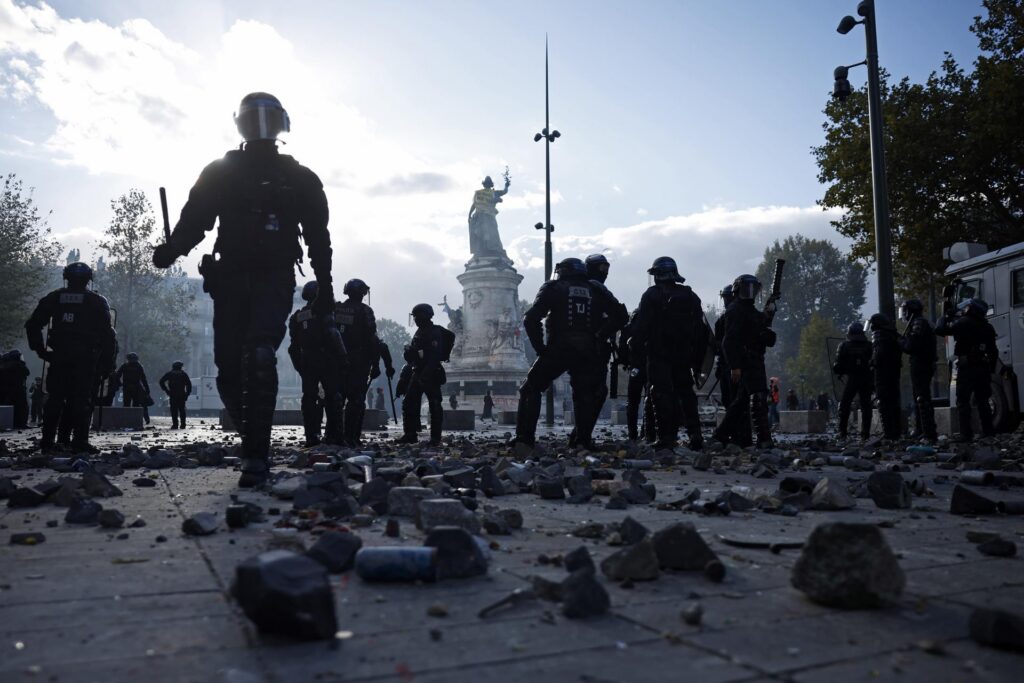
A l’estat francès, els ciutadans esperen amb preocupació l’anomenat “acte II” de les manifestacions convocades. “Estem preparats. No en deixarem passar ni una”, ha assegurat aquest matí el ministre d’Interior, Laurent Nuñez, que ha anunciat que 70.000 policies i gendarmes serien mobilitzats. Aquesta xifra supera d’un 20% la d’agents de seguretat que es van desplegar dissabte passat, quan hi va haver els duríssims aldarulls pertot arreu. Les autoritats han provat de limitar al màxim la mobilització, i han autoritzat tan sols les manifestacions organitzades pels sindicats. Aquesta és la cara visible de la situació de la societat. Però n’hi ha una altra, més amagada, que té el govern en estat d’alerta. És la marxa de l’economia.
Precisament, aquest matí s’han sabut les darreres dades de la PMI Flash, segons les quals la conjuntura del sector privat francès s’ha deteriorat durant l’octubre i s’ha retrobat amb la contracció després d’una breu recuperació del creixement al setembre. La disminució de l’activitat reflecteix el retrocés més gran de la demanda de béns i serveis d’ençà del maig, una tendència que les empreses entrevistades han explicat per la creixent incertesa regnant i les pressions econòmiques. Quant a les perspectives d’activitat en els dotze mesos vinents, les darreres dades de l’enquesta posen de manifest el grau més alt de pessimisme registrat d’ençà de fa sis anys i mig.
Així definia aquest matí l’avanç (flash) de la situació econòmica d’octubre que fan els directors de compres (PMI) per S&P. Un gerro d’aigua freda que cau sobre mullat, després de l’espectacle que s’ha viscut als carrers de nombroses ciutats de l’estat francès i del que s’espera demà. L’economia no rutlla, la gent protesta aïradament al carrer, i Macron ha d’afrontar que els mercats financers estan amatents sobre l’enorme deute públic que ha anat acumulant durant els gairebé deu anys de mandat.
Efectivament, el deute públic francès es va situar en gairebé 3,6 bilions d’euros a final de juny, segons l’agència d’estatístiques francesa. El deute pujava fins al 119% del PIB. I el govern va dir fa unes setmanes que el pressupost tornaria a superar els límits de despesa aconsellats per la UE. El govern també va dir que s’esperava que el deute de l’estat arribés a gairebé el 122% del PIB, un nou rècord.
Tot economista sap que aquest enorme deute limita el panell de mesures que puguin prendre els encarregats de dirigir la política econòmica francesa. D’entrada, els responsables polítics estan obligats a eliminar el dèficit anual (ara, al 5%) a còpia de retallar la despesa pública o d’augmentar els imposts, que ja es troben entre els més alts d’Europa. Però no ho fan. Les xifres ens diuen que França ha seguit el camí contrari, perquè ha augmentat la seva despesa mentre reduïa alguns imposts aquests darrers anys. I tot això, evidentment, sota una pressió social creixent.
Les xifres de l’Eurostat del 2025 són aclaridores de la situació global que travessa l’estat francès. Mostren, per exemple, que la despesa del govern va representar el 57,2% de la producció econòmica total de França, mentre la mitjana de la UE era una mica inferior al 50%. L’elevada despesa pública francesa, inclosos els subsidis empresarials, l’assistència sanitària i les pensions, deixa als polítics poc marge de maniobra. L’Eurostat diu que els ingressos fiscals totals de França i les contribucions socials van igualar el 45,2% del PIB el 2024, en segon lloc, només per darrere de Dinamarca. La mitjana de la UE va ser una mica més del 40%.
I això repercuteix en els mercats. El rendiment dels bons de França a deu anys se situava en el 5,06% aquest matí, el punt més alt d’ençà del 2002. Els costs del deute més alts que s’hauran de pagar deixen al govern menys diners per a pensions, educació, salut, defensa i programes socials. Alemanya, l’economia més gran de la UE, paga actualment al voltant del 3,3% per l’equivalent bund a deu anys. L’escletxa entre el rendiment dels bons francesos i alemanys a deu anys s’ha ampliat molt. La prima de risc, doncs, arriba ara a uns inversemblants 175 punts bàsics. Pensem que avui la prima d’Itàlia és de 130, la de Grècia, de 110 i l’espanyola, de 74.
Això vol dir que, a més de tenir el país amb un servei del deute més alt, les empreses franceses, quan s’han d’endeutar, ho han de fer a uns tipus més alts que no pas les italianes o les espanyoles, per exemple, en detriment de la seva competitivitat.
El Fons Monetari Internacional acaba de rebaixar el creixement econòmic de l’estat francès fins al 0,4% per a enguany, el més baix entre els països desenvolupats. L’FMI preveu un creixement mundial del 3,1% enguany i del 2,1% en les economies avançades. L’augment esperat de l’estat francès és, aproximadament, un terç del d’Alemanya i la meitat del d’Itàlia. I entre sis i set vegades menys que el de l’estat espanyol.
I de què tenen por, els inversors, que són els qui manen als mercats? Una banca suïssa feia ahir una anàlisi molt adient de la situació financera. Era contundent en la seva conclusió: “Més que una crisi del deute, França travessa una crisi de confiança en la seva capacitat política per redreçar de manera duradora les seves finances públiques.” Clar i català. Endeutar-se avui a França és més car que no pas fer-ho a Itàlia o Grècia. Malgrat aquest canvi espectacular de la jerarquia del risc sobirà europeu, els mercats penalitzen tant la deriva de les finances públiques franceses com la incapacitat política per a arreglar-la.
Els analistes suïssos pensen que, no obstant tot el que s’ha dit, fer la comparació actual amb la crisi europea del deute sobirà del 2011-2012 seria enganyós. Els països perifèrics acumulaven llavors desequilibris externs, fragilitats bancàries i, per a alguns, fins i tot, el risc de sortida de l’euro. En canvi, avui França presenta un perfil fonamentalment diferent. La seva economia és diversificada, el seu sistema bancari, sòlid, i la seva capacitat per a recaptar imposts, considerable. Amb un dels més alts nivells de retencions obligatòries de l’OCDE, l’estat disposa d’una base fiscal profunda i d’una administració eficaç. Això no significa que els marges per a augmentar els imposts siguin il·limitats. Però la distinció és essencial. Insisteixen en el fet que el risc francès resideix menys en una incapacitat per a retornar el seu deute que no en la dificultat política per a canviar la trajectòria.
Sí que preocupa la deriva d’aquests darrers temps. En quinze anys, per exemple, el deute francès ha progressat en uns trenta punts del PIB, mentre el de la zona euro s’estabilitzava. Amb una despesa pública que representa més del 57% del PIB, el problema supera les crisis successives. Com era d’esperar, les pensions són un exemple clar d’aquest punt. Avui absorbeixen el 14% del PIB, enfront de l’11,5% de mitjana a la Unió Europea. (A l’estat espanyol, amb tot l’enrenou que les envolta en la pre-campanya electoral, representaven l’11,8% aquest setembre.) Un pas més enllà en l’aspecte demogràfic ens diu que les despeses relacionades amb l’edat representen ara més del 40% de la despesa pública, enfront del 29% en 1998. I l’envelliment demogràfic no farà sinó accentuar aquesta pressió, just quan França ha d’alliberar marges de maniobra per invertir en el seu creixement futur.
Ara bé, dit tot això, el consens entre els analistes apunta que l’aritmètica del deute francès no és insalvable. Malgrat un deute històricament elevat, el fet és que, per una altra banda, el cost mitjà de finançament continua essent contingut, llegat dels anys de tipus baixos. Avui, l’esforç necessari per a estabilitzar el deute seria inferior al de les consolidacions dels anys 1990 i 2010. Això sí, també hi ha consens en el fet que aquest avantatge és únicament temporal. És evident que, a mesura que el deute es refinança a taxes més altes, la finestra d’ajustament es va tancant. Per tant, diferir-lo és arriscar-se a augmentar molt el seu cost. I llavors la solució del problema puja un esglaó més de dificultat.
En definitiva, un mal final per als anys de la presidència de Macron, que deixarà un país molt pitjor que no pas com se’l va trobar, en relació amb les xifres econòmiques, i una societat enrabiada i molt més polaritzada.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.