Por qué el mercado financiero chileno se obsesionó con Luxemburgo
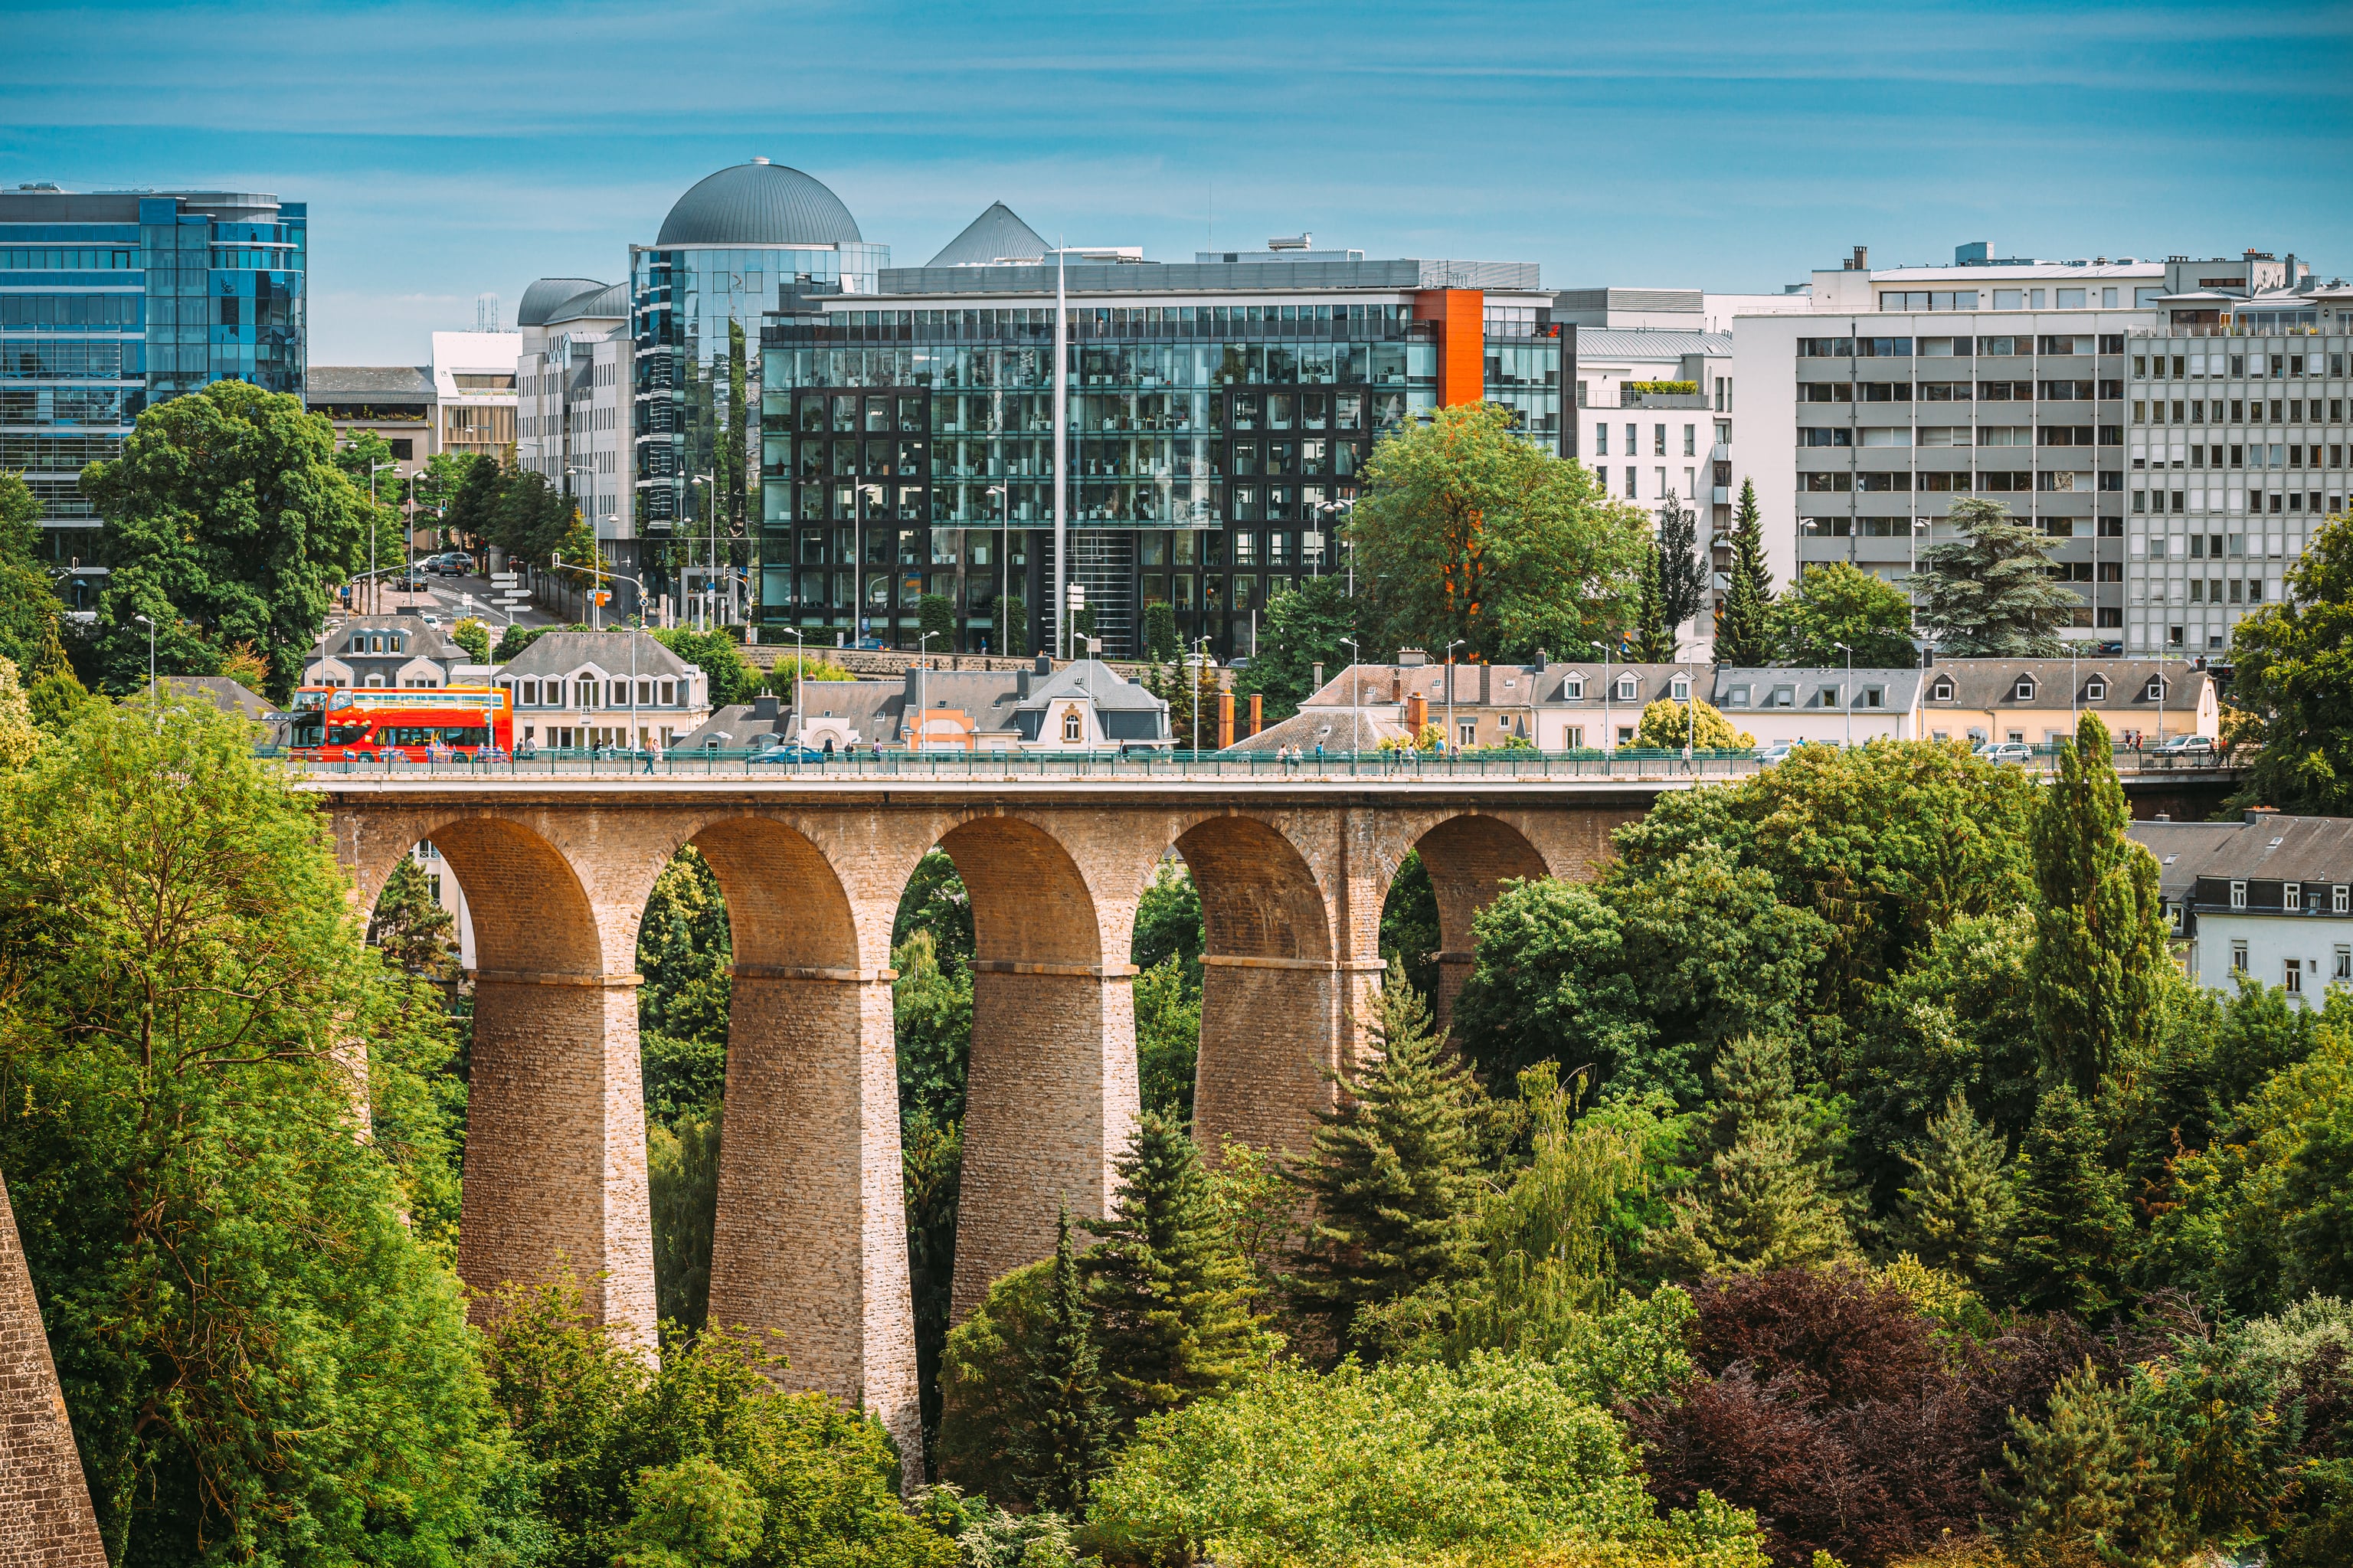
Con menos de 700 mil habitantes, Luxemburgo se hizo indispensable en el mercado financiero global. Una serie de reformas en las últimas décadas permitió que el Gran Ducado se convirtiera en el domicilio de más de 6 billones de euros solo en fondos de inversión.
Gestores y actores del mercado local creen que parte de esa fórmula puede replicarse en Chile, aprovechando la ventana que abrió la reforma al mercado de capitales -MK4- que prepara el gobierno. Hacienda dice que, precisamente, busca avanzar hacia “una plaza más competitiva y con proyección regional”. Y que seguirá evaluando las propuestas.
La idea de convertir a Chile en centro financiero internacional tiene varias décadas. Desde mediados de los 90, diversos gobiernos han anunciado estudios o reformas para ello. En el mercado, dicen que el país puede lograrlo. Sobre todo, porque hay plata para administrar: de las AFP y las grandes fortunas que ha trasladado hacia Europa parte de su cartera.
Datos del Banco Central indican que la inversión de cartera chilena en el exterior supera los US$60.000 millones y, según Moneda Patria Investments, hay unos US$15 mil millones administrados hoy por firmas locales que están en fondos domiciliados en Luxemburgo, Irlanda o Canadá.
Algunos ejecutivos que asistieron al Chile Day a Madrid y Londres la semana pasada coincidieron en que la idea de copiarle a Luxemburgo entusiasma al mercado. Sobre todo, con la apertura que ha mostrado Hacienda.
El gobierno busca facilitar el ingreso de inversionistas extranjeros y volver a atraer inversionistas nacionales que dejaron de invertir en Chile.
“Permitir que valores de oferta pública con subyacentes en el extranjero puedan registrarse y listarse en Chile, y que los bonos corporativos de emisores nacionales accedan a plataformas internacionales y abrir espacio para que gestores internacionales especializados puedan operar en el país y desarrollen nuevos productos. Todo esto lo estamos abordando de manera conjunta en materias regulatorias, tributarias y de acercamiento a estándares internacionales”, respondió el ministerio a Pulso.
La misma cartera que lidera Jorge Quiroz añadió respecto al revuelo que ha causado la idea de transformar al país en un Luxemburgo del cono sur. “Mantenemos una disposición permanente a escuchar todas las propuestas que apunten a profundizar el mercado local, y los perfeccionamientos que surjan de ese diálogo se seguirán evaluando técnicamente durante la tramitación. El compromiso es que el proyecto pueda aprobarse durante este año, y ese es el foco con el que estamos trabajando”.
El negocio del dinero de otros
Las cifras explican buena parte del entusiasmo. A junio de 2026, los fondos domiciliados en Luxemburgo acumulaban 9 billones de euros en activos bajo administración, según datos de la CSSF -regulador luxemburgués- y del Banco Central de ese país. La cifra creció casi 20% en doce meses. Sólo los organismos de inversión colectiva (fondos de todos tipo) sumaban 6,69 billones de euros a julio, 15,5% más que un año antes.
Ubicado en el corazón de Europa, rodeado por Francia, Alemania y Bélgica, Luxemburgo tiene un área de 2.586 kilómetros cuadrados -Santiago es seis veces más grande- y el sector financiero genera casi un cuarto de su PIB. Su negocio es la plata de los otros. Concentra el 42% de los activos mundiales de fondos públicos distribuidos transfronterizamente, UCITS (familias de fondos o fondos que crean series) y los bien conocidos ETF. Es un ecosistema que genera más de 73 mil empleos directos. Según los registros de la CSSF, el pequeño enclave alberga además 1,03 billones de euros en activos del sistema bancario tradicional, 756 mil millones en banca privada y 635,9 mil millones en deuda privada.
“Es una aspiración absolutamente genuina y lograble, pero obviamente a una escala muy distinta. El tamaño de Europa, incluso da para dos jurisdicciones: Luxemburgo e Irlanda. Es un temazo que está lleno de detalles técnicos y operacionales que no se resuelven de la noche a la mañana” advierte un importante gestor de fondos.

Bala de plata
“No hay balas de plata”, advierte Álvaro Clarke, exsuperintendente de Valores y Seguros (hoy CMF), protagonista de la primera reforma al mercado de capitales (MK1) en 2001, en el gobierno de Ricardo Lagos.
El ex regulador establece que acercarse el modelo de Luxemburgo requiere eficiencia operativa, neutralidad tributaria y certeza jurídica.
“Al final del día es un tema de competencia, donde la regulación o los impuestos no pueden transformarse en un costo innecesario”, añade.
Clarke desarrolla los tres conceptos: “la confianza, los mercados de capitales se desarrollan sobre este principio, por lo tanto, tiene que haber estabilidad jurídica y tributaria creíble de largo plazo; la eficiencia, las empresas locales son competitivas a nivel internacional y conforman una buena base para construir un centro financiero regional. Y en tercer lugar, no se pueden exportar impuestos. Cuando se canalizan inversiones a través de un centro financiero, gestionando recursos de inversionistas extranjeros hacia activos globales, no cabe aplicar el principio tributario de la fuente ni tampoco el de residencia, ya que son inversiones fuera del país y los inversionistas son extranjeros”.
La industria financiera propone incorporar incentivos regulatorios para que las gestoras previsionales prefieran suscribir vehículos locales sobre los domiciliados en Europa, abaratando sus comisiones de administración.
Desde la Asociación Chilena de Administradoras de Fondos de Inversión (Acafi), su presidenta, María José Montero, coincide en que la experiencia del Ducado debe abordarse de manera sistémica.
“Los inversionistas internacionales no evalúan una condición aislada, sino el conjunto de atributos que ofrece una plaza financiera: regulación, protección al inversionista, tributación, custodia, liquidez y facilidad para operar. Luxemburgo construyó un ecosistema pensado para atraer y administrar capital internacional. Esa mirada integral permitió que se transformara en una plataforma global para la industria de fondos”, explicita.
Y subraya que el país no parte de cero: “Chile ya cuenta con fortalezas importantes, como instituciones sólidas, protección al inversionista, administradores de activos sofisticados y un marco regulatorio desarrollado. El desafío es seguir reduciendo fricciones y avanzar en condiciones que hagan atractivo no sólo invertir en Chile”.
María Fernanda Magariños, executive director Investment Management en Sura Investments, añade que desde la experiencia de esta gestora con vehículo de inversión en Luxemburgo “observamos que el éxito de una jurisdicción financiera se construye sobre una estrategia consistente de largo plazo. En ese mercado existe una alta especialización de funciones entre administradores, custodios, bancos depositarios, agentes de transferencia y otros proveedores especializados, lo que permite ganar eficiencia, generar economías de escala y fortalecer los mecanismos de control y supervisión. Por ello, más que una brecha tecnológica, el desafío para Chile está en seguir avanzando en marcos regulatorios y operativos que faciliten la internacionalización, la especialización de servicios y una mayor integración con los mercados regionales y globales”, detalla.
A su juicio, el MK4 representa un primer paso para avanzar en ese camino. “La oportunidad es consolidar un ecosistema capaz de conectar capital, talento y expertise financiero, siguiendo aprendizajes de plazas internacionales que han logrado posicionarse como hubs de inversión a partir de la confianza, la especialización y reglas estables en el tiempo”; añade.
Nuevos negocios
En la industria del venture capital, el éxodo hacia jurisdicciones foráneas ha sido la única vía de supervivencia. Por eso, la idea de seguir los pasos de Luxemburgo seduce ampliamente al sector.
“Chile tiene el talento, los emprendedores y la estabilidad institucional para convertirse en un hub regional de venture capital. Lo que nos falta es competir en igualdad de condiciones. Hoy, invertir en un fondo privado chileno implica una doble fricción tributaria: a la entrada, la administración de los fondos paga un IVA de 19%, y a la salida, el inversionista extranjero puede llegar a pagar impuestos de hasta 35%. Luxemburgo, Irlanda o Canadá neutralizan ambas capas al mismo tiempo, y por eso muchos fondos chilenos se estructuran afuera y la participación extranjera en fondos locales es muy limitada”, explica Cristóbal Silva, socio fundador y managing partner de Fen Ventures.
Similar es la lectura en la industria de financiamiento de bienes de capital. “Necesitamos vehículos jurídicos y fondos de inversión más flexibles, así como garantizar neutralidad e integración fiscal aprovechando nuestra amplia red de tratados de doble tributación. La región exige capital para activos productivos, ámbito donde avanzamos con fuerza mediante el leasing. Al impulsar estas reformas, atraeremos talento sofisticado y movilizaremos la inversión en capital necesaria para impulsar el empleo”, opina Pablo Valenzuela, gerente general de W Finance Leasing.
20 a 40 fricciones
El capital no vuelve por épica, patriotismo ni decreto, sino que cuando el domicilio local es competitivo, reiteran en el mercado.
“Primero hay que construir la infraestructura legal, tributaria, tecnológica y operacional que haga eficiente usar a Chile como domicilio. Después viene algo más difícil: tener suficientes proyectos rentables y eficientes donde ese capital pueda efectivamente invertirse y rotar. Repatriar fondos sin una cartera atractiva puede transformarse en un negocio de pocos, lo que no aporta al desarrollo del país; aquí nuestros vecinos no son del mundo desarrollado como le sucede a Luxemburgo o Irlanda. El foco no debiera estar sólo en cuánto dinero existe, sino en cuántas veces el ahorro existente logra transformarse en inversión, salarios, pagos a proveedores y nuevos proyectos. No se trata de manipular la velocidad del dinero, sino de remover fricciones para aumentar la rotación productiva del capital”, advierte Claudio Díaz, CEO y managing partner de Tempus Asset Management.
El director de empresas y gestor de fondos Álvaro Alliende pone el foco en las “fricciones”. Calcula que son entre 20 y 40 las que el país debe eliminar para que el hub se mueva. “Cada fricción que se elimina abre un flanco que hay que cerrar. Si se permiten cuentas ómnibus y exenciones para no residentes sin un registro transparente de beneficiario final e intercambio de información con estándar OCDE, la apertura se transforma en una autopista de elusión y lavado. Esto necesita un ‘champion’ político con mandato sobre Hacienda, el Banco Central, la CMF y el SII, y otro en el sector privado que alinee al DCV, Nuam, bancos y AFP. Sin ese liderazgo, pretender ser Luxemburgo es una ilusión voluntarista”, advierte.
Alliende conoce la industria de fondos y capital de riesgo en profundidad. Dice que para que un broker en Londres o Nueva York liquide instrumentos chilenos con la naturalidad con que compra una acción, el sistema financiero debe estar alineado. “El inversionista extranjero todavía debe sortear trámites de identificación tributaria (RUT) y poderes notariales en vez de operar mediante cuentas globales agregadas, existen exigencias de retenciones complejas y dificultades para calcular tasas fiscales locales que las plataformas globales no reconocen, el Depósito Central de Valores (DCV) tardó una década completa -entre 2011 y 2021- en dejar plenamente operativo el puente con Euroclear para bonos corporativos, debido a trabas burocráticas y tributarias”, detalla.
En el mercado añaden que otro tema relevante es el peso chileno, que sigue fuera del CLS (Continuous Linked Settlement), el mayor sistema internacional de liquidación simultánea de divisas que opera 18 monedas globales.
En 2019, el Banco Central estimó que ingresar a CLS tomaría tres años; siete años después sigue en estudio, debido a las diferencias horarias (CLS liquida de madrugada en Santiago) y a la falta de incentivos de la banca local para financiar la infraestructura nocturna. “Para colmo, Wall Street ya migró a liquidación en un día, Europa lo hará en octubre de 2027 y la bolsa regional Nuam planea acoplarse a fines de ese año”, dice Alliende. Todos conocen el camino a Luxemburgo. Ahora hay que saber llegar.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.