L’Agenzia internazionale dell’Energia su Hormuz: “Nulla tornerà come prima”. E ora serve più energia per raffrescare gli edifici che per riscaldarli
 Commenti
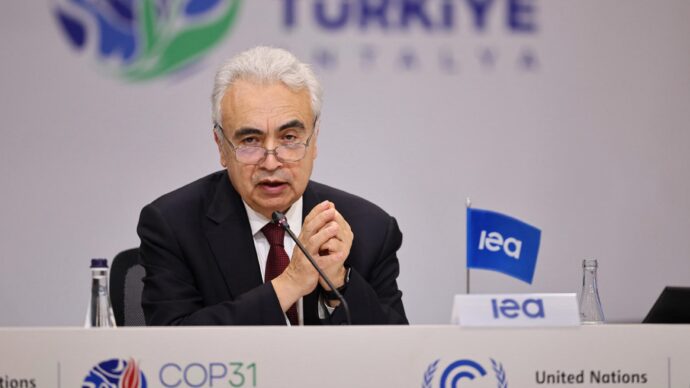
“La crisi di Hormuz ha inferto un duro colpo al sistema. Sebbene il settore energetico e l’economia globale abbiano dimostrato una notevole resilienza, più a lungo persisterà la crisi, più profondi ne saranno gli effetti. E non vedo alcuna possibilità concreta che il mondo dell’energia possa tornare com’era prima”. Sono le parole, durissime, di Fatih Birol (nella foto), direttore esecutivo dell’Agenzia internazionale dell’Energia. E accompagnano la pubblicazione del World Energy Outlook 2026. Il report fotografa la situazione attuale e racconta a cosa potrà ancora portare attraverso tre scenari principali (Current Policies Scenario, quello sulle politiche attuali, Stated Policies Scenario, quello che si basa sugli impegni e il più ottimistico Net Zero Emissions by 2050) e due casi legati alla crisi dello Stretto di Hormuz. Gli scenari tracciano diverse traiettorie per l’elettrificazione globale, il consumo di combustibili fossili e l’aumento della temperatura globale entro il 2100. Ma il rapporto descrive anche come il settore energetico stia cambiando già in tutto il mondo, dalla Cina all’America latina. “La crisi del 2026 – scrive l’agenzia – è destinata a lasciare un segno duraturo, con sicurezza energetica e accessibilità economica come principi guida sempre più imprescindibili per le decisioni in ambito energetico”.
Il report parla delle tensioni geopolitiche, degli attriti commerciali, dei crescenti rischi climatici, ma anche di “attacchi informatici e altre attività ostili” che colpiscono le infrastrutture energetiche. Offrendo molteplici scenari (“nessuno dei quali costituisce una previsione”) il dossier di quest’anno si propone come punto di riferimento “per i Paesi che stanno valutando le proprie mosse future”. Mettendo in luce “i complessi compromessi che i governi si trovano ad affrontare”, traccia però alcune linee: “Nel perseguire una maggiore sicurezza energetica, è fondamentale evitare di sostituire una dipendenza con un’altra”. “Le pressioni dell’attuale crisi non devono far perdere di vista le scelte che determineranno la sicurezza energetica, la sostenibilità e la prosperità nei decenni a venire” spiega Birol.
Gli scenari futuri
Entro il 2035, secondo l’Agenzia internazionale dell’energia, l’elettricità potrebbe coprire “in modo economicamente vantaggioso” il 33% del consumo finale di energia a livello mondiale, rispetto al 23% attuale. Negli scenari dell’Iea, sempre entro il 2035, le fonti rinnovabili arrivano a rappresentare tra il 47% e il 75% della produzione globale di energia elettrica, mentre il tasso di elettrificazione globale raggiunge una quota compresa tra il 28% e il 35% (a seconda dello scenario considerato) e i veicoli elettrici costituiranno almeno la metà delle nuove auto vendute. Nel frattempo, qualunque sia la direzione intrapresa dal mondo, l’aumento dei redditi e la crescita della popolazione sono destinati a far lievitare la domanda di servizi energetici, tra cui mobilità, riscaldamento, raffrescamento e potenza di calcolo. L’aumento delle temperature globali aggrava ulteriormente tali pressioni. Un dato emblematico emerso dal rapporto indica che, per la prima volta nella storia, il fabbisogno energetico necessario per il raffrescamento degli edifici ha superato quello richiesto per il loro riscaldamento. Lo scenario a zero emissioni nette (NZE) è quello che garantisce le bollette energetiche più basse per le famiglie (inferiori del 5% entro il 2035), il maggior numero di posti di lavoro (15,6 milioni di nuovi posti di lavoro netti nel settore energetico) e il più rapido accesso universale all’elettricità e a sistemi di cottura puliti.
Le tendenze comuni nella risposta alla crisi
La crisi nello Stretto di Hormuz ha spinto molti Paesi a rivedere le proprie strategie energetiche, nel tentativo di ridurre le vulnerabilità e migliorare l’accessibilità economica dell’energia. Sebbene le risposte nazionali alla crisi varino, il rapporto evidenzia alcune tendenze comuni: una maggiore diversificazione delle forniture energetiche, delle rotte commerciali, dei mix di combustibili e delle catene di approvvigionamento tecnologico, una marcata preferenza per le risorse energetiche disponibili a livello nazionale e una spinta verso un’elettrificazione più rapida.
Diversificazione e scelte energetiche in base alla durata della crisi di Hormuz
Qualora i rischi significativi per il transito marittimo attraverso lo Stretto di Hormuz dovessero protrarsi, gli investimenti in nuovi oleodotti di bypass, in fonti di approvvigionamento alternative e in misure volte a contenere la domanda da parte degli importatori potrebbero ridurre il flusso di petrolio attraverso lo Stretto. Dai 20 milioni di barili al giorno registrati prima della crisi, si passerebbe a 8,5 milioni nel 2030 e a meno di 2 milioni entro il 2035. Anche in questo scenario estremo, il Medio Oriente rimarrebbe il principale esportatore mondiale di petrolio verso i mercati internazionali, confermando il suo ruolo cruciale nel panorama della sicurezza energetica globale. Più a lungo persisterà l’incertezza sulla durata e sull’esito del conflitto in Medio Oriente, tanto più è probabile che i governi trasformino queste crescenti preferenze per la diversificazione, le risorse disponibili a livello nazionale e l’elettrificazione in cambiamenti politici duraturi. Nel frattempo “a trarre i maggiori benefici da questo orientamento verso le risorse energetiche interne sarebbero le fonti rinnovabili (guidate dal solare fotovoltaico) e l’energia nucleare, che mostrano una crescita sostenuta in tutti gli scenari analizzati nel rapporto” si legge nel rapporto. Anche l’efficienza energetica e i biocarburanti potrebbero guadagnare terreno, ma – in alcuni Paesi – anche “i combustibili fossili di estrazione nazionale”. È il caso, in particolare, del carbone in Asia: molti Paesi importatori di petrolio e gas dispongono infatti di ingenti riserve interne di carbone e le preoccupazioni legate alla sicurezza energetica potrebbero indurre i governi a fare affidamento su questa fonte ancora per diverso tempo. L’agenzia osserva che l’eventualità di una chiara risoluzione del conflitto in Medio Oriente, potrebbe invece innescare dinamiche di mercato contrapposte: “L’offerta globale di petrolio e gas naturale potrebbe registrare una forte ripresa, favorita in particolare dall’arrivo sul mercato di un’ondata, precedentemente posticipata, di gas naturale liquefatto (Gnl). Si potrebbe così creare un mercato favorevole agli acquirenti, esercitando una pressione al ribasso sui prezzi, proprio mentre le scorte vengono reintegrate”.
Il ruolo dell’elettrificazione
Ma i cambiamenti strutturali nella domanda, in particolare un’elettrificazione più rapida (di cui tanto si parla alla Cop 31 in corso in Turchia), potrebbero modificare ulteriormente le prospettive per entrambi i combustibili. L’attuale crisi sta accelerando la transizione verso un maggiore utilizzo dell’elettricità nell’intero sistema economico. Dal 2019, la domanda globale di elettricità è cresciuta a un ritmo più sostenuto rispetto all’economia mondiale e al doppio della velocità rispetto alla domanda energetica complessiva, trainata dal crescente impiego di motori elettrici nell’industria, negli elettrodomestici, nei sistemi di climatizzazione, nei veicoli elettrici, nelle pompe di calore e nei data center. Per questo, secondo il rapporto, la domanda di elettricità è destinata ad accelerare ulteriormente fino al 2035, con una quota di elettricità nel consumo energetico finale che, in tutti gli scenari ipotizzati, si avvicinerà al 30% a livello globale.
Come la crisi minaccia l’accesso all’energia nelle economie in via di sviluppo
La crisi minaccia di vanificare i recenti progressi nell’accesso all’energia, in particolare nelle economie emergenti e in via di sviluppo. Nel 2025 si è registrata un’accelerazione nell’accesso all’elettricità e a sistemi di cottura puliti, ma l’aumento dei prezzi dei combustibili e le carenze nell’offerta previsti per il 2026 rischiano di rallentare ulteriori progressi. E sebbene sia probabile che la crisi acceleri l’adozione di tecnologie energetiche a basse emissioni su scala globale, esiste ancora un ampio divario tra le traiettorie basate sulle politiche attuali o dichiarate (che prevedono un riscaldamento compreso tra 2,5 °C e 2,9 °C) e un percorso coerente con l’obiettivo di 1,5 °C dell’Accordo di Parigi. “I vari Paesi seguiranno percorsi differenti, in funzione delle proprie risorse, circostanze e priorità. Tuttavia – spiega Birol – tutti hanno un interesse comune a costruire un sistema energetico più sicuro, accessibile e sostenibile, e a collaborare efficacemente per raggiungere tale obiettivo”.
Dall’America Latina all’Africa
Nel report c’è una panoramica piuttosto completa del percorso intrapreso nelle varie aree del pianeta. America Latina e Caraibi sono ormai leader globale nell’energia elettrica pulita. In America Latina le fonti rinnovabili coprono già circa due terzi del mix elettrico della regione, una quota doppia rispetto alla media globale ed è in parte grazie all’abbondanza di risorse idroelettriche. Grazie alla rapida diffusione dell’energia eolica e solare, entro il 2035 le rinnovabili arriveranno a coprire il 70% della produzione di energia elettrica, a fronte di una media globale del 50% (secondo lo scenario basato sugli impegni). Per l’elettrificazione dei trasporti, il Cile possiede già una delle 10 flotte di autobus elettrici più grandi al mondo. Diversa la situazione in Africa: se nel mondo circa 720 milioni di persone non hanno ancora accesso all’elettricità, circa il 90% vive nell’Africa subsahariana. Tuttavia, il numero di persone che ogni anno ottengono l’accesso all’energia elettrica è destinato a crescere, passando dai 24 milioni del 2025 a 40 milioni prima del 2030 (sempre secondo lo scenario sulle politiche dichiarate), anche grazie al boom dell’energia solare. I sistemi solari domestici risultano oggi più economici del 50% rispetto ai piccoli generatori a diesel o a benzina, se si considera il costo livellato dell’energia. L’Africa possiede il 60% delle migliori risorse solari al mondo, ma solo l’1% della capacità solare installata a livello globale. Un potenziale enorme. Secondo l’agenzia (e lo scenario Steps) la capacità solare aumenterà di sei volte nel prossimo decennio e, entro il 2035, arriverà a rappresentare quasi il 40% della capacità di generazione elettrica installata nella regione.
Sudest asiatico, Cina e India
In tutti gli scenari dell’Iea, nel Sudest Asiatico la domanda di energia elettrica crescerà di circa il 60% entro il 2035, spinta dai sistemi di climatizzazione, dall’elettrificazione dei trasporti e dall’industria. Carbone e gas continuano a dominare il mix elettrico, ma la loro quota nella generazione scenderà da poco più del 70% nel 2025 a circa il 60% entro il 2035 (scenario Steps). La crisi del 2026 ha reso ancora più evidente la necessità di puntare su risorse energetiche prodotte localmente. Secondo le politiche dichiarate, la spesa netta della regione per le importazioni di combustibili fossili passerà da circa 80 miliardi di dollari nel 2025 a oltre 170 miliardi di dollari nel 2035. Ma se i governi daranno seguito alle misure adottate in risposta alla crisi (più rispetto allo scenario Steps), la produzione di energia da fonti rinnovabili crescerà di 930 TWh entro il 2035 e la spesa per le importazioni risulterà inferiore di oltre il 20%. La Cina è già una delle economie più elettrificate al mondo: nel 2025, l’elettricità copre il 32% del consumo finale di energia. Tale quota salirà al 43% entro il 2035 nello scenario basato sulle politiche dichiarate (Steps), il valore più alto tra le principali economie mondiali. Attualmente, le auto elettriche rappresentano circa il 55% delle nuove immatricolazioni, ed entro il 2035, tale percentuale supererà il 90%, nello scenario Steps, per il quale la quota delle fonti rinnovabili nella produzione di energia elettrica passerà dal 37% nel 2025 al 57% entro il 2035. Nonostante la capacità basata sul carbone sia destinata a crescere di un terzo, la produzione di energia da carbone raggiungerà il picco prima del 2030, per poi scendere, entro il 2035, al di sotto dei livelli attuali. Il rapporto indica che nel prossimo decennio l’India registrerà una crescita della domanda di energia superiore a quella di qualsiasi altro Paese o regione (in tutti gli scenari). La domanda cresce del 2,5% annuo fino al 2035 (scenario Steps) che è un tasso triplo rispetto a quello globale, con 200 milioni di condizionatori d’aria in più nelle abitazioni. Oggi importa circa il 40% del proprio fabbisogno energetico, incluso il 90% del petrolio greggio, ma la domanda di elettricità cresce del 6% annuo nel prossimo decennio. La quota dell’elettricità sul consumo finale di energia sale dal 19% al 25% entro il 2035.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.