A revolta nos mercados de dívida – e como chega ao seu bolso
O “poder de fogo” do Tesouro dos EUA, na intervenção nos mercados, é limitado, pelo que se colocou a hipótese de a Reserva Federal também poder intervir nos mercados financeiros. Mas Kevin Warsh, numa declaração tão ou mais importante do que os sinais que deu sobre os juros, repetiu que não considera, de modo algum, que exista uma instabilidade nos mercados que obrigasse a Fed a intervir.
Facilmente o tiro poderia sair pela culatra: uma intervenção robusta da Fed para baixar “artificialmente” os juros para tornar a dívida mais barata poderia aumentar as expectativas de inflação e, por essa razão, abalar a credibilidade e independência do banco central e, a partir daí, provocar uma subida das taxas de longo prazo para níveis até superiores aos atuais 5%.
Esse é um número redondo que, quando se fala em juros dos Treasuries a 10 anos, sempre foi visto como um nível psicológico importante cuja ultrapassagem significava, necessariamente, tensões nos mercados de dívida. Mas Mike Bell, da BlueBay Asset Management, foi um dos analistas a alertar que não é bem assim. Nestas coisas, disse o especialista à Reuters, “não existem números mágicos” e 5% é “um número relativo, não absoluto”.
A realidade é que, embora os patamares psicológicos sejam importantes, não existe um nível matemático a partir do qual um título do Tesouro deixe de ser seguro ou o mercado entre automaticamente em crise. Uma taxa de juro de 5% pode ser compatível com uma economia que cresce ou que está com inflação elevada, mas o mesmo valor poderia ser muito mais preocupante se existisse uma economia em recessão e com inflação baixa.
Como a “revolta” dos investidores em obrigações está a chegar à Europa
Em poucas palavras, para se avaliar se o tal número redondo dos 5% é, ou não, um limiar simbólico importante, é preciso perceber porque é que se chegou a esse número.
“A interpretação de muitos analistas é a de que o mercado está apenas a incorporar as expectativas mais altas de juros e de uma inflação mais alta, mas parece-me que podem estar em negação relativamente a algumas dinâmicas de mercado”, afirma Filipe Garcia, economista do IMF – Informação de Mercados Financeiros, contrariando a análise que é feita, por exemplo, pelo analista da Schroders que não acredita que estejam em causa receios sobre solvência.
Ao Observador, Filipe Garcia salienta que “há muita oferta de dívida de longo prazo e pouca confiança nas contas públicas a nível geral”. E este economista não é o único a colocar a tónica neste fator da credibilidade das contas públicas. Arif Husain, diretor de investimentos em obrigações da norte-americana T. Rowe Price, disse em entrevista à Reuters: “até que os governos de todo o mundo, incluindo os EUA, apresentem um plano credível para resolver os défices enormes e crescentes, o mercado obrigacionista está a dizer: ‘Desculpem, não podemos emprestar-vos; ou, se o fizermos, vai custar-vos muito mais’.”
Mas, como indica o especialista da T. Rowe Price, este está longe de ser um problema apenas dos EUA. Reino Unido, Japão e a generalidade dos países da zona euro – incluindo Portugal – estão, também, a enfrentar taxas de juro mais elevadas nos mercados de dívida pública – embora, no contexto europeu, este fenómeno esteja a afetar mais uns países do que outros.
As taxas de juro a 10 anos em Portugal aproximaram-se, nos últimos dias, dos 4% – um nível que não se via desde 2017, nos primeiros anos da governação da “geringonça”, que foram marcados por negociações orçamentais tensas com a Comissão Europeia e alguma pressão das agências de rating. As taxas de juro da dívida de Portugal já superaram, mesmo, os valores registados no surto inflacionista mais súbito que existiu em 2022/2023, que obrigou o BCE a elevar os juros de referência até 4% (hoje estão em 2,5%).
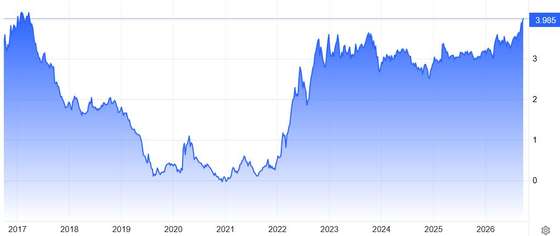
Taxas de juro de Portugal a 10 anos aproximaram-se dos 4%, valor absoluto mais elevado desde 2017. FONTE: TradingEconomics
O cenário é mais preocupante, porém, noutros países: os juros a 10 anos de França estão perto de 4,7%, Grécia tem 4,6%, Itália cerca de 4,5% e Espanha vende dívida a 10 anos a troco de dar aos investidores uma rentabilidade de 4,08%. Até a Alemanha, cuja dívida é a referência de segurança no contexto europeu, está a financiar-se com uma taxa de 3,6%.
“Está a existir um contágio dos EUA, mas também há motivos válidos [que justificam a subida dos juros] que são específicos da Europa, começando pela evolução da inflação e da política monetária mas, também, a perspetiva de necessidade de gastos relevantes em defesa”, afirma o especialista da IMF – Informação de Mercados Financeiros. Mas “também há temas mais idiossincráticos em alguns países, como em França, que não consegue conter o défice e a dívida e tem eleições presidenciais em 2027, e na Alemanha, com riscos associados à transição económica em curso e tensões políticas”, destaca Filipe Garcia.
Mercados de dívida pública mundiais em alvoroço e “Portugal não está imune”
Nos mercados de obrigações, os Estados não refinanciam toda a dívida num único momento. À medida que as obrigações atingem a maturidade (10 anos, por exemplo) são reembolsados os investidores (que também estiveram a receber os juros anuais) e, aí, é necessário substituí-las por novas emissões. Isso significa que uma mudança nos custos de financiamento não se faz sentir imediatamente no custo médio da dívida – é como deitar um balde de água a ferver numa banheira com água morna: a temperatura não sobe subitamente, mas se forem lançados muitos baldes de água a ferver o efeito começa a notar-se.
Os especialistas da Oxford Economics, numa análise partilhada com o Observador, reconhecem que “o aumento das taxas de juro cria uma pressão orçamental adicional na zona euro, numa fase em que as finanças públicas já estão numa situação difícil“. “Porém, os nossos cenários mostram que, com algumas importantes exceções, os orçamentos serão capazes de absorver as taxas de juro, embora possam obrigar, ao longo do tempo, a alguns cortes de despesa ou aumentos de impostos”, afirma a consultora britânica.
Entre essas “importantes exceções” estão países como “França e, em menor medida, Itália“, diz a Oxford Economics, salientando que esses países, que têm das economias europeias de maior dimensão, estão a registar custos de financiamento cada vez mais longe do custo das obrigações alemãs – o chamado spread de risco que no caso de Portugal é de 38 pontos-base mas no caso de França são mais de 100 pontos (um ponto percentual).
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.