レオパレス「光通信によるTOB」で埋もれゆく米ファンドへの"過大な対価"と開示で残る4つの疑問 | ビジネス | 東洋経済オンライン
INDEX
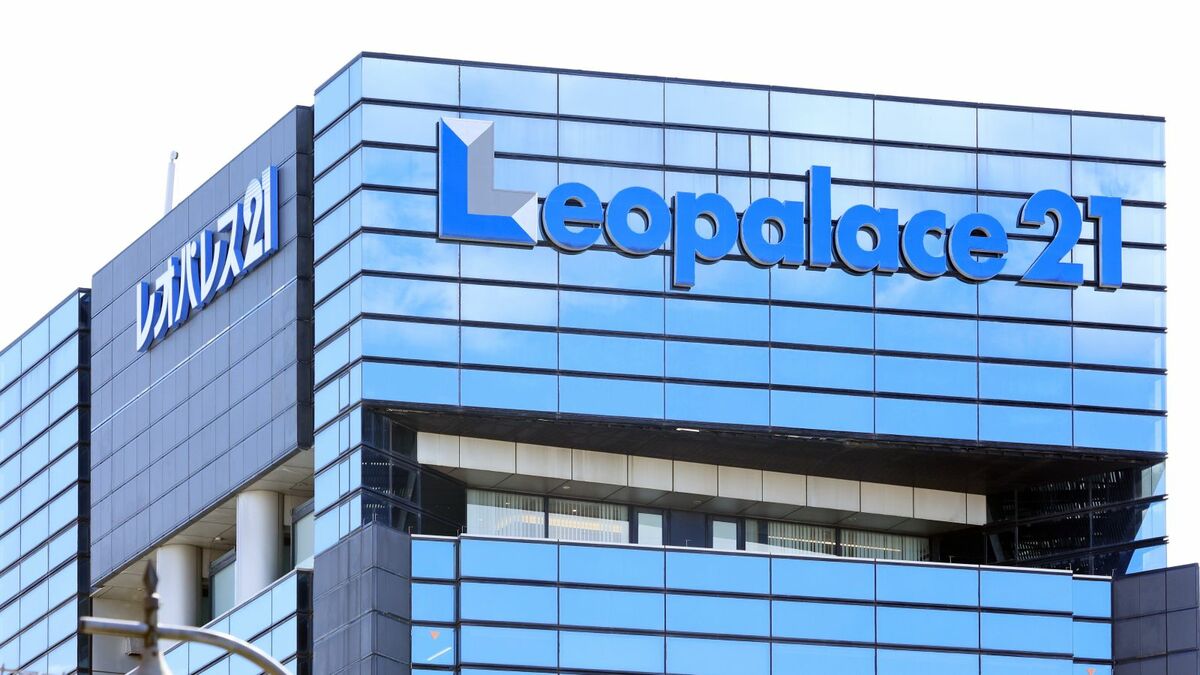
9月14日の19時45分。光通信がレオパレス21へのTOB(株式公開買い付け)を翌15日から10月30日までの期間で開始すると公表した。MBKパートナーズ系などの投資ファンドと組んでレオパレスを非公開化する。TOB完了後、光通信の持ち分(議決権ベース)は34%となる。
買い付け単価は1株当たり1000円。レオパレス株の14日の終値691円に44.7%のプレミアムを乗せた価格だ。続いて20時ちょうどに買収される側のレオパレスがTOBに賛同し、かつ株主に応募を推奨する適時開示を行った。
今から約8年前、レオパレスが供給した賃貸用建物で界壁の施工不良問題が発覚。修繕工事に係る巨額の引当金計上で、同社は2020年6月末に約118億円の債務超過に転落した。このときスポンサーに名乗りを上げたのが米ファンドのフォートレス・インベストメント・グループだ。20年11月に出資や融資を通じて総額572億円の資金を拠出した。
その後、レオパレスは驚異的なスピードで再建を果たした。26年3月期は問題発覚前の1.5倍を超える360億円もの営業利益を稼いだ。足元で株主資本は約400億円まで積み上がっている。保有する金融資産は現預金、有価証券合わせて700億円を超える。
ところが、直近で議決権の15%しか保有していないフォートレスから事前の承認を得なければ、事業計画の策定もできず、1億円以上の資産の処分すらできない。リノベーションやリーシング等を統括する執行役員の指名権もフォートレスが握る――。
それが、光通信が買おうとしている、時価総額2200億円(TOB公表前ベース)の東証プライム上場企業・レオパレスの現在の姿だ。
フォートレスに有利な「新株予約権付きローン」
フォートレスが拠出した572億円という金額は、出資当時のレオパレスの債務超過額の3倍以上の金額である。だが、資金拠出の条件は、これならば民事再生もしくは会社更生による再建のほうがよほどマシといえるほど、フォートレス側にとことん有利な内容だった。
記事の続きではレオパレス21がフォートレスに支払った「支援の代償」の具体的な中身、さらにはTOB開始の開示で触れられていない論点に迫ります。
この記事は有料会員限定です
残り 2799文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます
167 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
いとう・あゆみAyumi Ito
1962年神奈川県生まれ。ノンバンク、外資系銀行、信用調査機関を経て独立。主要執筆分野は法律と会計だが、球団経営、興行の視点からプロ野球の記事も執筆。著書は『ドケチな広島、クレバーな日ハム、どこまでも特殊な巨人 球団経営がわかればプロ野球がわかる』(星海社新書)、『TOB阻止完全対策マニュアル』(ZAITEN Books)、『優良中古マンション 不都合な真実』(東洋経済新報社)『最新 弁護士業界大研究』(産学社)など。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.