Через сколько лет можно бросить работу: считаю FIRE с инфляцией и налогами
Популярная формула движения FIRE предлагает умножить свои годовые расходы на 25, накопить эту сумму и больше никогда не работать, снимая по 4% от капитала в год. Математика простая, но она не дает ответа на главный вопрос: в какой конкретно день цель будет достигнута.
Я делаю сервис для моделирования движения денег и решил проверить на нем эту формулу. Ниже расчет на 30 лет вперед: с инфляцией, налогами и ростом зарплаты.
Почему Excel ломается о раннюю пенсию
Сумму для финансовой независимости прикинуть легко. Если тратить около 110 тысяч рублей в месяц, то в год выходит чуть больше 1,3 миллиона. Умножаем на 25 и получаем целевой капитал: примерно 33 миллиона рублей.
Сложности начинаются, когда пытаешься понять, через сколько лет эта сумма окажется на счете. Будущие деньги постоянно обесцениваются. Зарплата и цены вокруг растут с разной скоростью, аренда жилья дорожает, а государство забирает 13% НДФЛ как с основного дохода, так и с прибыли на бирже.
Чтобы узнать точную дату, придется на каждый месяц вперед рассчитать все индексации, налоги и привести будущие накопления к сегодняшней покупательской способности. В Excel для этого потребуется огромная таблица с перекрестными формулами. Достаточно ошибиться в одной ячейке, и прогноз незаметно сдвинет пенсию на несколько лет вперед или назад.
Как я это считал
Вместо таблиц я собрал расчет в Cashflow, своем сервисе, который моделирует движение денег во времени.
Модель в нем собирается из двух вещей. Счета: коробочки, где лежат деньги. Пайпы: трубы, по которым деньги перетекают между счетами по расписанию и правилам. Сумма пайпа бывает фиксированной (с ежегодной индексацией), долей от остатка выбранных счетов или процентами по годовой ставке.
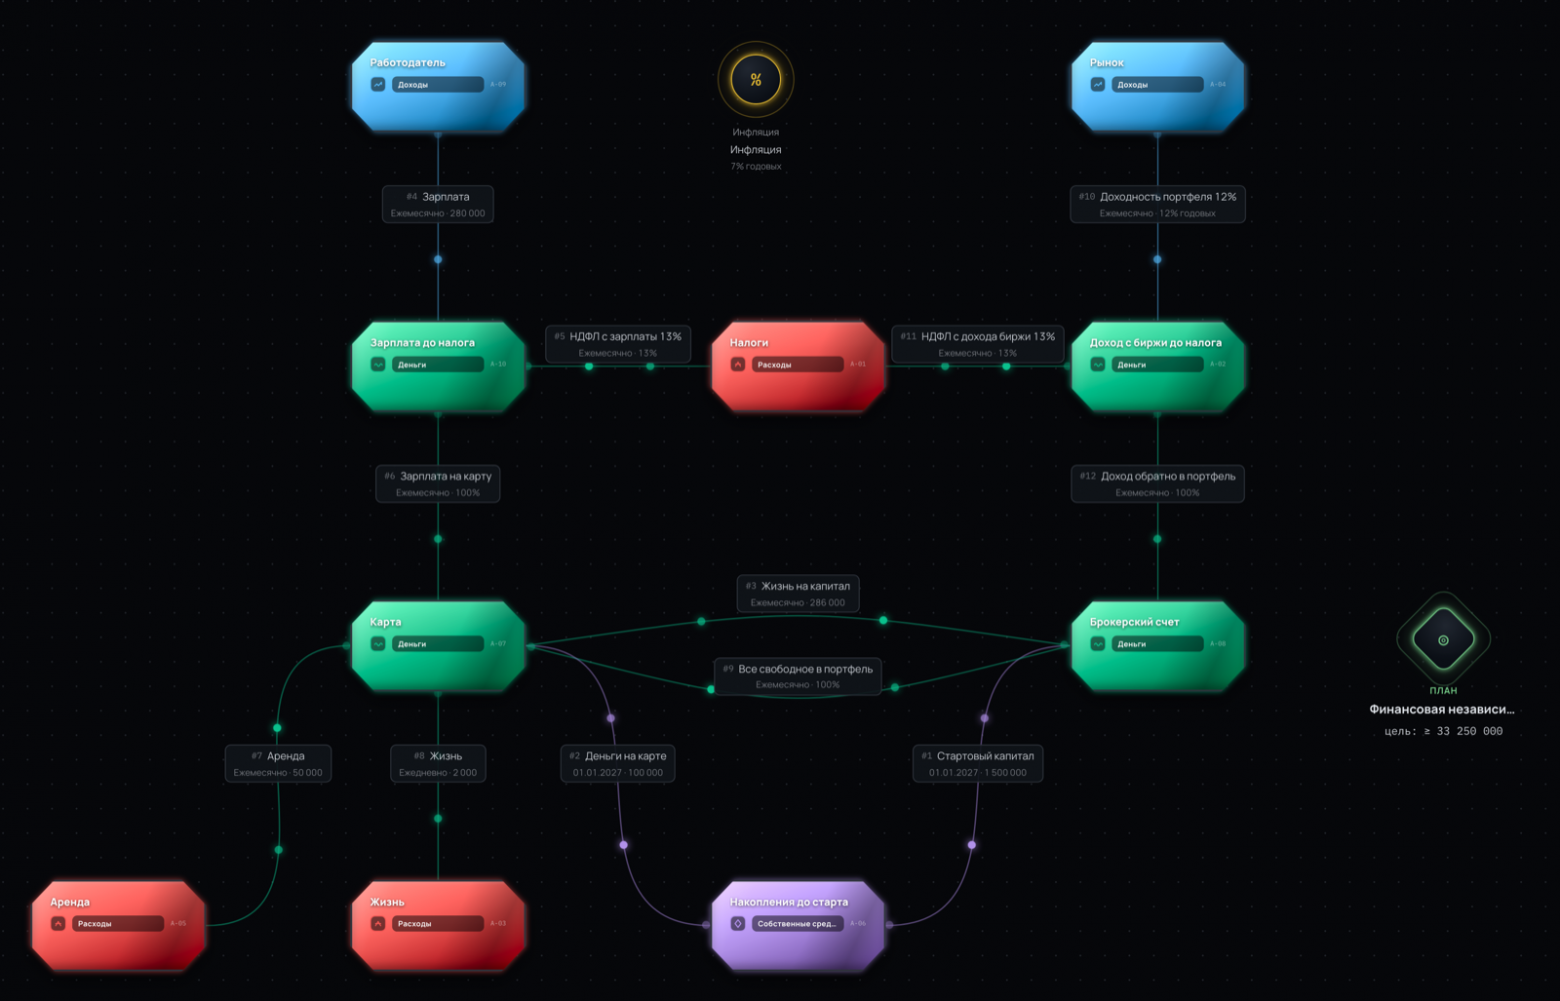
Движок проигрывает все переводы день за днем на весь горизонт. Под капотом двойная запись: каждый рубль откуда-то пришел и куда-то ушел, поэтому деньги не появляются из воздуха и не теряются на округлениях.
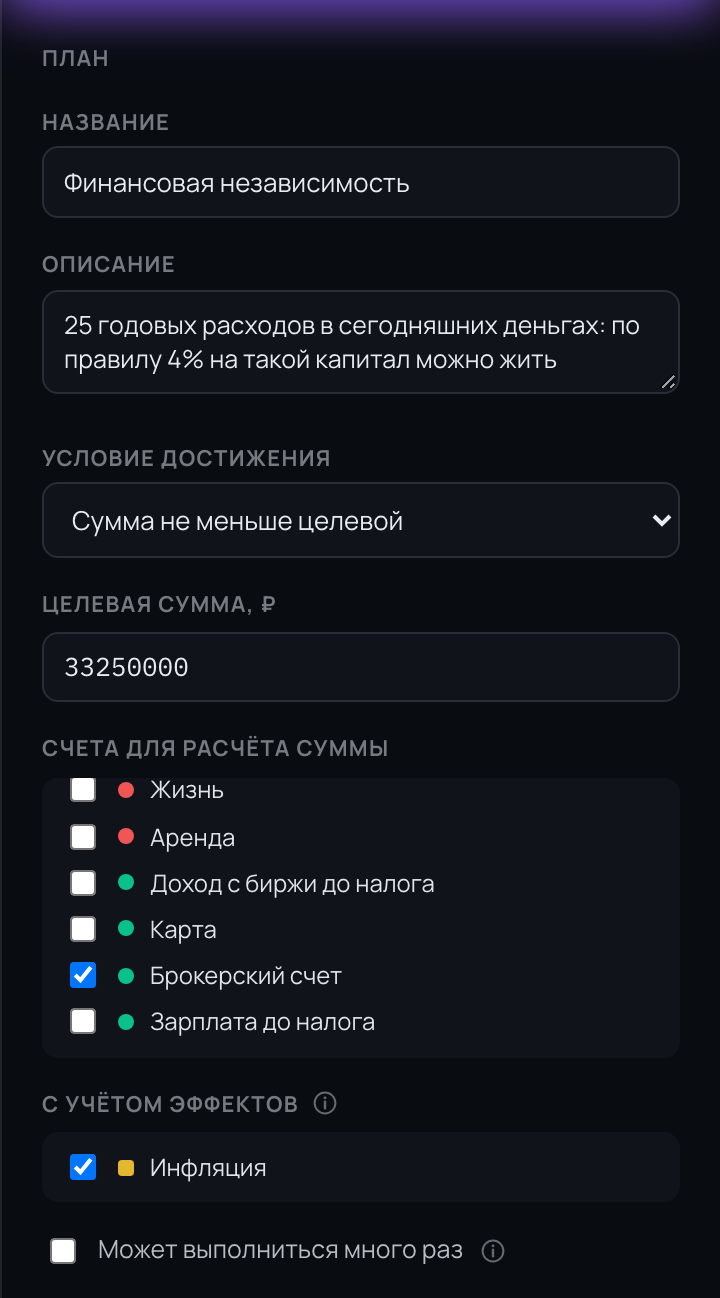
Для FIRE главное другое: приведение будущих денег к сегодняшней стоимости. Инфляция задается эффектом с годовой ставкой, и любой баланс на любую дату можно посмотреть в сегодняшних деньгах. Цель задается планом: «брокерский счет не меньше 33,25 млн с учетом инфляции». На каждой операции сумма по счетам плана дисконтируется на дату операции, сравнивается с целью, и движок отмечает день, когда условие выполнилось. Никаких формул в ячейках, достаточно указать уровень инфляции.
Сценарий: копим до цели
Вводные: на старте 1,5 миллиона рублей на брокерском счете и 100 тысяч на карте. Зарплата 280 тысяч до налога, около 245 тысяч на руки. Расходы около 110 тысяч в месяц: аренда и повседневные траты. Четвертого числа каждого месяца все, что осталось на карте, уходит на брокерский счет под 12% годовых до налога. Зарплата растет на 8% в год, расходы на 7%, с дохода на бирже тоже удерживается 13%. Инфляция 7% в год.
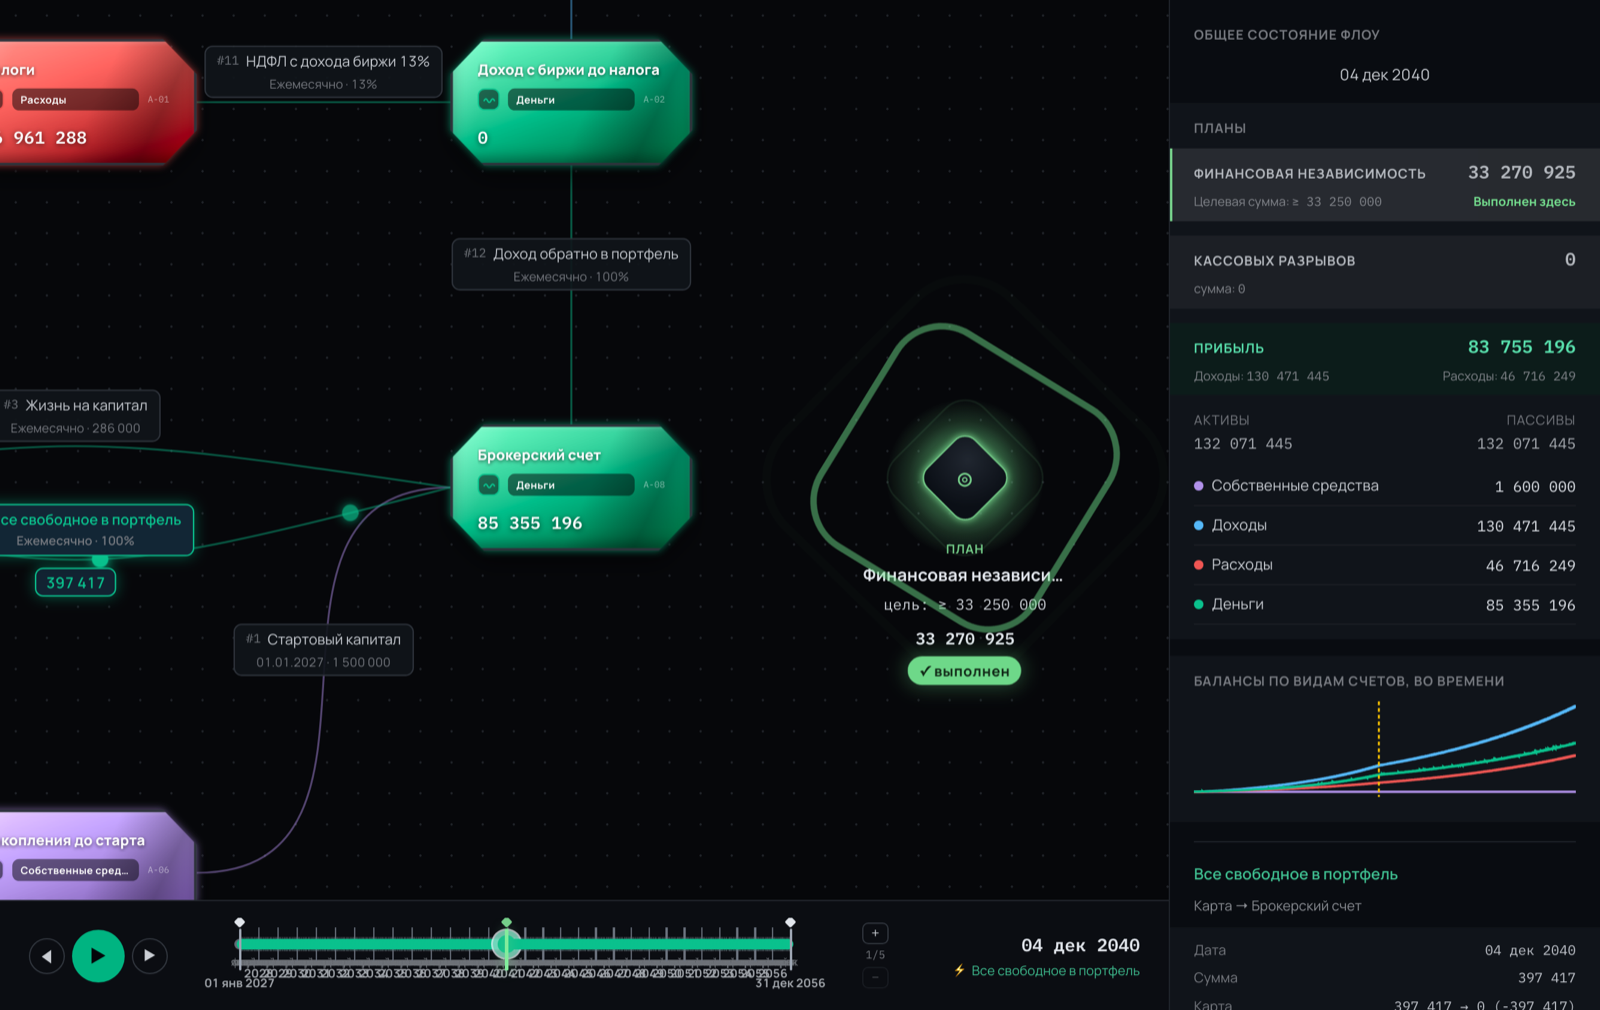
Запускаем симуляцию. Цель достигнута 4 декабря 2040 года, через 14 лет.
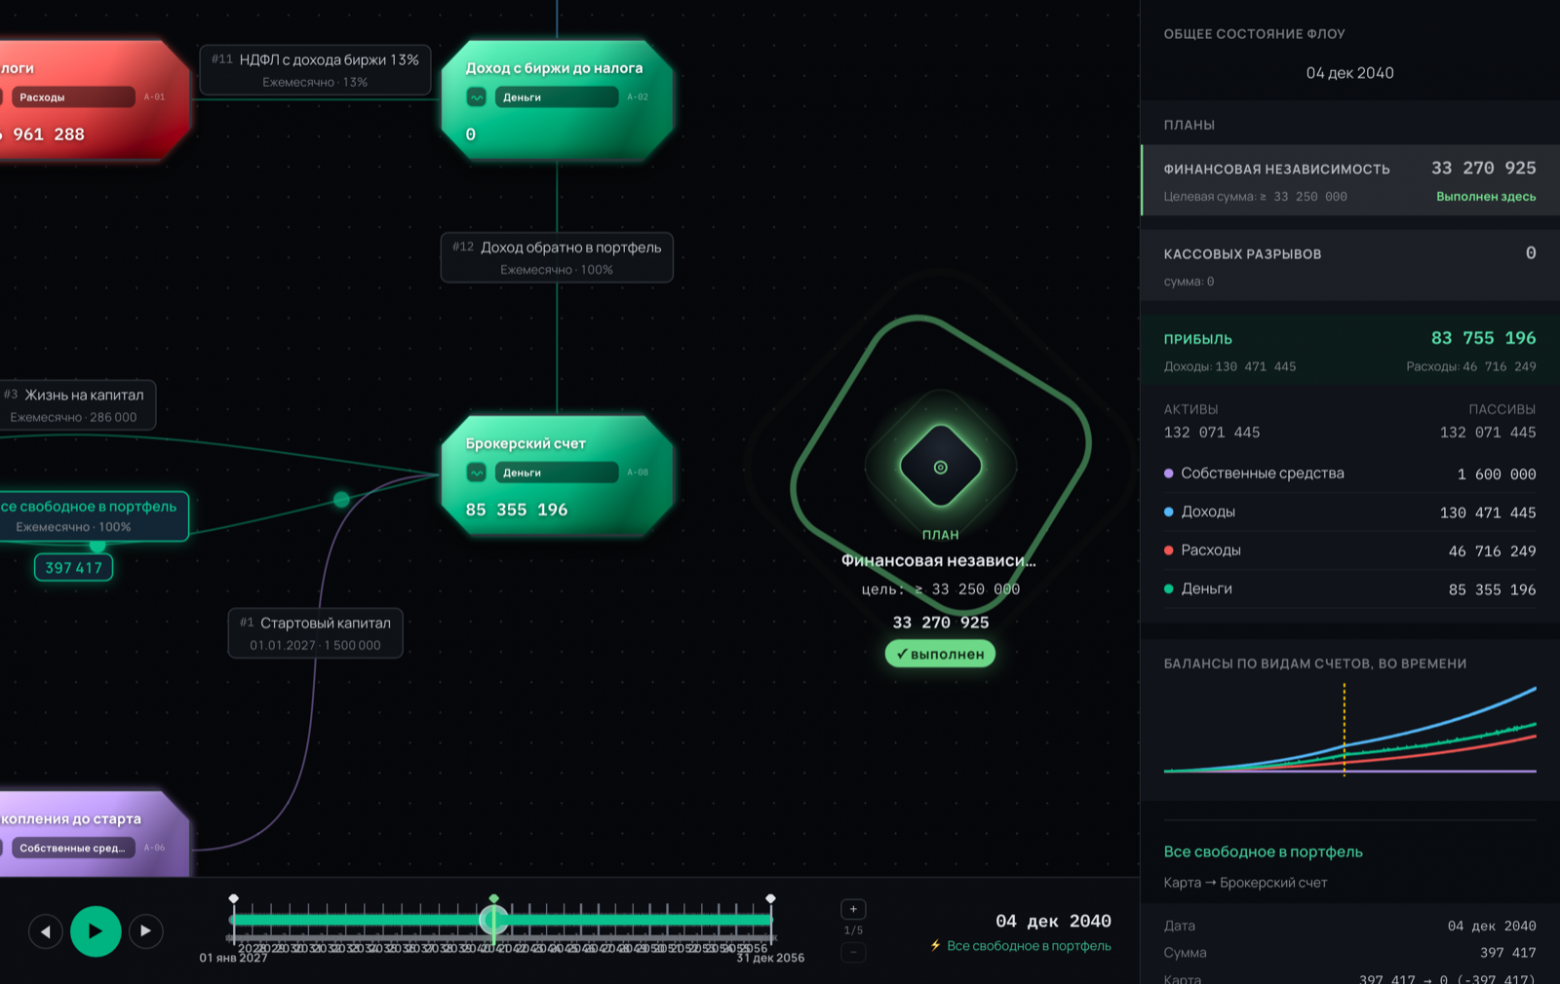
В этот день на брокерском счете номинально около 85 миллионов рублей. С учетом инфляции их покупательская способность как раз равна целевым 33 миллионам.
Дальше можно спокойно доработать до Нового года и выйти на пенсию 1 января 2041 года. К этому моменту капитал вырастет до 86 миллионов рублей. Из чего он сложился:
зарплата принесла 40,4 миллиона рублей;
стартовый капитал 1,6 миллиона рублей;
рынок заработал 44,1 миллиона рублей уже после налогов.
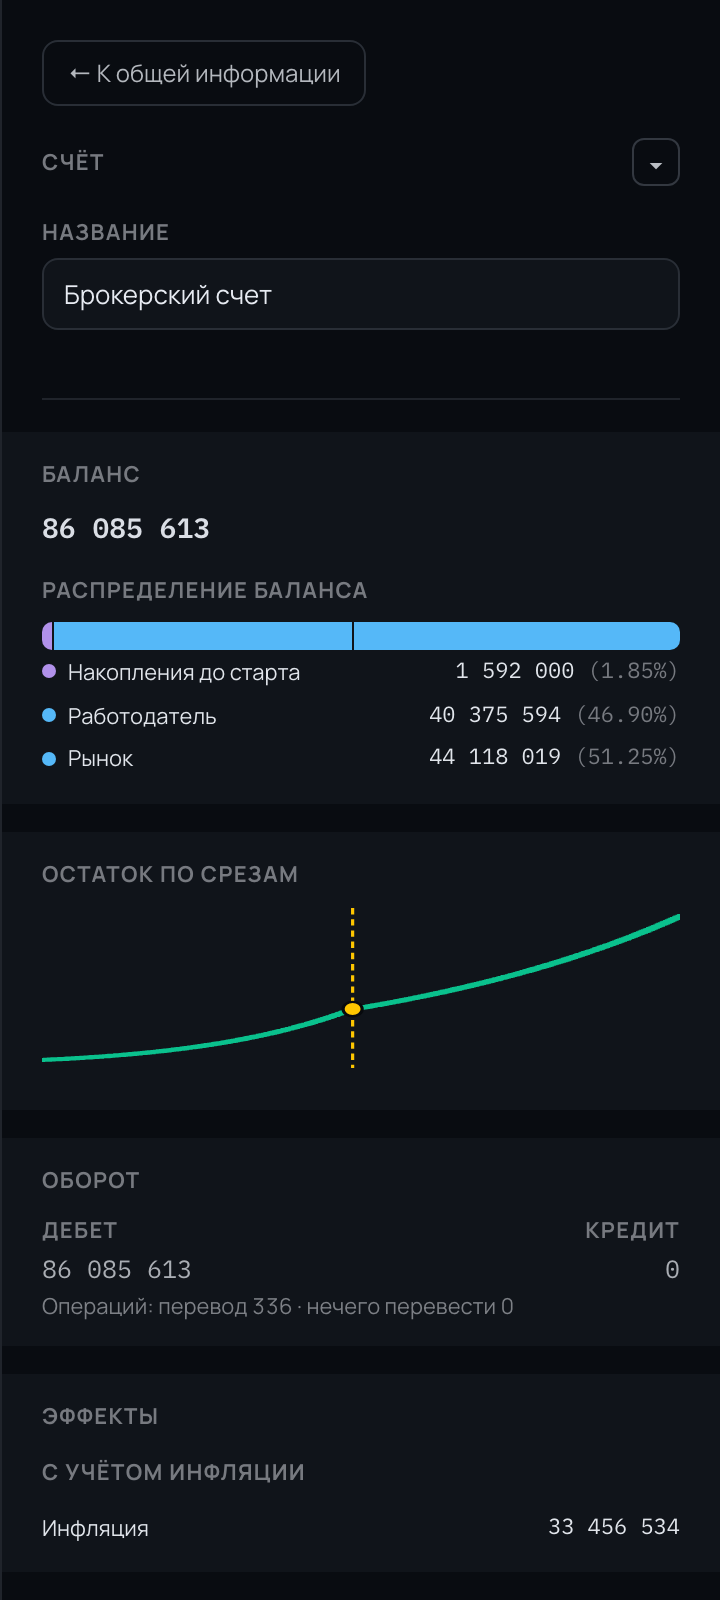
Первые годы портфель растет в основном на взносах из зарплаты. Ближе к концу рынок берет свое и дает больше половины итоговой суммы.
С 2041 года работы нет, а брокерский счет каждый месяц переводит на карту 286 тысяч рублей. Это классическое правило 4%: в первый год снимаем 4% капитала, дальше ту же сумму с индексацией на инфляцию, 7% в год.
Хватит ли денег
Расчет в сервисе ограничен 30 годами, поэтому модель заканчивается в декабре 2056 года. На жизнь на капитал остается 16 лет.
За эти 16 лет нет ни одного кассового разрыва, денег хватает каждый месяц. Номинально счет к концу расчета вырастает до 240,7 миллиона рублей. Но в сегодняшних деньгах капитал медленно тает: с 33,4 до 31,6 миллиона, примерно на 100 тысяч в год.
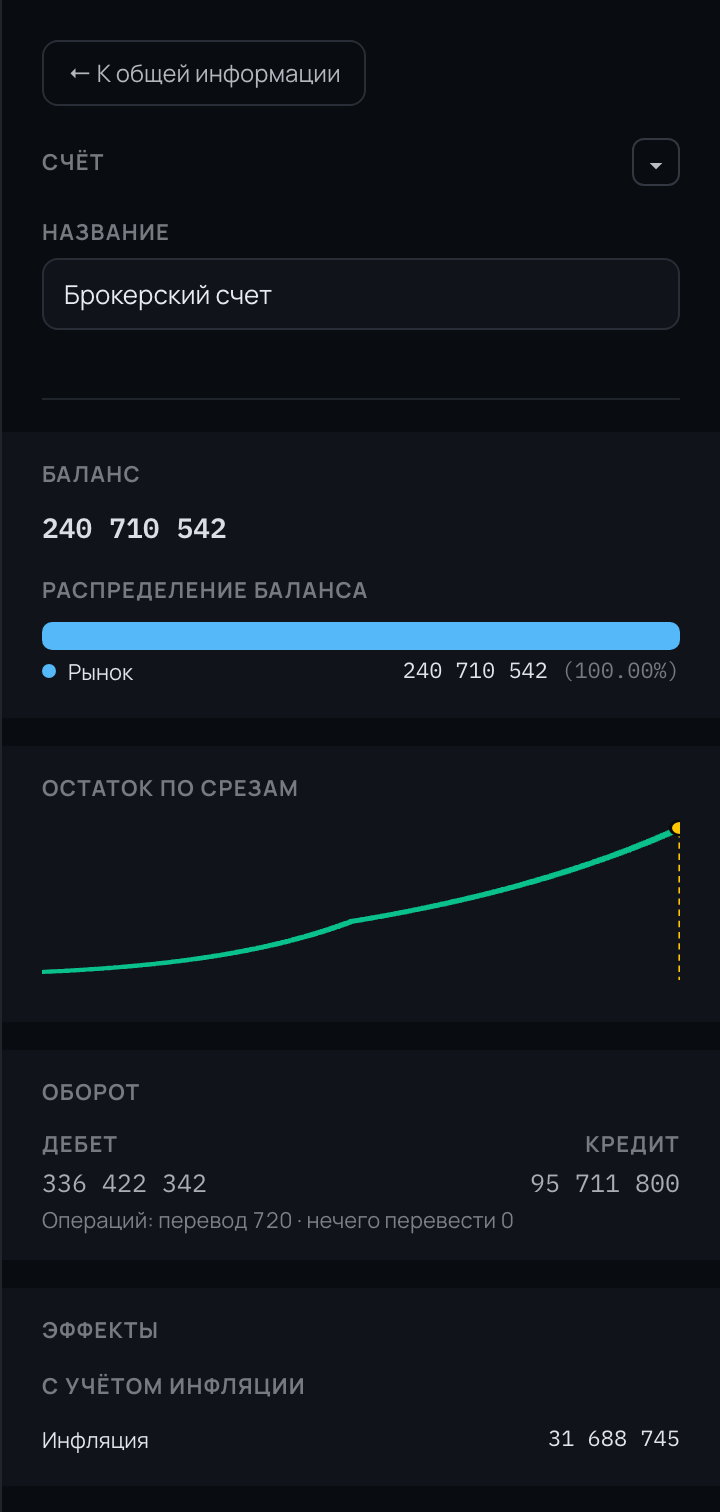
Почему так. Правило 4% выросло из исследования Trinity: на исторических данных американского рынка портфель с таким изъятием почти всегда выдерживал 30 лет. Но оно молча предполагает, что реальная доходность портфеля не ниже тех 4%, которые вы снимаете. 25 годовых расходов и 4% это одно и то же правило: 1 / 0,04 = 25.
В нашей модели 12% до налога превращаются в 10,44% после. С ежемесячным начислением это около 10,9% в год. Минус 7% инфляции, остается около 3,7% реальной доходности. А снимаем 4%. Разница в треть процента незаметна, но на длинной дистанции она медленно съедает тело капитала.
При таком темпе денег хватит еще на несколько десятилетий за горизонтом расчета. Остановить падение можно так:
платить меньше налогов: ИИС, льгота на долгосрочное владение;
поднять доход на этапе накопления, чтобы портфель к пенсии был больше;
тратить на пенсии хотя бы на 5% меньше.
Каждый вариант проверяется в той же модели за пару минут. Кстати, налоги за 30 лет забрали около 55 миллионов рублей, из них 17 миллионов еще до выхода на пенсию.
Чего в расчете нет
Модель нарочно простая, чтобы проверить саму математику FIRE:
Волатильность. Доходность ровная, 12% каждый год. На реальном рынке бывают кризисы, и просадка в первые годы после выхода на пенсию бьет по капиталу сильнее всего.
Разные активы. Все деньги на одном брокерском счете. У акций, облигаций и вкладов разные ставки и разные правила налогообложения.
Риски. Нет расходов на медицину, крупный ремонт, замену техники. Их стоит закладывать регулярными резервами и размазывать на весь срок.
Прогрессивный налог. НДФЛ везде 13%, хотя с ростом дохода ставка выше.
Государственная пенсия. В модели ее нет.
Все это добавляется в ту же модель: под каждый вклад отдельный счет со своей ставкой, риски ежегодным пайпом расходов, просадка рынка разовым списанием в нужный год.
В следующей статье усложню модель: реальные налоги, несколько инструментов, кризисы на бирже, и посчитаю самый честный сценарий ранней пенсии.
Найти свою дату выхода на пенсию
Если хотите вычислить свою дату выхода на пенсию, можно сделать это в моем сервисе: ATMLAB Cashflow. Настройте свою зарплату, расходы и накопления (и что угодно еще), и расчет сам найдет дату, когда можно уйти на раннюю пенсию.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.