Daily MaverickNorth Korea fires missiles days after South Korea’s hypersonic testInquirerMt. Kanlaon spews ash after latest blastESPNTexans trade for Cardinals' Harrison, reunite WR with QB StroudESPN DeportesBrewers vino de atrás ante Dodgers y abre con triunfo SCLNThe Jerusalem Post'Worst is yet to come:' Houthis claim responsibility for strikes on Saudi airportsالنهارالذكاء الاصطناعي يغيّر قواعد التعليم الجامعي... هل الجامعات والأساتذة والطلاب مستعدون؟ZDF heuteEntdecken Sie das ZDF-NachrichtenstudioSözcüBunları açıklayınThe Sydney Morning Herald‘Things have to change’: Frydenberg criticises Liberals under Taylor’s leadershipRapplerLIVE UPDATES: Impeachment trial of Vice President Sara DuterteCBS SportsAre the Pack back? Green Bay, Jordan Love erupt in dominant win vs. Bears behind retooled offensive lineLenta.ruСпрос на iPhone упал по одной причине
The Daily Newsstand · Free, Always
Monday, October 12, 2026

처분가능 소득 대비 가계부채 비율 171.1%...주요국 중 최고 수준
Translate
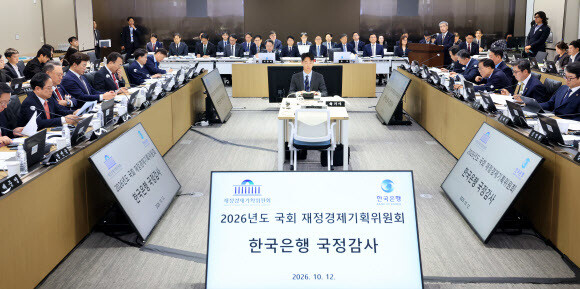
신현송 한국은행 총재가 12일 서울 중구 한국은행에서 열린 국정감사에서 업무보고를 하고 있다. 사진공동취재

광고

처분가능 소득 대비 가계부채 비율 국제 비교에서 우리나라는 주요국에 견줘 압도적으로 높은 것으로 나타났다. 국내총생산(GDP) 대비 가계부채 비율도 높은 것으로 집계돼 있다.

12일 김남준 더불어민주당 의원이 한국은행으로부터 제출받은 국정감사 자료를 보면, 2025년 기준 한국의 처분가능소득 대비 가계 및 비영리단체의 금융부채 비율은 171.1%로 나타나 독일(84.9%)의 두 배 수준이었다. 2024년 자료까지만 확보된 일본(122.4%), 미국(98.9%), 영국(130.8%), 프랑스(115.2%)에 견줘서도 훨씬 높았다. 여기서 가계 및 비영리단체는 국제기준(SNA)에 따라 가계(소규모 개인사업자 포함) 및 가계에 봉사하는 민간비영리 단체를 포괄한다.

한국의 처분가능소득 대비 가계부채비율은 소득 증가세에 따라 그나마 줄어든 수준이다. 2021년엔 193.4%에 이르렀고 2022년 189.4%, 2023년 177.9%, 2024년 172.6%였다.

광고

국내총생산에 견준 가계부채 비율도 주요국보다 높은 축에 든다. 2025년 기준 한국은 88.1%로 일본(61.1%), 미국(68.1%), 영국(73.6%), 독일(48.9%), 중국(58.0%)보다 높은 것으로 집계됐다. 비교 대상 주요 12개국 중 한국보다 높은 곳은 호주(114.0%)와 캐나다(100.6%) 두 나라뿐이었다.

국내총생산 대비 가계부채 비율 또한 높은 경제 성장세에 힘입어 그나마 낮아지고는 있다. 한은 집계를 보면, 올해 3월말 85.3%, 6월말에는 81.1%로 떨어졌다. 정부는 2030년까지 국내총생산 대비 가계부채 비율을 80% 이하로 낮추는 것을 목표로 삼고 있다. 한은은 올해 안에 80% 이하 목표를 달성할 수 있을 것으로 내다보고 있다.

View the original on 한겨레 →

KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.