Alarm zilleri Fransa'dan çalıyor
Türkiye astronomik yükselen ve sonrasında 500 bin yatırımcıya mağdur eden serbest yatırım fonu sorunu ile boğuşurken global piyasalardan da hiç olumlu rüzgarlar esmiyor. Öncelikle yatırımcıları rekorlar kırarak yüzde 5,3 seviyelerine ulaşan ABD 10 yıllık tahvilleri korkutuyor. İçeride faizler yüksekken dışarıdan da borçlanan Türkiye için bu ikili faiz kıskacı zorlayıcı bir hal alıyor.
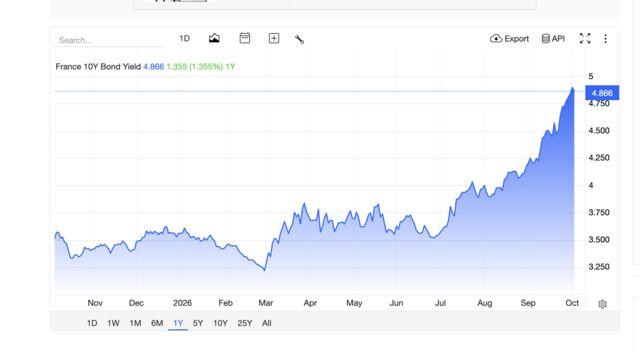
Uzmanlar alarm sinyallerinin Avrupa'dan özellikle de Fransa ve İtalya'dan geldiğine dikkat çekiyor. Tabii ki veriler de bu uyarıları doğruluyor. Fransa-Almanya 10 yıllık tahvil spreadi 2012'den bu yana en yüksek seviyesine ulaştı. Fransa-Almanya 10 yıllık devlet tahvili getiri farkı (spread), 145-152 baz puan (yüzde 1,45 - 1,52) aralığına yükselerek 2011-2012 Euro Bölgesi borç krizinden bu yana en yüksek seviyesine ulaştı. Küresel tahvil satışlarının ve petrol şoklarının yaşandığı bu dönemde, Fransa'nın 10 yıllık tahvil faizi (OAT) psikolojik sınır olan yüzde 5,00'in üzerine çıkarken, güvenli liman kabul edilen Almanya'nın 10 yıllık tahvil faizi (Bund) ise yüzde 3,60 seviyelerinde seyrediyor. İtalya'nın iki yıllık tahvil getirisi spreadi de Almanya'ya göre bir seansta neredeyse ikiye katlanarak, daha önceki Euro Bölgesi gerilimini hatırlattı. Almanya ve Hollanda dışındaki çoğu devlet tahvili değer kaybederken, yatırımcılar Avrupa Merkez Bankası'nın (ECB) daha fazla faiz artırımı beklentilerini düşürdü.
.png
REKLAM
SORUN NE KADAR SINIRLI KALABİLİR?
Konuya dikkat çeken Yapı Kredi Yatırım Başstratejisti Murat Berk, "Yüksek borçlanma maliyetleri iki para birliği ülkesinin tahvil piyasalarını başladığında, sorun ne kadar süreyle sınırlı kalabilir?" diye soruyor.
Berk, kredi spread'lerinin açıldığını, Fransa'nın CDS primlerinin keskin bir yükseliş kaydettiğini ve yatırımcıların Euro bölgesi devlet tahvillerini ellerinde tutmak için talep ettikleri primin, yeniden eski devlet borç krizi yıllarını anımsatan seviyelere doğru tırmandığını belirterek "Bu durum, Avrupa'nın aniden 2011 yılına geri döndüğü anlamına gelmiyor. Ancak piyasanın, uzun zamandır bu denli yüksek sesle sorma gereği duymadığı bir soruyu gündeme getirmeye başladığını gösteriyor: Bir ülkenin mali sorunu, ne zaman yerel bir mesele olmaktan çıkıp global sorununa dönüşür?" diyor.
REKLAM
.png
Murat Berk
6 YILIN EN BÜYÜK GÜNLÜK ARTIŞI
İtalya, perşembe günü bu konudaki en net uyarıyı verdi. İtalyan ve Alman 2 yıllık tahvil getirileri arasındaki fark neredeyse iki katına çıkarak 55 baz puana ulaştı; bu, 2020'den bu yana kaydedilen en büyük günlük kapanış artışıydı.
Bunun tek başına bu bir kriz işareti sayılmasa da, yatırımcıları temkinli olmaya sevk eden türden bir hareket olduğuna dikkat çeken Berk, "Zira piyasa zincirin zayıf halkalarını yeniden fiyatlandırmaya başladığında bulaşma riski hızlanabilir" yorumunu yapıyor.
Fransa'nın benzer vadeli 2 yıllık tahvil faiz farkı 22 baz puan kadar genişleyerek 2012'den bu yana en büyük sıçramayı kaydetti; 10 yıllık OAT-Bund farkı ise devlet borç krizinden bu yana görülen en yüksek seviye olan 141 baz puana ulaştı. Yaşanan bu artış piyasanın aynı anda iki unsuru fiyatlandırmak zorunda kalmasını yansıtıyor: gelecek yıla dair siyasi belirsizlik ve artık göz ardı edilmesi giderek zorlaşan bir mali seyir.
REKLAM
PİYASA ARTIK SORGULUYOR
Murat Berk, Fransa'nın yıllarca, borçlarının hâlâ Avro Bölgesi risk skalasının en güvenli halkasında yer aldığı varsayımıyla işlem gördüğüne dikkat çekerek, şunları söylüyor: "Piyasa ise artık bu varsayımın sorguluyor. Fransız kredi piyasası da darbe aldı. Fransız devlet CDS spreadleri son bir ayda iki kattan fazla arttı; bu durum, ülkenin mali gidişatına ve siyasi çalkantı ihtimaline dair artan endişeleri yansıtıyor. Yapılacak Fransa bütçe sunumu, bir sonraki bariz kritik nokta; ancak piyasanın yalnızca manşet rakamlardan kayda değer bir çıkarım yapabileceği belli değil. Hükümet, bu yıl yüzde 5,4 olan bütçe açığını gelecek yıl yüzde 5'e çekmeyi hedefliyor; ne var ki piyasa bunu sorgulayacaktır. Diğer kritik bir konu Ulusal Birlik'in kendi karşı teklifini masaya yatırmasının beklendiği önümüzdeki Salı günü gelebilir. Bu belge, yatırımcılara siyasi uzlaşmanın bedeli ve belki de daha önemlisi partinin seçimi kazanması halinde ekonomik programın nasıl bir şekil alabileceği konusunda bilgi verecektir. Mali belirsizlik nedeniyle Fransa'dan halihazırda daha yüksek bir risk primi talep eden bir piyasada, siyasi aritmetik bütçe aritmetiğinden kadar fazla önem kazanmaya başlıyor. Fransa ve İtalya’da işler kötüleşecek diye bir kural yok. Ancak son durum, mali endişelerin bir ülkenin bütçe tartışmalarından tahvil faiz farklarına, CDS’lere ve genel olarak piyasalar arası bulaşmanın ne kadar hızlı sıçrayabileceğini gözler önüne seriyor. Avrupa bu filmi daha önce de gördü."
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.