הקשיש נפטר לפני שהסתיים פרויקט פינוי בינוי: כמה מס ישלמו היורשים?
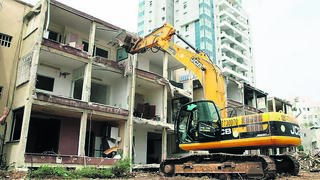
נייר עמדה חדש של רשות המיסים מבהיר מה יעלה בגורל הטבות המס של יורשי בעל דירה קשיש, אשר חתם על הסכם התחדשות עירונית, קיבל תמורות מיוחדות - אך נפטר לפני שהפרויקט יצא לדרך. כיצד מועד הפטירה עלול לעלות להם ביוקר?
בעל דירה קשיש חתם על הסכם פינוי-בינוי, שבמסגרתו הובטח לו לקבל שתי דירות קטנות במקום דירתו הישנה, אך הלך לעולמו לפני שהפרויקט יצא לפועל. האם ילדיו שירשו את הדירה יוכלו לקבל את שתי הדירות בלי לשלם מס? נייר עמדה חדש שפרסמה היום (שלישי) רשות המיסים מבהיר כי התשובה תלויה במועד פטירתו של בעל הדירה, במספר היורשים ובזכאותם האישית להטבות המס.
נייר העמדה עוסק במיסוי יורשי קשישים בפרויקטים של התחדשות עירונית, ובהם פינוי-בינוי ותמ"א 38/2 במסלול הריסה ובנייה. הוא נועד להבהיר מה קורה כאשר בעל דירה קשיש נפטר לאחר שכבר חתם על הסכם עם יזם, אך לפני שהעסקה נחשבת למכירה לצורכי מס.
מדובר בסוגיה משמעותית, שכן פרויקטים של התחדשות עירונית עשויים להימשך שנים ארוכות. בעלי דירות חותמים על הסכמים עם יזמים, אך לעיתים חולפות שנים עד לקבלת היתר בנייה ולתחילת העבודות. במהלך התקופה הזאת חלק מבעלי הדירות הקשישים עלולים ללכת לעולמם ולהותיר ליורשיהם זכויות בדירה שעתידה להיהרס ולהיבנות מחדש.
על פי החוק, יזמים מחויבים להציע לבעלי דירות קשישים העומדים בתנאים מסוימים אפשרויות מיוחדות, שאינן מוצעות בהכרח לשאר הדיירים. במקום לקבל דירה חדשה אחת, קשיש עשוי להיות זכאי לשתי דירות קטנות, דירה קטנה בתוספת כסף, מעבר לבית אבות או רכישת דירה אחרת מחוץ לפרויקט. לאפשרויות אלה נלוות הטבות מס.
לפי רשות המיסים, השאלה המרכזית היא אם הקשיש נפטר לפני או אחרי "יום המכירה" – המועד שבו העסקה נחשבת למכירה לצורכי מס. בניגוד לעסקת נדל"ן רגילה, בפרויקטים של התחדשות עירונית החתימה על ההסכם אינה בהכרח המועד הקובע. למשל, כאשר ההסכם מותנה בקבלת היתר בנייה, יום המכירה עשוי לחול רק לאחר קבלת ההיתר, אם לא התרחש קודם לכן אירוע אחר הקובע את מועד המכירה. אם הקשיש נפטר לפני המועד הזה, יורשיו לא יקבלו אוטומטית את הטבות המס שהגיעו לו בשל גילו. הם עדיין עשויים לקבל פטור ממס, אך הזכאות תיבחן לפי מצבם.
אחת הדוגמאות היא קשיש שהובטחו לו שתי דירות קטנות, אך נפטר לפני המועד הקובע. אם הדירה עברה בירושה לשני יורשים לפחות, הם עשויים לקבל מהיזם שתי דירות בפטור ממס. הסיבה היא שהחוק מאפשר, בתנאים מסוימים, להתייחס לכל יורש בנפרד: כאשר שני ילדים יורשים דירה בחלקים שווים, כל אחד מחזיק במחצית הזכויות בדירה הישנה, ועשוי לקבל דירה חדשה כנגד חלקו.
לעומת זאת, אם הדירה עברה ליורש יחיד, הוא יהיה זכאי לפטור ממס על דירה חלופית אחת בלבד, משום שהוא מחזיק במלוא הזכויות בדירה הישנה. חריג אפשרי הוא פרויקט תמ"א 38 במסלול הריסה ובנייה באזור מוטב, למשל בנגב, בגליל או ביישובים מסוימים המדורגים באשכול חברתי-כלכלי נמוך יחסית, שבהם ניתן בתנאים מסוימים לקבל שתי דירות בפטור ממס.
המשמעות היא ששני ילדים שירשו דירה עשויים ליהנות מפטור ממס על שתי דירות חדשות, בעוד שילד יחיד שירש את אותה דירה ואת אותה התחייבות של היזם עשוי להידרש לשלם מס על אחת מהן. עם זאת, גם במקרה של שני יורשים, הפטור אינו אוטומטי ותלוי בחלוקת הזכויות ובתנאי העסקה.
אם הקשיש היה אמור לקבל דירה קטנה בתוספת כסף, יורשיו עשויים ליהנות מהפטור, בתנאי שהם עצמם זכאים לו. לעומת זאת, אם הקשיש כבר מכר את הדירה שהובטחה לו ליזם או לאדם אחר, אך נפטר לפני יום המכירה, יורשיו לא יוכלו לקבל את הטבת המס המיוחדת שהגיעה לו.
ומה אם הקשיש נפטר אחרי יום המכירה? במקרה כזה הטבות המס שהגיעו לקשיש ממשיכות לחול על העסקה. כך, אם מכר את הדירה שהובטחה לו אך נפטר לפני שהספיק לרכוש דירה אחרת במקומה, יורשיו יוכלו להשלים את הרכישה ולבקש ליהנות מההטבות, בכפוף לתנאי החוק.
רשות המיסים מבהירה גם כי היורשים והיזם יכולים להסכים על שינוי התמורות שנקבעו בהסכם המקורי לפני יום המכירה. במקרה כזה יש להגיש לרשות הודעה מתוקנת עם פרטי היורשים וההסכמות החדשות.
ההנחיה החדשה מגיעה בהמשך לחוות דעת של המשנה ליועצת המשפטית לממשלה (משפט אזרחי), שפורסמה בדצמבר 2025 וקבעה כי הזכויות לתמורות מיוחדות שהובטחו לקשישים עוברות ליורשיהם, אלא אם נקבע אחרת בהסכם. החריג הוא מעבר לבית אבות, שנחשב לזכות אישית שאינה עוברת בירושה. אלא שחוות הדעת לא עסקה בהשלכות המס וכעת מבהירה רשות המיסים כי הזכות לקבל את התמורה שהובטחה מהיזם אינה מבטיחה גם פטור ממס עליה.
נייר העמדה מצטרף להנחיה נוספת שפורסמה במרץ האחרון, שעסקה בפטור ממס שבח במכירת דירת ירושה שכבר נהרסה במסגרת התחדשות עירונית. ההנחיה הנוכחית מתמקדת בזכויות המס של יורשי קשישים, ומחדדת את החשיבות של הסדרת התמורות במקרה של פטירת בעל הדירה עוד בשלב החתימה על ההסכם עם היזם.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.