BTG Pactual lança consórcio que pode gerar até 1 milhão de pontos
Com a Selic em 14% ao ano, o crédito tradicional ficou mais caro e o custo de uma entrada financiada passou a pesar mais no bolso de quem planeja comprar um imóvel ou um carro de valor elevado.
Nesse cenário, uma modalidade historicamente associada a compras parceladas de baixo ticket vem ganhando um público diferente: o investidor de alta renda que busca adquirir um bem sem abrir mão de liquidez.
O BTG Pactual lança em setembro uma campanha que soma pontos do seu programa de fidelidade a cartas de crédito de consórcio contratadas com administradoras parceiras.
A ação vale para cartas no segmento de Imóveis e Automóveis, com vigência até 30 de setembro.
Quer transformar a entrada que você daria no financiamento em parte da sua estratégia de patrimônio? Consulte o regulamento completo da campanha no app BTG, no menu Empréstimos e Consórcio, e confira as condições no site do BTG Pactual. Simule agora
Consórcio não é só para quem compra parcelado
O consórcio funciona sem incidência de juros. O participante paga uma taxa de administração e, ao ser contemplado por sorteio ou lance, recebe uma carta de crédito para comprar o bem à vista.
É uma lógica diferente da do financiamento, em que o banco antecipa o valor e cobra juros sobre o saldo devedor ao longo dos anos.
Essa característica tem atraído um perfil de consorciado mais sofisticado. Segundo o anuário 2026 da Associação Brasileira de Administradoras de Consórcios (ABAC), o segmento de imóveis movimentou R$ 283,53 bilhões em créditos comercializados em 2025, alta de 48,4% sobre 2024, e respondeu por mais da metade de todo o volume financeiro do Sistema de Consórcios no período.
Para quem tem capital disponível, mas não quer imobilizá-lo de uma vez em uma entrada, o consórcio passou a competir diretamente com o financiamento na conta de custo de aquisição.
O capital que não vai para a entrada
No financiamento imobiliário tradicional, parte relevante do valor do imóvel costuma ser comprometida logo na entrada, e o saldo é quitado ao longo dos anos com incidência de juros. No consórcio, esse recurso pode permanecer investido até a contemplação, potencializando o patrimônio do participante enquanto ele se prepara para adquirir o bem.
É esse o cálculo que muda a decisão para quem já pensa em termos de retorno sobre capital: comparar não apenas a parcela mensal, mas o que o valor da entrada teria rendido se não tivesse sido usado para pagar juros.
Parcela reduzida pela metade até a contemplação
A campanha do BTG Pactual inclui condições comerciais negociadas com as administradoras parceiras. Durante o período até a contemplação, a parcela do consórcio é reduzida em até 50%, o que melhora o fluxo de caixa mensal do participante. Também estão previstos desconto na taxa de administração e isenção da taxa de administração antecipada das cartas de crédito contratadas dentro da campanha.
A janela de setembro para contratar consórcio com condições especiais está aberta, mas tem prazo para acabar. Acesse o app BTG Pactual, confira o regulamento completo na seção "Empréstimos e Consórcio" e conte com o suporte de um assessor durante todo o processo. Acesse o BTG Pactual
Também estão previstas isenção da taxa de adesão e desconto na taxa de administração das cartas de crédito contratadas dentro da campanha.
Pontos como retorno extra sobre uma decisão que já fazia sentido
A camada de pontos funciona como um benefício adicional sobre uma escolha que a matemática do consórcio já sustentava. A pontuação varia conforme o valor da carta de crédito contratada:
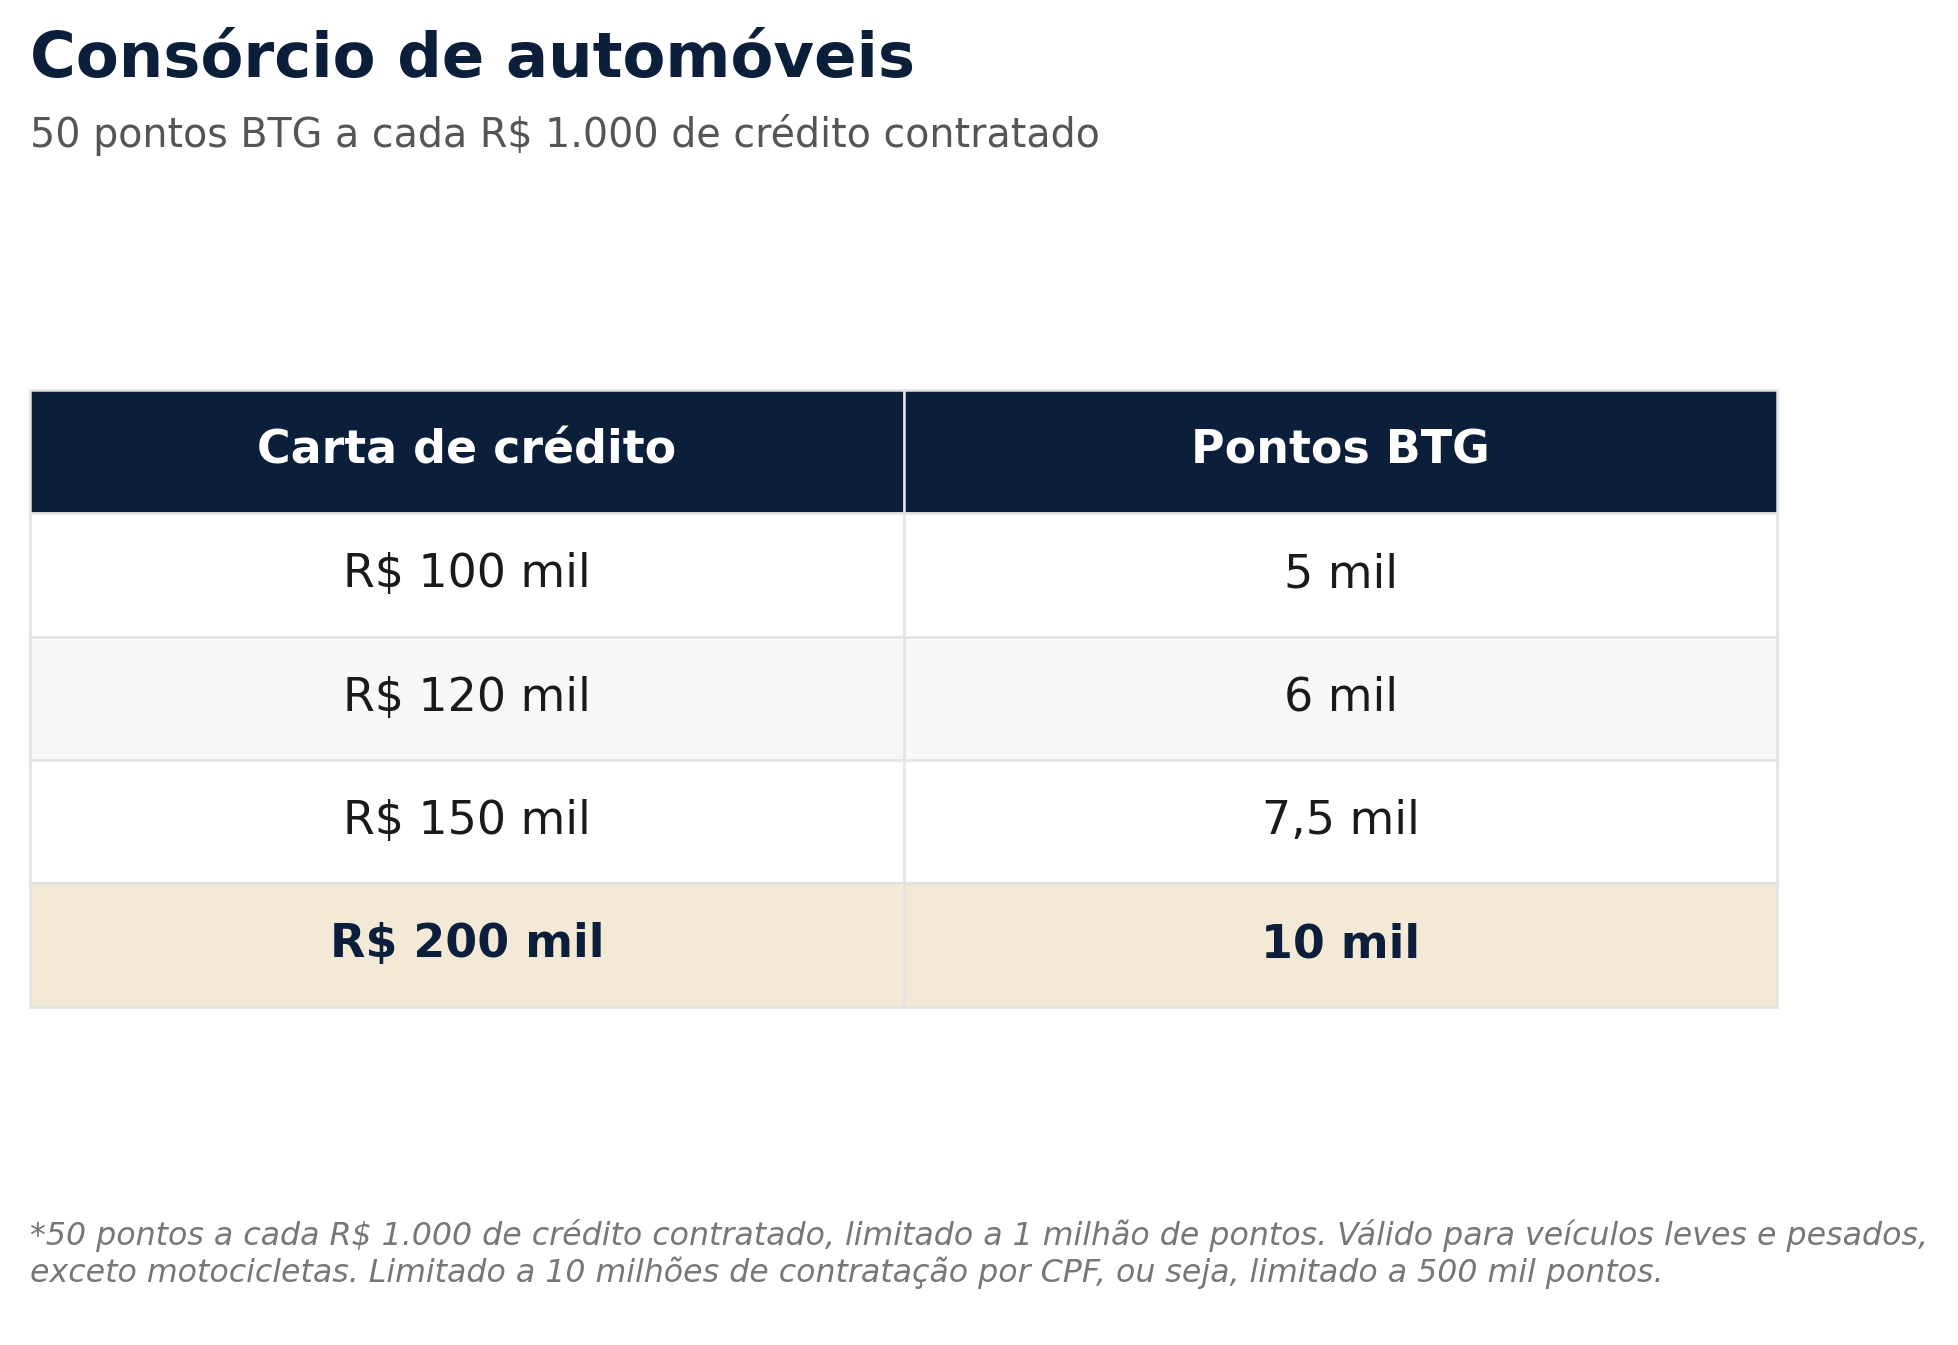
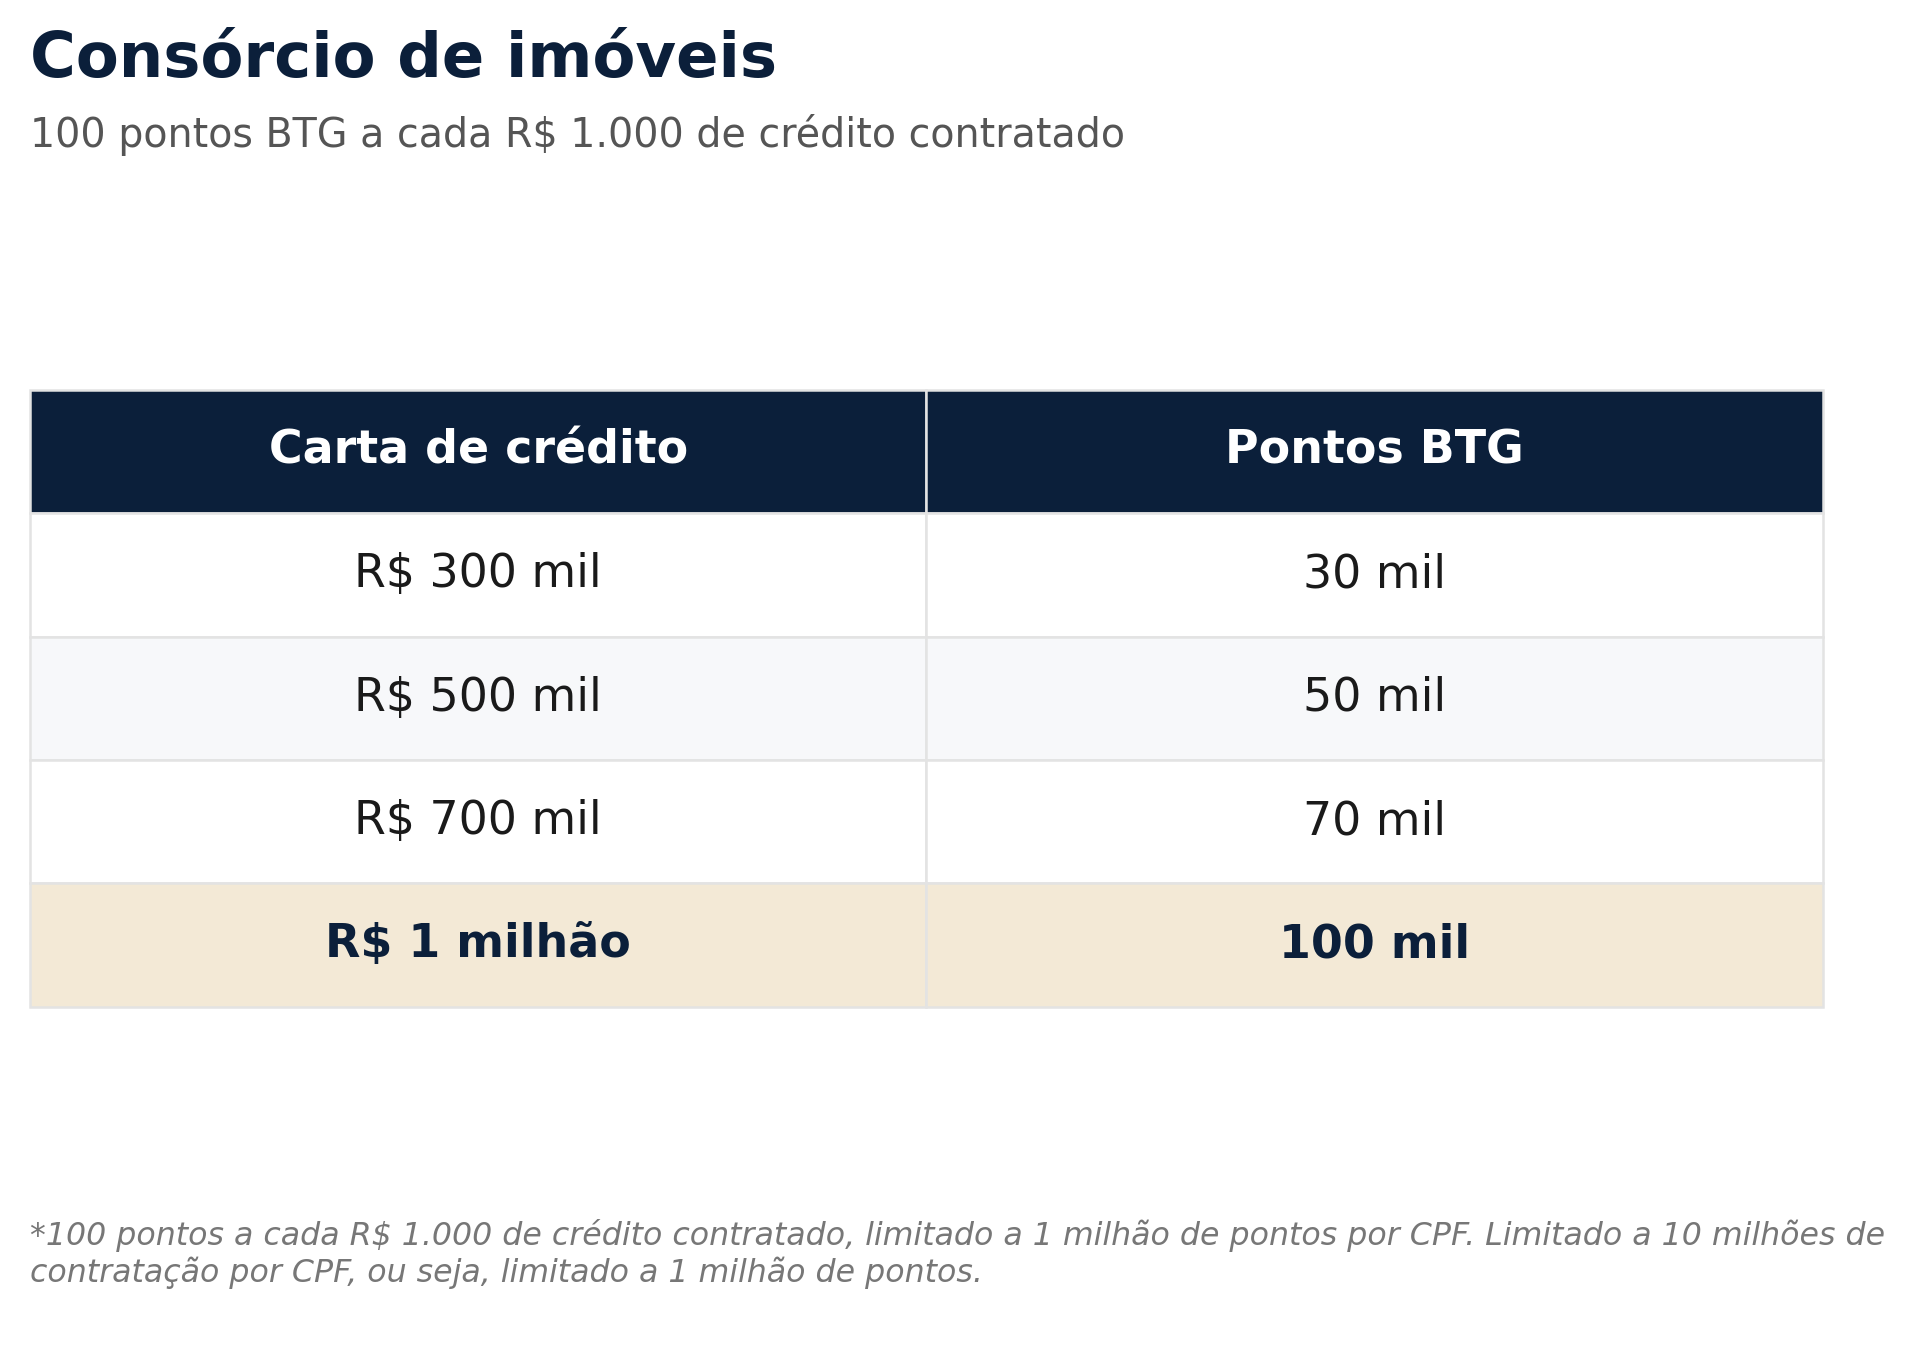
Para participar, é preciso ser correntista pessoa física do BTG Pactual, manter cartão de crédito ativo e adimplente com o programa de fidelidade habilitado em pontos, contratar uma ou mais cartas junto às administradoras parceiras e pagar a primeira parcela com o cartão BTG.
Os pontos são creditados após o vencimento da quarta parcela, desde que todas estejam quitadas, e a adimplência precisa se manter durante todo o período da campanha.
Depois de creditados, os Pontos BTG têm mais de um destino. O participante pode usá-los como desconto na fatura do cartão de crédito, aplicá-los em investimentos dentro da plataforma do banco ou transferi-los para os programas de fidelidade parceiros, entre eles Livelo, LATAM Pass, Azul Fidelidade, Smiles e TAP Miles&Go.
Em um momento de juros ainda altos, a régua para decidir entre financiar e consorciar deixou de ser só o valor da parcela. Cada real contratado agora também vira ponto, uma camada extra de retorno sobre um planejamento que a lógica financeira já recomendava.
De carro a imóvel, cada carta de crédito contratada agora também vira pontos. Confira o regulamento completo no app BTG Pactual, na seção "Empréstimos e Consórcio", e veja se sua contratação se enquadra. Saiba mais
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.