日本の保険販売が抱える課題…募集人への規制では部分的な「厳格さ」はあるものの、一部では「規制の不在」も | ビジネス | 東洋経済オンライン

INDEX
第1回では、保険募集の不祥事多発には構造的要因があること、とくに過少保険を防ぐ歩合制報酬(コミッション)制度が、利益相反と情報の非対称性を拡大し、不正の動機と機会が生じることについて説明した。
保険募集にはトラブルが付きまとう。主要国は、保険募集に対して特別な規制を設けている。現在は保険業法に統合されたが、かつて日本には、「保険募集の取締に関する法律」という法律があった。(旧)麻薬取締法等と並ぶ「取締」の字句が、保険募集が放置することはできない行為であることを象徴している。
保険募集に必要な規制には、どのような形態が考えられるであろうか。
第1回で述べた通り、日本では保険会社による直接販売のウエイトは1割に満たない。主流は募集人(仲介者)経由の販売である。そのプロセスを、①上流、②中流、③下流に分けて考えると下図のようになる。上流とは監督者(行政府)と保険会社の関係、中流とは保険会社と募集人(仲介者)の関係、下流とは募集人と契約者(顧客)の関係を指す。
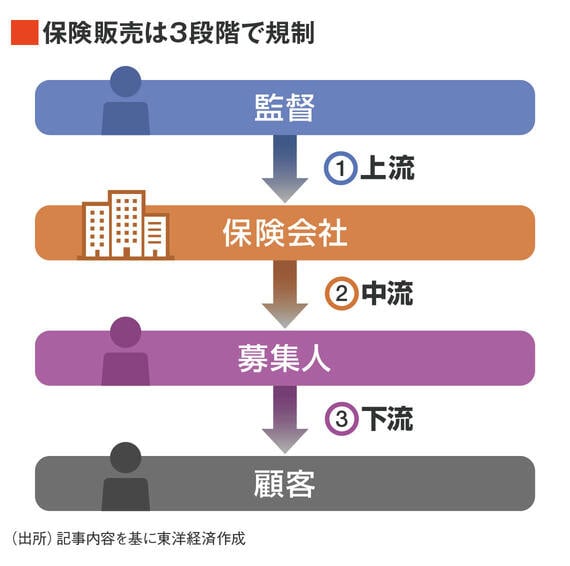
①上流の規制は、監督者が保険会社が販売する商品を統制する。②中流の規制は、保険会社が委託あるいは雇用契約を通じて定める募集人の義務や報酬を統制する。③下流の規制は、顧客に対する販売者の募集行為を統制する。
この記事は有料会員限定です
残り 3179文字
2 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
ほしの あきおAkio Hoshino
日本アクチュアリー会正会員(FIAJ)、日本保険学会会員、アジア太平洋リスク保険学会(APRIA)理事(Governor)、国際金融消費者学会(IAFICO)理事(Director)。1985年東京大学理学部数学科卒、1995年ペンシルバニア大ウォートン校MBA。大手保険会社グループで損害保険および生命保険の経営、企画、商品開発等を担当した。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.