Освобождение от НДС для ПО из реестра Минцифры: когда льгота работает, а когда нет
С 1 января 2026 года НДС повысили до 22%. Не круто... но владельцы программ, включенных в Реестр российского ПО, всегда имели возможность освободиться от НДС, что позволяет значительно сэкономить. Например, компания на УСН с выручкой 75,5 млн рублей может сэкономить около 3,8 млн рублей в год с помощью освобождения от НДС (по ставке 5%).
Кажется, достаточно включить программу в реестр Минцифры и вопрос решён, но сама запись в реестре ещё не гарантирует освобождение от НДС. И наоборот: если условия льготы выполнены, компания не всегда может отказаться от неё просто потому, что так удобнее.
На связи Максим Македошин, специалист по регистрации ПО в реестре Минцифры AG-LEGAL. Я помогу разобраться, когда ПО можно продавать без НДС, почему освобождение не работает и на каких ошибках бизнес может привлечь внимание ФНС.
Начнём с базового условия — реестра российского ПО. Само по себе включение программы в реестр ещё не гарантирует освобождение от НДС, но без него применять льготу не получится.
Как включить ПО в реестр Минцифры для льготы по НДС?
Регистрация вашего ПО в реестре российского ПО является ключевым условием для получения льготы по НДС. Чтобы включить ПО в реестр, необходимо преодолеть 6 этапов:
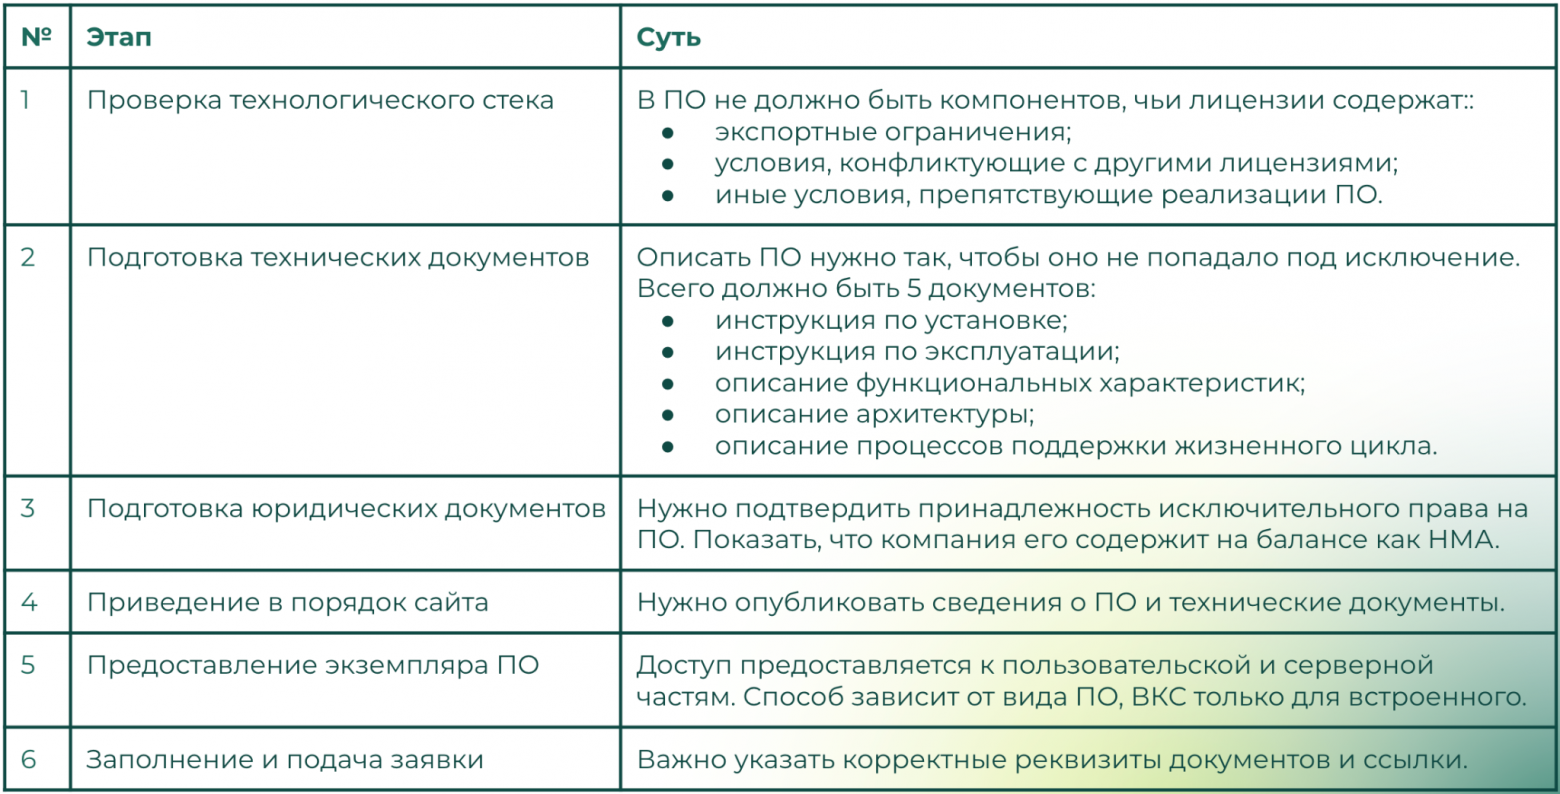
После успешной регистрации, которая в среднем занимает до 2-3 месяцев, становятся доступны:
освобождение от НДС (если функционал ПО не попадает под исключения;
приоритет на госзакупках и тендерах;
возможность сотрудничества с субъектами КИИ;
упрощенное получение IT-аккредитации (размер зарплаты сотрудников больше не важен).
Чтобы не потерять льготу по освобождению от НДС после регистрации, актуализируйте реестровую запись. В реестре Минцифры много правообладателей, не следящих за актуальностью данных. Например, после включения вы обязаны:
ежегодно обновлять сведения о выплатах в пользу иностранных лиц;
своевременно актуализировать техническую документацию;
вносить новую тарифную политику в случае изменения стоимости на ПО;
отвечать на запросы экспертов, которые стали приходить все чаще.
Если этого не делать, вы закладываете бомбу в свой бизнес. Формально, с момента несоответствия реестровой записи требованиям Минцифры, ее могут аннулировать в любой момент. Это может привести к ситуации, когда вы продолжите слепо использовать льготу по освобождению от НДС без правового основания.
Однако для использования льготы по НДС одной актуальной реестровой записи недостаточно, переходим к остальным требованиям.
Что еще нужно для освобождение от НДС?
Что дает освобождение
В Налоговом кодексе установлено: если программа включена в реестр Минцифры – операции по реализации прав на такую программу освобождаются от НДС (пп. 26 п.2 ст. 149 НК РФ)
Причем в этом правиле есть несколько крутых фишек:
передавать права на ПО без НДС можно разными способами: отчуждать исключительные права, предоставлять право использования ПО, обеспечивать удаленный доступ к ПО и др.;
если ПО включено в реестр Минцифры, освобождение распространяется не только на первоначальный функционал, но и на дополнительные функциональные возможности программы, ее обновления.
льгота распространяется не только на правообладателя ПО, но и на остальных участников цепочки поставки (вендор, дистрибьютор, интегратор). Если вы продаете программу через сеть партнеров – они тоже смогут использовать освобождение при перепродаже ПО (Письмо Минфина РФ от 28 февраля 2019 г. № 03-07-08/13229).
Чтобы получить доступ к этим преимуществам, функционал ПО не должен попадать под исключение.
Для кого недоступна льгота по освобождению от НДС?
Освобождение от НДС будет недоступно, если ваше ПО позволяет:
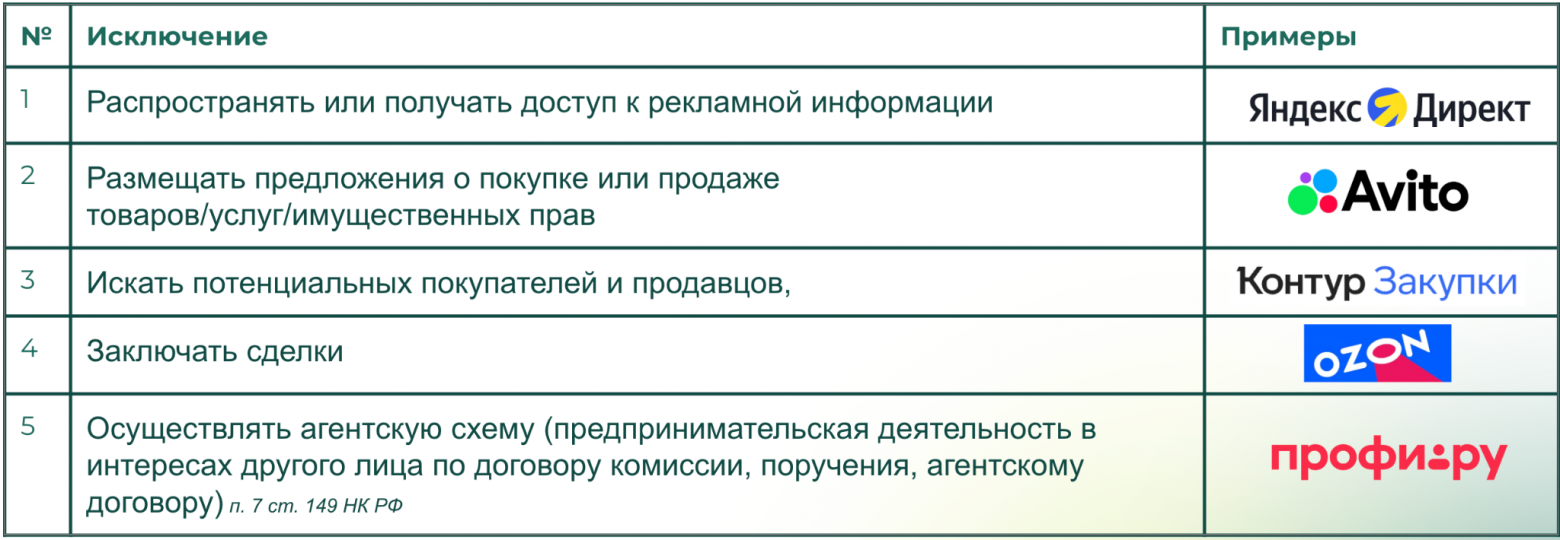
Причем даже если не весь функционал, а только его часть попадает под исключение – применять освобождение не стоит.
Подробнее про каждое из исключений рассказали на вебинаре «Освобождение от НДС для российского ПО». Посмотрите на досуге)
Частые вопросы и ошибки
Требования к договору для освобождения от НДС
Подойдет любой, кроме агентского, договора комиссии и поручения. Главное, чтобы из предмета следовала передача прав на ПО.
А если вы используете смешанный договор (лицензия + услуги) – лучше разделить их стоимость в договоре. Иначе ФНС может посчитать, что НДС нужно начислить на всю сумму договора.
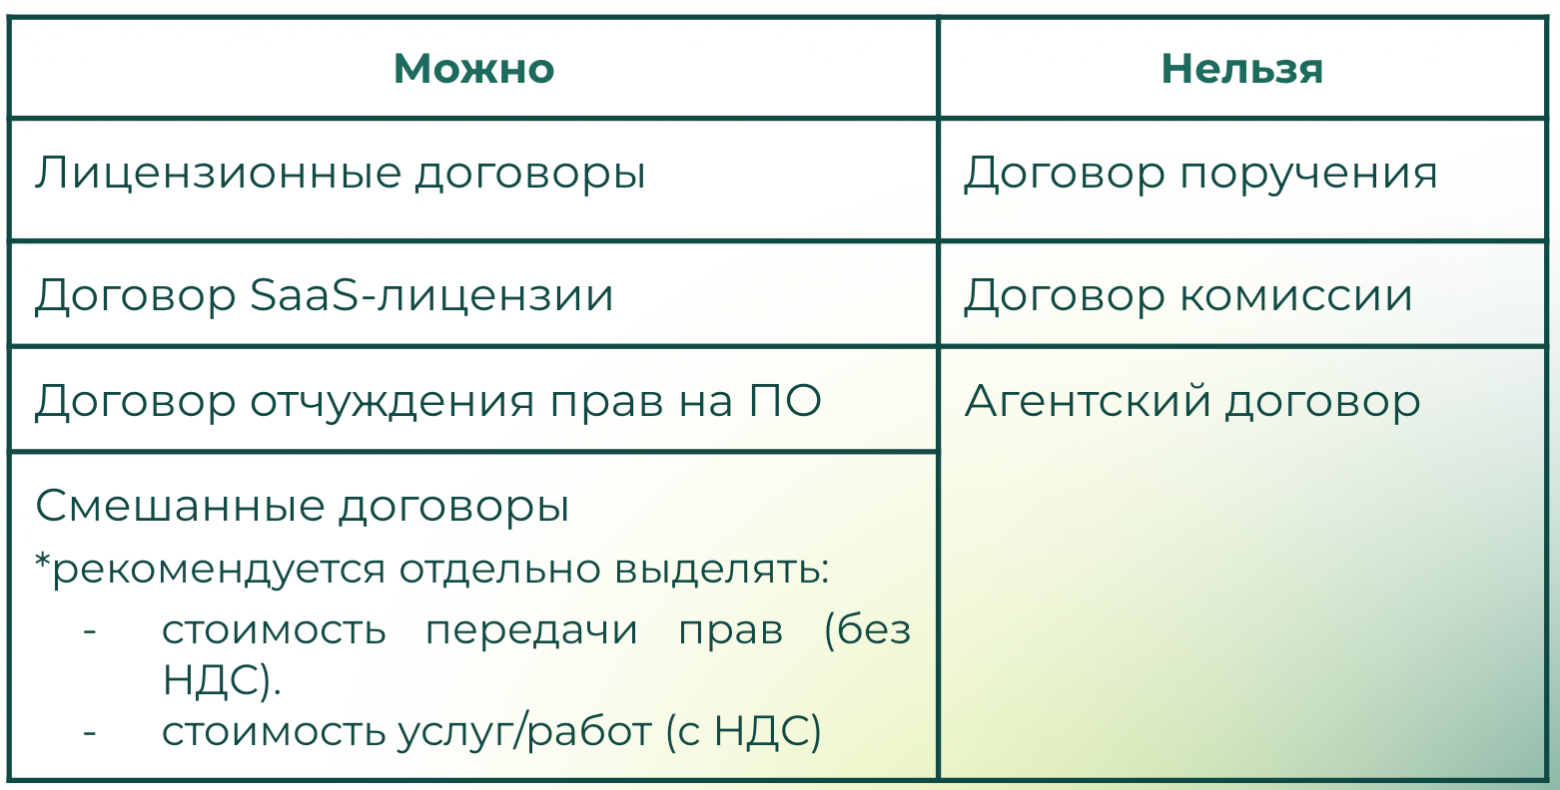
Но не забывайте, корректная форма договора – это важно, но фактическая деятельность компании и функционал ПО важнее.
ФНС при проверках всегда смотрит за тем, как фактически распространяется ПО. Если реальное положение дел не соответствует условиям для применения льготы – быть беде. Только подходящая форма договора или правильные формулировки в нем не спасут.
Можно ли отказаться от освобождения от НДС?
Это один из самых неочевидных пунктов для компаний. Если программа включена в реестр Минцифры, а ее функционал не попадает под исключение, то освобождение от НДС это обязанность, а не право. С момента включения программы в реестр все операции по реализации прав на ПО должны освобождаться от НДС.
(Письмо Минфина России от 26.05.2025 № 03-07-08/51297)
Например, компания хотела работать с субъектами КИИ и поэтому включила свое ПО в Реестр, но НДС убирать не спешила, ведь контрагентам было выгоднее покупать ПО с НДС и принимать его к вычету. Раз всем так удобнее, НДС продолжили начислять. Вот только если контрагенты примут такой НДС к вычету – это будет необоснованная налоговая экономия.
Освобождается ли от НДС услуги по сопровождению ПО?
По общему правилу, услуги в отношении ПО не освобождаются от НДС. Например, доработка программы, ее адаптация под запрос клиента и другие самостоятельные услуги облагаются НДС по применимой ставке. Однако Минфин указывает: если стоимость услуг, связанных с использованием ПО (например, сопровождения), включена в стоимость прав на ПО и не может быть выделена из нее, стоимость таких услуг не формирует отдельную налоговую базу по НДС
(Письмо Минфина РФ от 03.08.2023 N 03-07-07/72795)
Прямых разъяснений о том, где именно проходит граница между «стоимость невозможно выделить» и «стоимость можно выделить», нет. Поэтому на практике мы придерживаемся подхода: если поддержка (и иные услуги) предоставляется непосредственно в рамках функционала ПО, и неотделима от него (например, чат поддержки, встроенный в функционал программы), – применение льготы возможно. Если же услуга оказывается под конкретный запрос заказчика, ее можно самостоятельно оценить – но применять освобождение от НДС рискованно.
Когда начинать применять льготу?
Начать применять льготу нужно только с момента включения программы в реестр Минцифры. Не с начала года, не с месяца включения, а с той самой даты, что указана в реестровой записи.

(Письмо Минфина от 18.09.2024 № 03-07-07/89206)
Выводы
Включение ПО в реестр Минцифры действительно может заметно снизить налоговую нагрузку. Но сама реестровая запись ещё не означает, что любую продажу программы можно автоматически освободить от НДС.
Нужно учитывать функционал ПО, способ передачи прав, условия договора и услуги, которые компания оказывает вместе с программой. Важно и правильно определить момент начала применения освобождения (дата включения вашего ПО в Реестр Минцифры). А если условия для льготы выполнены, просто продолжать начислять НДС потому, что так удобнее компании или клиенту, тоже не получится.
Поэтому безопасная схема выглядит так:
сначала проверить ПО и модель его продажи на соответствие условиям освобождения;
затем привести в порядок договоры и только после этого применять льготу;
не забывать поддерживать реестровую запись в актуальном состоянии — иначе основание для освобождения можно потерять.
Если вы уже включили ПО в реестр Минцифры, но не уверены, что правильно применяете освобождение от НДС, напишите мне, давайте посмотрим, что там у вас.
Вопросы и замечания пишите в комментариях! Буду рад обсудить, как складываются ваши отношения с НДС)
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.