「最高値の買収提案を選べばいい」わけではない!M&Aをめぐる大きな3つの誤解に回答した経産省のメッセージ徹底解説 | ビジネス | 東洋経済オンライン
INDEX
今年8月、ある投資ファンドのトップは、苦虫をかみつぶしたような表情を浮かべながら次のように吐き捨てた。
「どうせ経済団体や、すねに傷を抱えた企業などからの陳情を受けて打ち出したのだろう。経済産業省は完全に後退した。これでは、買収対象会社の取締役が保身を図るための行動指針だ」
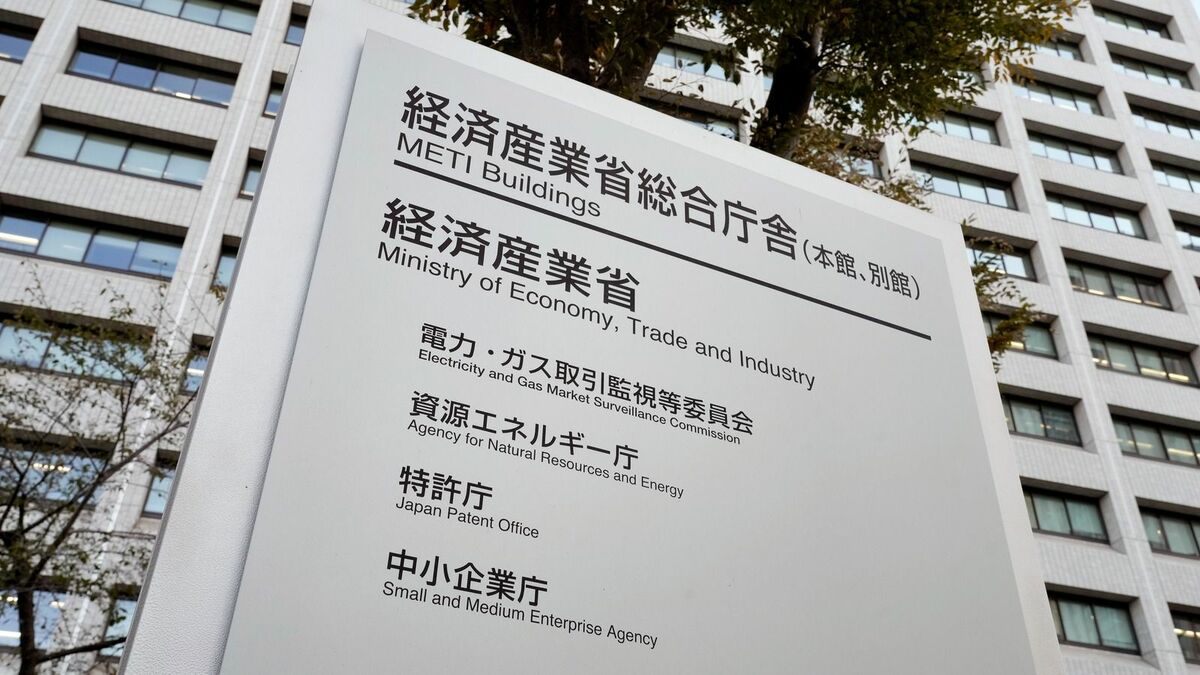
このトップが語るのは、経産省が7月に公表した「企業買収における行動指針(以下、行動指針)」に関する「ポイント」と「Q&A」についてだ。
経産省は2023年、M&Aに関する原則論を提示することで「望ましい買収」の活性化を図ろうと行動指針を策定。日本で初めてM&Aに関するベストプラクティスが示されたことでM&Aは活性化し、件数・金額ともに急拡大した。
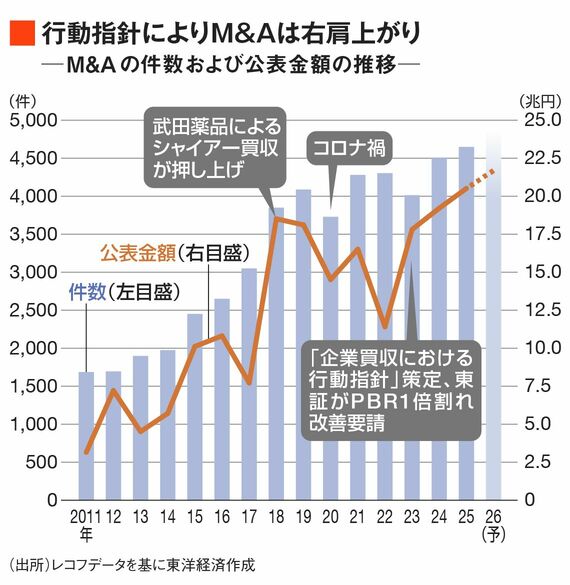
だが、その過程で「行動指針の趣旨が十分に理解されず、誤認が広がってしまった」(経産省産業組織課・小松正明統括課長補佐)。そこで23年の行動指針は維持しながらも、改めて経営者や取締役が理解すべきポイントと、趣旨を明確化するためのQ&Aを策定したというわけだ。
ヒアリングで判明した3つの誤解
では、誤解とは一体どのようなものなのか。
行動指針のポイントやQ&Aを策定するに当たり、経産省の有識者会議「公正な買収の在り方に関する研究会」が2月から議論を開始した。その過程で研究会は、行動指針策定後にM&Aにかかわった対象会社、買収者、投資家、ファイナンシャルアドバイザー、リーガルアドバイザーなど22者にヒアリングしている。
このうち対象会社からは、「高値の買収提案に賛同すべきとの趣旨であり、従わなければ株主代表訴訟によって責任追及されるリスクがあると認識していた」「スタンド・アローン(現経営陣がそのまま経営を継続し、現株主構成のもとで独立して企業価値向上を目指すこと)のほうが株主利益を確保できると考えていたが、短期間のうちに買収提案より高い株価を実現できない場合には買収提案を断ることができないと認識していた」という回答が寄せられた。
一方、投資家からは「定性的な価値については定量評価が必要である」、またアドバイザーからは「社外取締役が訴訟リスクを過度に感じている」「最高値の買収提案を選ばないことが端的に善管注意義務違反になると誤解している人がいる」といった指摘があったという。
こうした声を受けて、研究会で座長を務める神田秀樹東京大学名誉教授は「3つの大きな誤解が生じていた」と指摘する。
神田氏によれば、①高値の買収提案を支持しなければならない、②企業価値には定性価値を含むことができない、そして③ひとたび買収提案を受けたらスタンド・アローンは選択できない、という3つだ。
3つの誤解に対し、経産省は「ポイント」と「Q&A」でどのような答えを示したのか。そこには、買収価格だけでは測れない「企業価値」の考え方や、買収提案を受けても拒否できる「選択肢」が改めて示されている。記事の続きでは、3つの誤解を1つずつひもときながら、その内容を詳しく解説する。
この記事は有料会員限定です
残り 2931文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます
2 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
たじま やすひさYasuhisa Tajima
東洋経済ニュース編集部・編集委員。大学卒業後、放送局に入社。記者として事件取材を担当後、出版社に入社。経済誌で流通、商社、銀行、不動産などを担当する傍ら特集制作に携わる。2020年11月に東洋経済新報社に入社、週刊東洋経済副編集長、報道部長などを経て現職。著書に『セブン&アイ 解体へのカウントダウン』(東洋経済新報社)、『経済記者が見たM&Aの裏側』(中央経済社)など。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.