Emergenza casa, il dato che inganna l’Italia: tra proprietà e sovraffollamento, il problema è entrare nel mercato
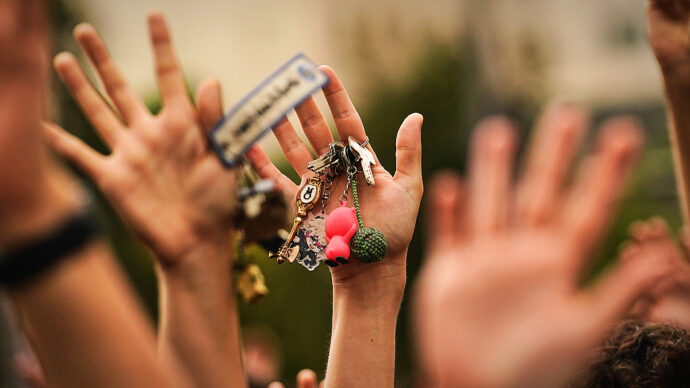
 Commenti
Se fossero stati gli italiani a scendere in piazza come a Madrid (foto), probabilmente molti le chiavi di casa in mano non le avrebbero avute. La particolarità dell’emergenza abitativa italiana è anche questa: una parte del disagio non riguarda i costi, ma riuscire a entrarci. Si resta con i genitori, si divide un’abitazione sovraffollata, oppure si è protetti da una casa di famiglia. Così il dato che dovrebbe misurare l’emergenza finisce per nasconderla: secondo Eurostat, infatti, nel 2025 appena il 5% degli italiani viveva in famiglie dove i costi dell’abitazione superano il 40% del reddito disponibile, contro il 7,7% nell’Ue.
Il dato è corretto, l’interpretazione può ingannare. Eurostat definisce in overburden chi vive in una famiglia che spende per la casa oltre il 40% del reddito disponibile, al netto dei sussidi. L’housing cost overburden, il peso eccessivo della casa sul reddito, misura infatti il peso della casa per ne ha una, non quanto sia diventato difficile procurarsela. Anche tra il 20% più povero l’Italia, con il 20,6%, resta sotto la media Ue del 25,9%. Siamo lontanissimi dalla Grecia, dove il problema riguarda il 26,4% della popolazione, o dalla Danimarca, al 23,4%. È dividendo gli italiani tra proprietari e inquilini che si inizia a intravedere un altro Paese. I dati Eurostat 2025 mostrano che l’overburden riguarda appena il 2,1% dei proprietari senza mutuo, mentre schizza al 22,3% tra gli inquilini che pagano un affitto di mercato, ben sopra il 18,6% della media Ue. Problema che in Spagna arriva al 26,8%. In Francia è al 18,7%, in Germania appena al 13,2%. Lo squilibrio è lo stesso che la Commissione europea fotografa nel Country Report 2026: in Italia soltanto il 24,1% delle famiglie è in affitto, contro il 31,6% Ue. Ma tra quelle a rischio di povertà, cioè con un reddito inferiore al 60% di quello mediano, la quota sale al 63,7%. Per gli inquilini italiani, scrive Bruxelles, l’accessibilità della casa è “un problema rilevante”: all’affitto destinano in media il 20,2% del loro reddito, che sale al 31,1% sotto la soglia di povertà e schizza nelle grandi città: il 76% a Milano, il 65% a Roma e il 48% a Bologna. Una forbice che frena anche il lavoro: trasferirsi dove c’è occupazione può semplicemente costare troppo.
Non è tutto: gli italiani sembrano relativamente poco schiacciati dai costi della casa, ma vivono più stretti. Nel 2025 Eurostat registra una situazione di sovraffollamento abitativo per il 24,3% degli italiani, contro il 16,8% Ue e appena il 9,5% della Spagna. Tra gli italiani a rischio povertà si arriva al 35,2%, contro il 29,8% europeo e il 17,9% spagnolo. Spendere meno, insomma, non significa stare meglio. E soprattutto non significa poter andare via di casa. Italiani e spagnoli lasciano la famiglia mediamente a 30,2 anni (Eurostat 2025), quattro anni dopo la media Ue di 26,3; in Germania si scende intorno ai 24 anni, in Danimarca a 21,8. L’illusione causata dall’overburden diventa evidente: un venticinquenne che vive con mamma e papà può sembrare che spenda poco per la casa solo perché una casa autonoma non può permettersela. Nel 2025 in 16 Paesi Ue il tasso di overburden tra i 15-29enni supera quello della popolazione complessiva. Non in Italia e in generale nei Paesi dove si lascia più tardi la casa di famiglia, osservano Eurostat e Eurofond, l’agenzia Ue che studia condizioni sociali, lavoro e qualità della vita. Nelle città europee ben poche abitazioni sono sostenibili per un giovane con un salario medio: in Spagna e in alcune zone d’Italia, ma non solo, un normale bilocale può costare più dell’80% del salario mediano giovanile.
Ed è qui che l’emergenza casa italiana incontra l’altra anomalia nazionale: i salari. Anche per il 2025 l’Ocse rileva che le retribuzioni reali degli italiani sono ancora mediamente inferiori ai livelli del 1990. L’Organizzazione per la cooperazione e lo sviluppo economico collega i salari stagnanti, il difficile ingresso nel mercato del lavoro e la nota precarietà alla prolungata dipendenza economica dei giovani dalle famiglie. La casa di proprietà dei genitori finisce così per diventare anche un ammortizzatore privato di un mercato del lavoro debole. Insomma, almeno in parte la crisi abitativa dell’Italia è diversa, anche da quella spagnola. L’Italia non è semplicemente un Paese nel quale “le case costano troppo”. Madrid affronta un grave squilibrio tra domanda e offerta e un’esplosione dei valori immobiliari che negli ultimi 10 anni ha visto i prezzi delle case salire dell’80%, contro la media italiana del 16%. In Italia, tuttavia, l’accesso autonomo alla casa può costare troppo rispetto al proprio reddito. Da un lato, proprietà e famiglia mascherano il fenomeno; dall’altro, l’affitto ai prezzi di mercato lo fa riemergere. A questo, infine, sommiamo un patrimonio pubblico insufficiente, lunghe liste d’attesa e fondi inadeguati: la spesa pubblica italiana per la protezione sociale legata alla casa è pari appena allo 0,04% del Pil, contro lo 0,3% nell’Ue, secondo il Country Report Italy 2026 della Commissione europea. Quel 5% dunque non mente, ma racconta solo metà della storia.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.