‘엔저’ 구조적 요인은 해외투자이익 미환류…“대미투자 타산지석 삼아야”
광고
‘엔저(엔화 가치 약세) 현상’이 추세적으로 지속중인 이유는 미-일 금리차, 일본의 팽창적 재정정책 외에도 일본의 경상수지 흑자가 국내로 환류하지 못하는 구조적 요인이 작용한다는 분석이 나온다. 일본 사례에서 배워, 우리가 한-미 관세협상 등으로 미국 투자가 늘어나는 상황에서 투자이익을 국내로 환류되도록 이끄는 구조를 구축할 필요가 있다는 제언이 나온다.
지난 7월 말께 도쿄 외환시장에서 달러당 163엔대를 기록하던 엔-달러 환율은 미국과 일본 재무·외환당국이 엔화 가치 방어를 위해 15조4천억엔에 이르는 사상 최대 규모의 외환공조를 단행한 이후 17일 현재 155엔대로 단기적 강세를 보이고 있다. 이에 대해 아이비케이(IBK) 기업은행 경제연구소는 최근 보고서를 통해 “최근 엔화 가치 반등은 미·일 외환 공조 개입 효과보다는 일본은행의 금리인상 기대감 및 일본 국채금리 상승, 일본 공적연금의 국내 채권 투자확대 가능성 등이 반영된 것으로 보인다”며 엔화는 여전히 과거 수준(2020년 평균 달러당 106.8엔) 대비 약 44% 높아 장기적 엔저 흐름은 지속중이라고 진단했다.
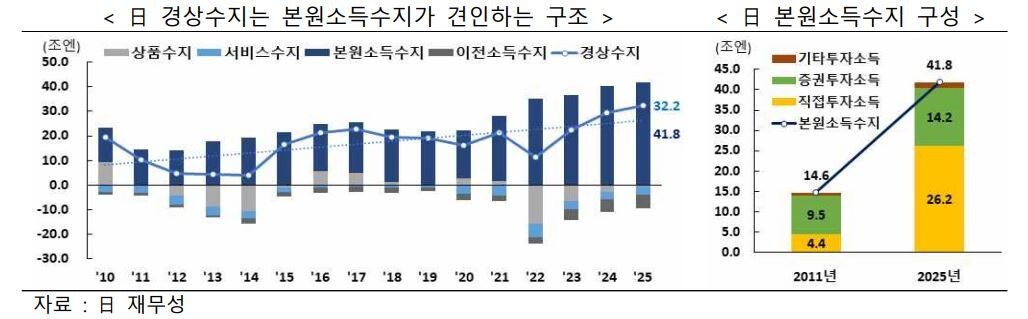
특히 연구소는 “추세적인 엔저 흐름이 지속되는 배경에는 일본이 대외에서 직접투자(FDI) 및 증권투자(채권·주식 등)로 벌어들이는 연간 40조엔 넘는 본원소득(경상수지 항목 중 일부) 중 상당액이 국내로 환류되지 못하고 있는 구조적 요인이 있다”고 진단했다. 2011년 동일본 대지진 이후 일본의 경상 흑자에서 실질적인 원천은 상품 수출이 아니라, 해외 직접투자·증권투자로 벌어들이는 해외투자소득(본원소득수지) 중심으로 전환됐다. 일본 경상수지는 지난해 32조2천억엔 흑자를 냈는데 이 중에 본원소득이 41조8천억엔으로 상품·서비스부문 적자(-4조엔)를 압도했다. 과거의 ‘국내생산·수출→외화 본국 환류→엔화매수’ 구조가 ‘해외투자→해외소득발생→상당 부분 해외 재투자’ 구조로 전환되면서, 경상흑자가 즉각적인 엔화 매수 수요로 연결되지 않아 엑화 약세가 고착화되고 있다는 것이다.
광고
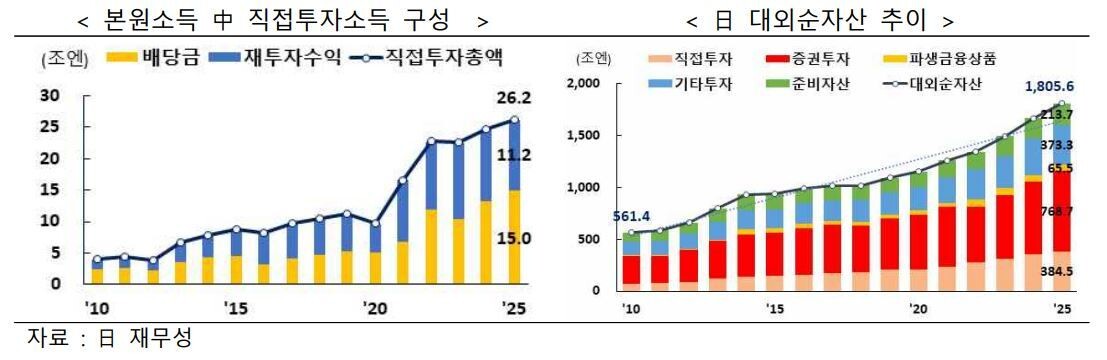
2011년 동일본 대지진 이후 일본 기업들은 국내 생산차질 리스크를 분산하기 위해 적극적인 해외 인수합병 및 생산거점 다변화를 단행하면서 해외직접투자를 대폭 확대했다. 지난해 일본이 해외 직접투자로 벌어들인 소득은 배당금과 재투자수익을 합쳐 26조2천억엔에 이른다. 그런데 해외에서 벌어들인 이익의 상당 부분은 내수가 위축된 국내보다 성장성이 높은 해외 현지에 재투자되고 있는 터라 본국으로의 달러 환류가 제한되고 엔화 매수 수요(벌어들인 달러를 엔화로 환전)도 약해졌다.
증권투자 역시 일본계 금융기관(연기금·보험사 등)마다 해외 채권·주식을 중심으로 투자를 확대해 일본 전체 대외순자산(2025년 1806조6천억엔)에서 해외 증권투자 비중이 작년에 42.5%(768조7천억엔)에 이를 정도로 커졌다. 일본은 미 국채 보유에서 전세계 1위(지난 6월, 1조1167억달러)이다. 대외자산이 막대한 규모로 축적되고 있으나, 이 대외투자자산에서 발생한 소득이 그대로 해외에 유보되면서, 본국으로 환류되지 않는 악순환 구조가 심화되고 있는 것이다.
광고
광고
연구소는 “엔저의 주된 요인이 생산거점의 해외이전 및 해외소득의 본국 미환류라는 점을 타산지석 삼아 해외에서 발생한 국내 기업의 이익이 본국으로 환류되기 쉬운 여건을 조성해야 한다”며 “향후 대미투자 확대 등 기업의 해외진출 때 국내 생산기반의 전면적 이전을 지양하고, 핵심 중간재 등 국내생산 기반을 유지해 현지 공급과 연계(중간재 수출)해야 국내 수출 증가 및 해외발생 이익의 국내 환류가 지속될 수 있다”고 제안했다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.