El fondo E, el más conservador de las AFP, anota uno de los peores resultados desde su creación
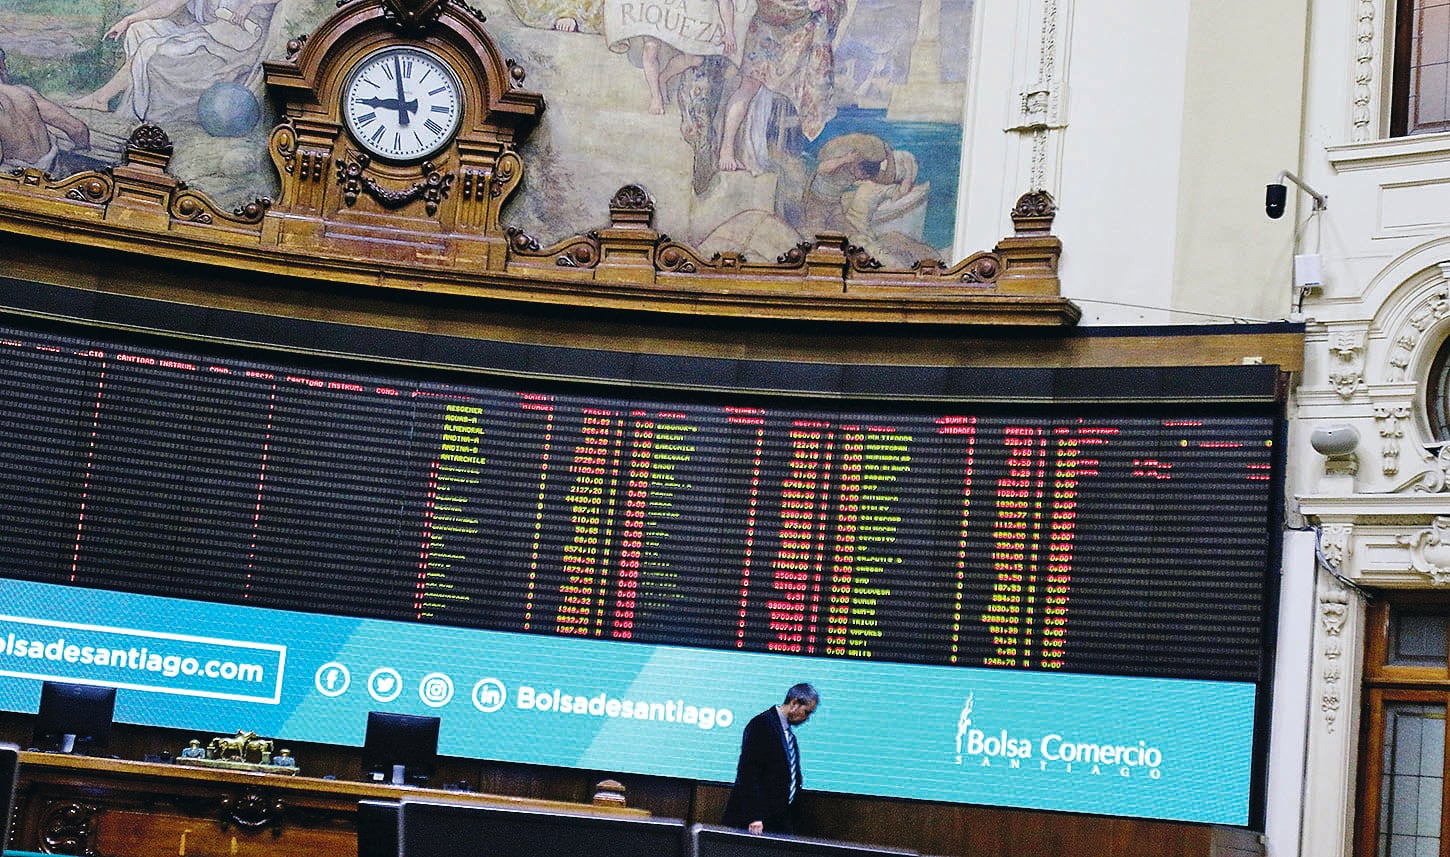
Una de las mayores caídas en dos décadas es la que registra el fondo E de las AFP en lo que va de 2026, en medio de las sorpresas inflacionarias al alza, producto del conflicto en Irán, que terminaron por golpear a la renta fija a nivel global.
Según el último reporte de la Superintendencia de Pensiones, el fondo E rentó -4,92% en septiembre, acumulando en el año una caída de 10,39%. Es por lejos el vehículo de peor desempeño de los cinco multifondos: el A sube 8,6 %, el B avanza un 5,26%, el C pierde 1,5% y el D baja 6,38%.
“La rentabilidad de los Fondos Tipo B, C, D y E se explican principalmente por el retorno negativo de las inversiones en instrumentos extranjeros, títulos de deuda local y acciones nacionales. Al respecto, durante el mes de septiembre se observó un alza en las tasas de interés de los títulos de deuda local, lo que implicó un aporte negativo a la rentabilidad de estos fondos por la vía de las pérdidas de capital.”, dijo el regulador en su reporte mensual.
En términos de contribución a la rentabilidad, la de los instrumentos nacionales fue de -1,3%, donde la renta fija nacional perdió 1,23%, en tanto los instrumentos extranjeros cayeron 3,59%.
El fondo E invierte un 86,4% en el país, equivalente a US$17.341 millones. De dicha cifra, el 40,2% está en bonos de Tesorería, 21,9% en bonos de empresas y 21,3% en bonos bancarios. Solo el 13,6% está en el extranjero.
Patricio Elgueta, director Ejecutivo de Conpat Global, señala que, desde el punto de vista de la rentabilidad, el antecedente comparable es 2021 durante la pandemia.
“Según la serie histórica que analizamos, con observaciones mensuales de rentabilidad real acumulada en doce meses desde 2001 (-14%), solo en ese episodio se registraron resultados peores que los actuales. Estamos, por tanto, frente a una caída excepcional para el fondo más conservador del sistema”, agrega.
En términos nominales, el periodo enero-septiembre de 2026 es el segundo peor desde los primeros nueve meses de 2021 (-11,06%), seguido de 2023 (-4,91%). Desde la creación de los multifondos, son los únicos tres años donde el fondo E anota pérdidas en el periodo analizado.
El principal factor tras la caída en el retorno de la renta fija local han sido las sorpresas inflacionarias, lo que se ha traducido en que los bonos reporten pérdidas de capital.
Si bien a principios de año la inflación en el país se ubicó bajo 3%, que es la meta del Banco Central, el conflicto entre Estados Unidos e Irán, que elevó el precio del petróleo a nivel mundial, cambió las perspectivas para los precios internos. El primer impacto se reflejó en abril, cuando la medición en 12 meses retornó nuevamente a 4%. En septiembre, en tanto, el Índice de Precios al Consumidor (IPC) registró una variación mensual de 0,4%, con lo que el indicador acumula un 4,1% en doce meses.
Marco Gallardo, subgerente de Inversiones en Renta Fija en BICE Inversiones, explica que “este tipo de registros suele ser desfavorable para los bonos en UF, ya que reduce la compensación por inflación que reciben estos instrumentos, mientras que tiende a favorecer relativamente a los bonos nominales en pesos”.
“Dentro de la renta fija local indexada a la UF, los instrumentos más sensibles suelen ser los de menor plazo, dado que están más expuestos a las sorpresas inflacionarias de corto plazo. Por ello, los fondos mutuos con una elevada exposición a bonos en UF y duraciones más acotadas suelen mostrar una mayor reacción ante este tipo de datos”, indica.
Según Elgueta, “cuando las nuevas emisiones ofrecen tasas más altas, los bonos que ya están en la cartera, emitidos con tasas menores, bajan de precio. Esa disminución se refleja en el valor de la cuota del fondo, aunque los instrumentos sigan pagando sus intereses normalmente”.
La presión inflacionaria ha llevado al Banco Central a mantener la Tasa de Política Monetaria (TPM) en 4,5%.
En la última reunión, el Banco Central señaló que, “en gran parte, la inflación ha continuado determinada por el alza del valor de los combustibles, cuyo traspaso a otros precios ha seguido los patrones históricos”, pero resaltó que “a dos años plazo, la inflación esperada tanto por la Encuesta de Expectativas Económicas (EEE) como por la Encuesta de Operadores Financieros (EOF) se ubica en 3%”.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.