‘급여이체’ 금리 감면 받으려면…돈 보낼 때 이것 꼭 확인해야
광고
은행에서 전세자금대출을 받은 ㄱ씨는 100만원 이상 급여이체를 조건으로 대출금리를 0.2%포인트 감면받기로 했다. 매월 100만원씩 해당 은행 계좌로 이체했지만, 이체할 때 ‘급여’라고 표시하지 않아 금리 감면을 받지 못했다.
금융감독원은 21일 이런 내용의 ‘은행 이용 시 소비자 유의사항’을 발표했다. 금감원은 실제 민원사례를 토대로 대출금리 감면을 위한 급여이체 조건과 대출원리금 상환방식 등을 안내했다.
비대면 대출 시 급여이체를 조건으로 금리 우대를 받으려면 직장명과 급여 일자, 급여입금 계좌 등 급여정보를 은행 앱에 등록해야 한다. 다른 은행의 계좌로 급여를 받는 경우 일정 금액 이상을 대출은행 계좌로 이체하면 ‘급여성 자금’으로 인정하는 은행이 있는데, 이체할 때 ‘급여·임금·월급·상여’ 등 급여성 자금이라는 점을 표시해야 한다. 그렇지 않으면 은행 시스템이 급여이체로 인식하지 않아 금리 감면을 받지 못할 수 있다. 은행마다 인정 기준이 다른 만큼 대출계약 때 세부 조건을 확인하고 이행해야 한다.
광고
대출을 받을 때는 금리뿐 아니라 원리금을 어떻게 갚을지도 따져봐야 한다. 상환방식은 크게 만기일시상환, ‘원리금’균등상환, ‘원금’균등상환으로 나뉜다. 만기일시상환은 매월 이자만 내다가 원금을 만기에 한꺼번에 갚는 방식이다.
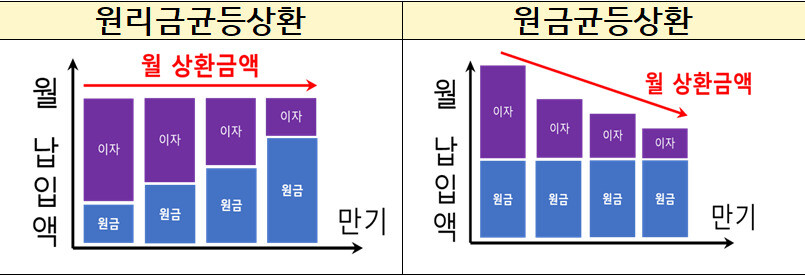
원리금균등상환은 원금과 이자를 합친 월 상환액을 대출 만기까지 동일하게 유지하는 방식이다. 매달 은행에 갚는 금액이 같다. 반면 원금균등상환은 대출원금을 매월 동일하게 나눠 갚고 남은 원금에 이자가 붙는다. 매달 같은 원금을 갚아 이자 부담이 점차 낮아지고 상환액도 줄어든다. 초기 상환 부담이 크지만, 대출 기간 전체 이자 부담액은 세 방식 가운데 가장 낮다.
광고
광고
금감원은 “상환방식별 장단점을 살핀 뒤 본인의 재정 상황, 자산형성 계획 등을 고려해 적합한 상환방식을 선택할 필요가 있다”고 밝혔다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.