Finanzieller Schutz gegen Klimaschäden: Versicherung gegen Klimaschäden soll besser werden
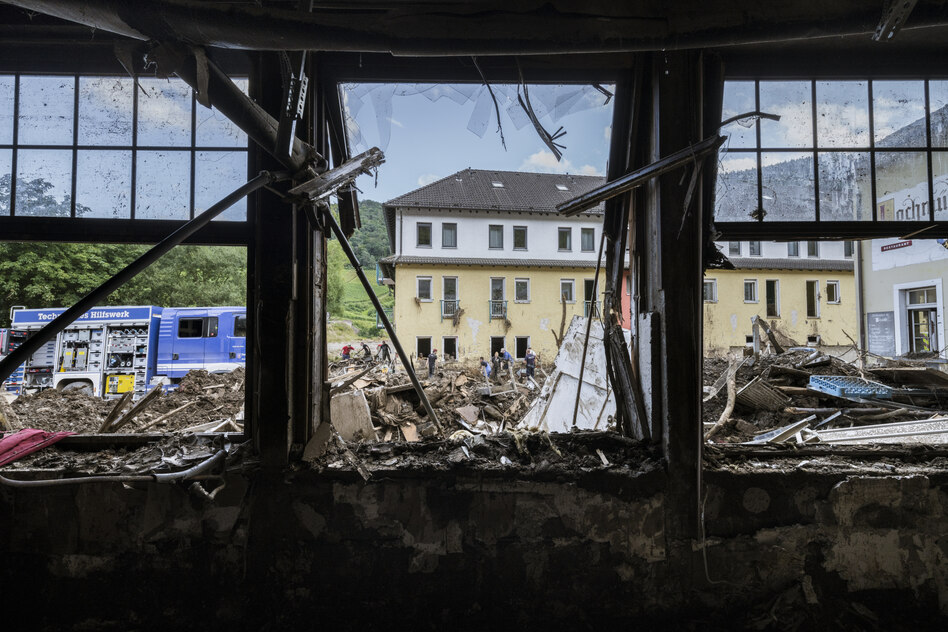
Die Bundesregierung macht Vorschläge für eine bessere Risikoabsicherung. Unklar ist, wie hohe Beiträge verhindert werden, bemängeln Kritiker:innen.
Foto: Murat Tueremis

Die Klimakrise kann jede:n Hausbesitzer:in treffen: Das Bundesfinanzministerium und das Bundesjustizministerium wollen, dass sich Eigentümer:innen gegen Schäden durch Überflutung und andere extreme Wetterereignisse versichern. Künftig soll beim Abschluss einer Wohngebäudepolice ein entsprechender Baustein standardmäßig angeboten werden. Bei bestehenden Verträgen soll der sogenannte Elementarschutz innerhalb eines Jahres aufgenommen werden. Das geht aus einem Diskussionspapier hervor, das Bundesfinanzminister Lars Klingbeil (SPD) und Bundesjustizministerin Stefanie Hubig (SPD) am Mittwoch vorgelegt haben.
Verbraucherschützer:innen und die Bundesländer fordern seit Langem die Einführung einer verpflichtenden Elementarschadenversicherung für Wohngebäude. So soll auch der Schutz in Risikogebieten bezahlbar werden. Aufgrund der Erderhitzung nehmen extreme Wetterereignisse wie Starkregen oder Überschwemmungen zu. Die Schäden sind immens, wie etwa die Ahrtal-Überflutung im Jahr 2021 gezeigt hat. Expert:innen diskutieren zudem, ob Klimaschäden das Potenzial haben, Finanzsysteme zum Einsturz zu bringen. Denn die möglichen Schäden drohen die kapitalkräftige Versicherungswirtschaft zu überfordern. Ziehen sich die Gesellschaften deshalb aus dem Geschäft zurück, könnten Gebäude ihren Wert verlieren, was Auswirkungen auf Hypotheken und schlimmstenfalls die Stabilität von Banken hätte.
Davon ist die Lage in Deutschland allerdings weit entfernt. Hierzulande zahlen Versicherer für Schäden durch Überflutungen oder Starkregen nur dann, wenn die Gebäudepolicen einen eigenen Elementarschadenzusatz haben. In gefährdeten Gebieten ist das sehr teuer. Nach Angaben der Bundesregierung haben in Deutschland nur 59 Prozent der Wohngebäude diesen Zusatz. Haben Bürger:innen keinen Versicherungsschutz, springt bislang der Staat oft nach einer Katastrophe ein.
Die Ministerien schlagen vor, dass künftig bei neuen Verträgen der Elementarschutz Standard wird. Eine Eigenbeteiligung von bis zu 10 Prozent, maximal bis zu 20.000 Euro pro Schadensfall, soll möglich sein. In bereits bestehende Policen soll der Schutz in einer Übergangsphase von einem Jahr aufgenommen werden. Danach wird der Zusatz automatisch aufgenommen. Bei der Festsetzung der Beitragshöhe muss der Versicherer darlegen, von welchen Risiken er ausgeht.
Faktische Pflichtversicherung
Eine zentrale Frage lassen die Ministerien unbeantwortet: ob es die Möglichkeit geben soll, dass Kund:innen den Elementarschutz ablehnen können. Das will die Regierung prüfen. Bei einem Verzicht soll eine Mindestversicherung ins Auge gefasst werden, bei der eine Eigenbeteiligung von 50 Prozent des Versicherungsschutzes, maximal 100.000 Euro, vorgesehen ist. In diesem Fall sollen Kund:innen darauf hingewiesen werden, dass sie gegebenenfalls bei einer Katastrophe keine staatlichen Hilfen bekommen.
Die Verbraucherorganisation Bund der Versicherten bewertet das Papier positiv. „Das ist ein wichtiger Schritt“, sagt Vorstand Stephen Rehmke. „Das ist eine faktische Pflichtversicherung.“ Er rechnet damit, dass die Prämien für Hausbesitzer:innen steigen werden. Für gut hält er, dass Versicherungsgesellschaften ihre Preiskalkulation künftig darlegen müssen. „Heute kann ein Kunde nicht nachvollziehen, wie die Beitragshöhe zustande kommt“, erklärt er.
Das Papier sei enttäuschend, sagt dagegen Anna Lena Samborski von der Umweltorganisation Urgewald, die die Finanzbranche beobachtet. „Es fehlt eine einheitliche Linie“, sagt sie. Das Thema werde seit 25 Jahren diskutiert. Die Bundesregierung lege sich aber immer noch nicht fest, ob sie eine echte Pflichtversicherung wolle. Samborski kritisiert, dass in dem Papier kein Mechanismus vorgesehen ist, mit dem die Beitragshöhe staatlich reguliert werden kann. Möglich wäre das, wenn der Staat als Rückversicherer in Erscheinung treten würde. Dann würde der Staat den Unternehmen, die die Verträge mit Kund:innen abschließen, einen Teil der finanziellen Risiken für den Katastrophenfall abnehmen. So wäre die Versicherung auch in Hochrisikogebieten bezahlbar. „In Frankreich gibt es so ein Modell bereits“, sagt sie.
Auch die Linksfraktion im Bundestag hält den Diskussionsvorschlag von Klingbeil und Hubig für unausgereift. „Es bleibt komplett offen, wie diese Versicherung für alle bezahlbar sein soll“, kritisiert der linke Abgeordnete Aaron Valent. Die Versicherer sollen dem Papier zufolge die Prämien weiter nach Risikolage festlegen können. Das sei unsolidarisch. „Die Klimakrise und ihre Auswirkungen können sich schnell verändern und damit auch die Risikobewertungen“, warnt er. Ein Haus, das vor 20 Jahren in einem risikoarmen Gebiet gebaut worden sei, gelte heute möglicherweise als gefährdet. Menschen dürften nicht dafür bestraft werden, dass sich das Risiko erhöht habe.
Staatliche Rückversicherung
Die Linksfraktion mahnt ebenfalls eine staatliche Rückversicherungslösung an. „Wir schlagen ein nachhaltiges und solidarisches Modell mit einem bundesweiten Elementarschaden-Fonds vor, der staatlich rückversichert ist“, sagt Valent. Alle Eigentümer:innen sollen dort ihren Beitrag einzahlen. „Außerdem sollen besonders klimaschädliche Unternehmen den Fonds aufstocken“, fordert er.
Den Grünen fehlen ebenfalls klare Regeln, die für einen bezahlbaren Versicherungsschutz für alle sorgen. Sie sehen in dem Papier einen Schritt in die richtige Richtung, finden es aber insgesamt zu unverbindlich und sozial unausgewogen. „Es drohen Schutzlücken und finanzielle Überforderung für Privathaushalte im Schadensfall“, sagt der grüne Bundestagsabgeordnete Lukas Benner.

Schäden durch Erderhitzung Obligatorischer Schutz gegen Klimaschäden kommt bald
Naturkatastrophen werden immer zerstörerischer. Die Regierung will eine Pflichtversicherung gegen diese Gefahr. Die Versicherungsbranche lehnt das ab.
Von Jonas Waack

Klimakrise und Kosten Wenn Versicherungen nicht mehr versichern
Kommentar von Jonas Waack
Die Schäden durch Naturkatastrophen steigen weiter, warnen mittlerweile auch Versicherer. Damit ist der nächste Kampf um Klimagerechtigkeit eröffnet.

Unterstützung für Flutopfer Keine Versicherung, weniger Hilfe
Bayern bestraft Flutopfer ohne Elementarversicherung, indem es deren Hilfen kürzt. In Rheinland-Pfalz dagegen spielt Versicherungsschutz keine Rolle.
Von Anja Krüger

25.– 29. August 2026 Bremerhaven
mit Lena Kaiser, Journalistin und Produktentwicklerin bei der taz
- Kurzreise in die Hafenstadt an der Wesermündung, einst der größte Auswandererhafen nach Amerika - mit Besuch der berühmten Museen "Auswandererhaus" und "Klimahaus" sowie einem Ausflug ins Fischerdorf Wremen an der Nordsee
- 960 € (DZ/HP/ohne Anreise)
- mit 4 Übernachtungen im Hotel im-jaich Lloyd Marina Bremerhaven
- Reiseveranstalter Ventus-Reisen
Mehr erfahren
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.