Votre fonds d’urgence dort-il au mauvais endroit?
Vous avez réussi à mettre de côté 15 000 $ pour des imprévus. Bravo! La somme est dans un compte bancaire, mais ne rapporte presque rien sinon rien. Est-ce qu'il faut placer l'argent de votre fonds d'urgence, ou le laisser dormir dans un compte d'épargne?
Le conseil habituel au sujet des fonds d'urgence, c'est d'essayer d'avoir trois à six mois de dépenses habituelles de côté, pour continuer à payer ce qui est essentiel en cas de problème majeur, comme une perte d'emploi. Pour un ménage qui dépense 5000 $ par mois, c'est une jolie somme : entre 15 000 $ et 30 000 $.
Un rendement, mais à quel prix?
L'Agence de la consommation en matière financière du Canada recommande de conserver son fonds d'urgence dans un compte différent de celui qu'on utilise pour les dépenses courantes. Elle conseille de privilégier un compte qui rapporte des intérêts, avec peu ou pas de frais, et qui permet de retirer rapidement l'argent, sans pénalité.
Le rendement compte donc, mais pas au détriment de la sécurité et de l'accessibilité de l'argent. Certains voudront quand même obtenir un rendement qui équivaut au minimum à l'inflation, pour éviter que le coussin ne perde de la valeur au fil du temps.
On essaie de promouvoir que l'argent ne doit pas dormir
, dit Youcef Ghellache, le président fondateur d'Educfinance. Certains trouvent ça dommage de laisser 10 000 $, 15 000 $, 20 000 $ [...] dans un compte d'épargne à intérêt élevé. Beaucoup d'institutions financières vont offrir des taux d'intérêt de 0,5 % ou 1 %. Souvent, ça ne couvre même pas l'inflation
.
Youcef Ghellache explique que les taux d'intérêt dans les comptes d'épargne chez les grandes banques ne couvrent, la plupart du temps, même pas l'inflation. (Photo d'archives)
Photo : Clément Charest de Bleunoir
Partons donc de notre exemple du fonds d'urgence de 15 000 $. À 3 % d’intérêts annuels, c'est 450 $ en un an, avant impôt. Dans un compte qui ne verse rien, on renonce à ces 450 $. Et aux intérêts composés les années suivantes.
Le choix des produits financiers pour arriver à dégager un rendement équivalent ou supérieur à l'inflation dépend bien sûr de la tolérance au risque de chacun. Peu importe le type de placement choisi, un critère est incontournable : pouvoir récupérer son argent rapidement.
C'est vraiment d'aller vers des produits d'investissements qu'on peut acheter et vendre quotidiennement. Ça peut être des fonds négociés en bourse (FNB), ça peut être des fonds communs de placement, ça peut être des fonds du marché monétaire.
Ces produits ne présentent pas tous le même niveau de risque. Les fonds du marché monétaire sont généralement très peu risqués, mais leur potentiel de rendement est plus limité, alors que les fonds investis en actions ont un potentiel de croissance plus grand, mais peuvent subir des pertes importantes. Et, contrairement aux dépôts bancaires admissibles, le capital investi dans ces fonds n'est pas garanti.
Attention aux fluctuations des marchés
Les hauts et les bas des marchés financiers peuvent influencer le montant disponible en cas d'urgence. (Photo d'archives)
Photo : Getty Images / AFP / ANGELA WEISS
Même un investisseur qui tolère bien le risque devrait éviter de trop exposer son fonds d'urgence aux fluctuations importantes des marchés, selon Youcef Ghellache. On va mettre une proportion d'action qui est plus faible dans le portefeuille, dit-il, pour éviter qu'en cas de baisse des marchés à court terme et qu'on ait besoin d'argent, que les sommes ne soient pas affectées.
Choisir des produits financiers pour un fonds d'urgence
Lorsqu'on choisit des produits financiers pour placer l'argent de notre fonds d'urgence, on devrait donc toujours se poser les deux questions suivantes :
- Si j'ai besoin de mon argent cette semaine, est-ce que je serai capable d'y avoir accès rapidement, sans pénalité?
- Est-ce que je risque de devoir vendre mes placements à perte pour y avoir accès en cas d'imprévus?
REER vs CELI
On peut aussi choisir de faire ces placements dans un compte enregistré. Le CELI peut être intéressant pour faire croître son épargne à l'abri de l’impôt en cas d’urgence, si l'on respecte, bien sûr, les limites de droits de cotisation annuels.
Le REER est toutefois mal adapté à un fonds d'urgence. Les retraits sont imposables et font normalement l'objet d'une retenue d'impôt à la source. Le REER convient donc davantage à l'épargne-retraite qu'à l'épargne en vue d'un imprévu.
Partir de zéro
Pour ceux qui n'ont encore rien de côté, l'objectif de trois à six mois de dépenses peut paraître inatteignable. Mais avant de baisser les bras, dites-vous qu'on peut commencer avec de petits montants. Dix dollars par semaine, après tout, c'est 520 $ au bout d'un an.
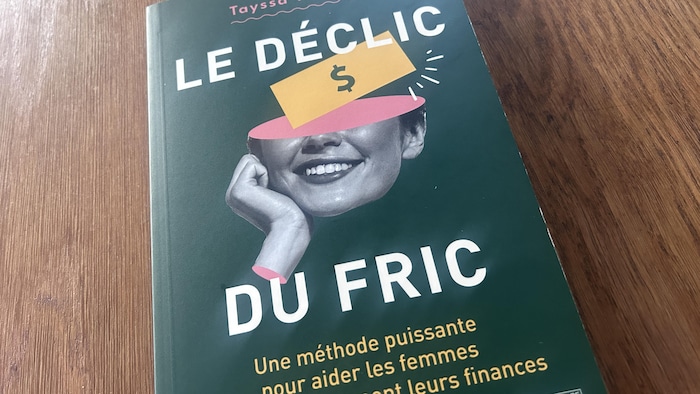
Tayssa Walton est l'auteure du livre « Le Déclin du fric ».
Photo : Radio-Canada / Marjorie April
Ne focalisez donc pas sur le montant, mais sur votre habitude à épargner à long terme
, écrit Tayssa Waldron dans son livre Le déclic du fric.
Automatiser les versements peut justement nous aider à atteindre nos objectifs.
Il y a une autre difficulté, plus psychologique, quand vient le temps d'épargner pour une urgence qui ne se produira peut-être jamais. Tayssa Waldron explique que notre cerveau a du mal à se représenter une situation aussi abstraite, surtout lorsqu'on n'a jamais vécu de difficultés financières importantes.
Évidemment, certains ménages n'ont tout simplement pas de marge de manœuvre pour épargner. Mais pour ceux qui le peuvent, quelques centaines de dollars peuvent déjà éviter de devoir emprunter à la première dépense imprévue et de tomber dans la spirale de l'endettement.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.