Справедливая стоимость биткоина
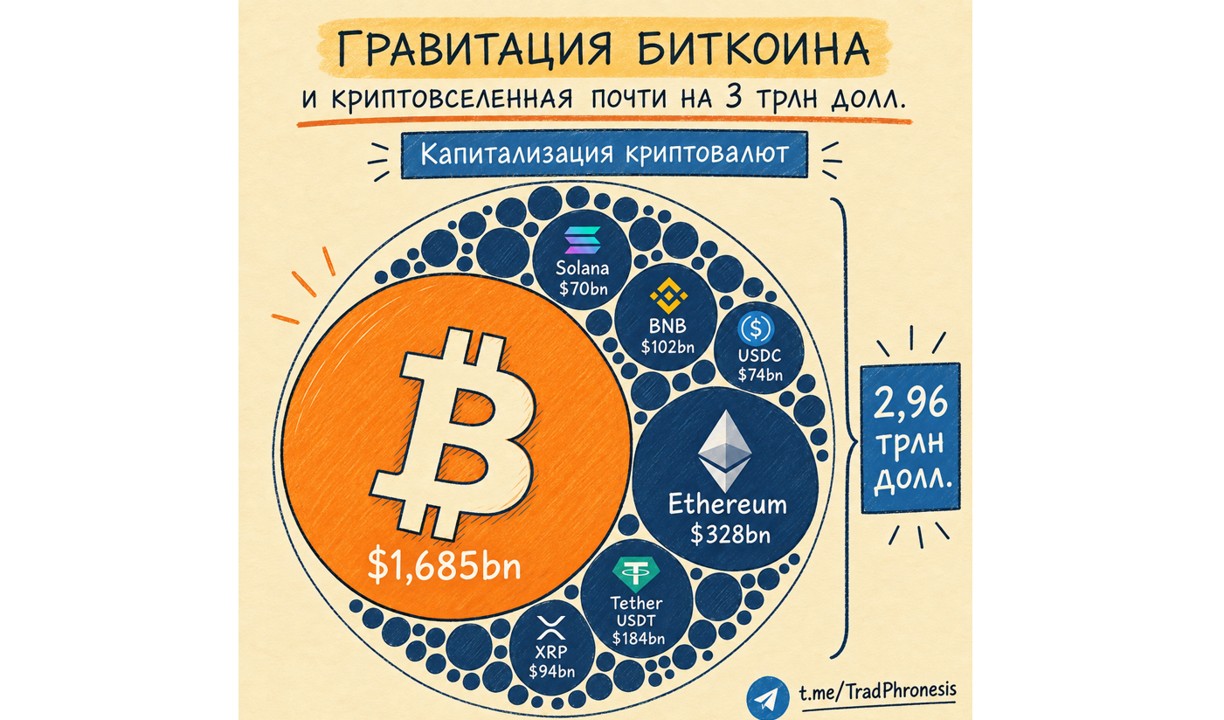
Попробуем разобраться, какова справедливая или "фундаментальная" стоимость флагмана крипторынка - биткоина.
Что заменяет собой биткоин? M1
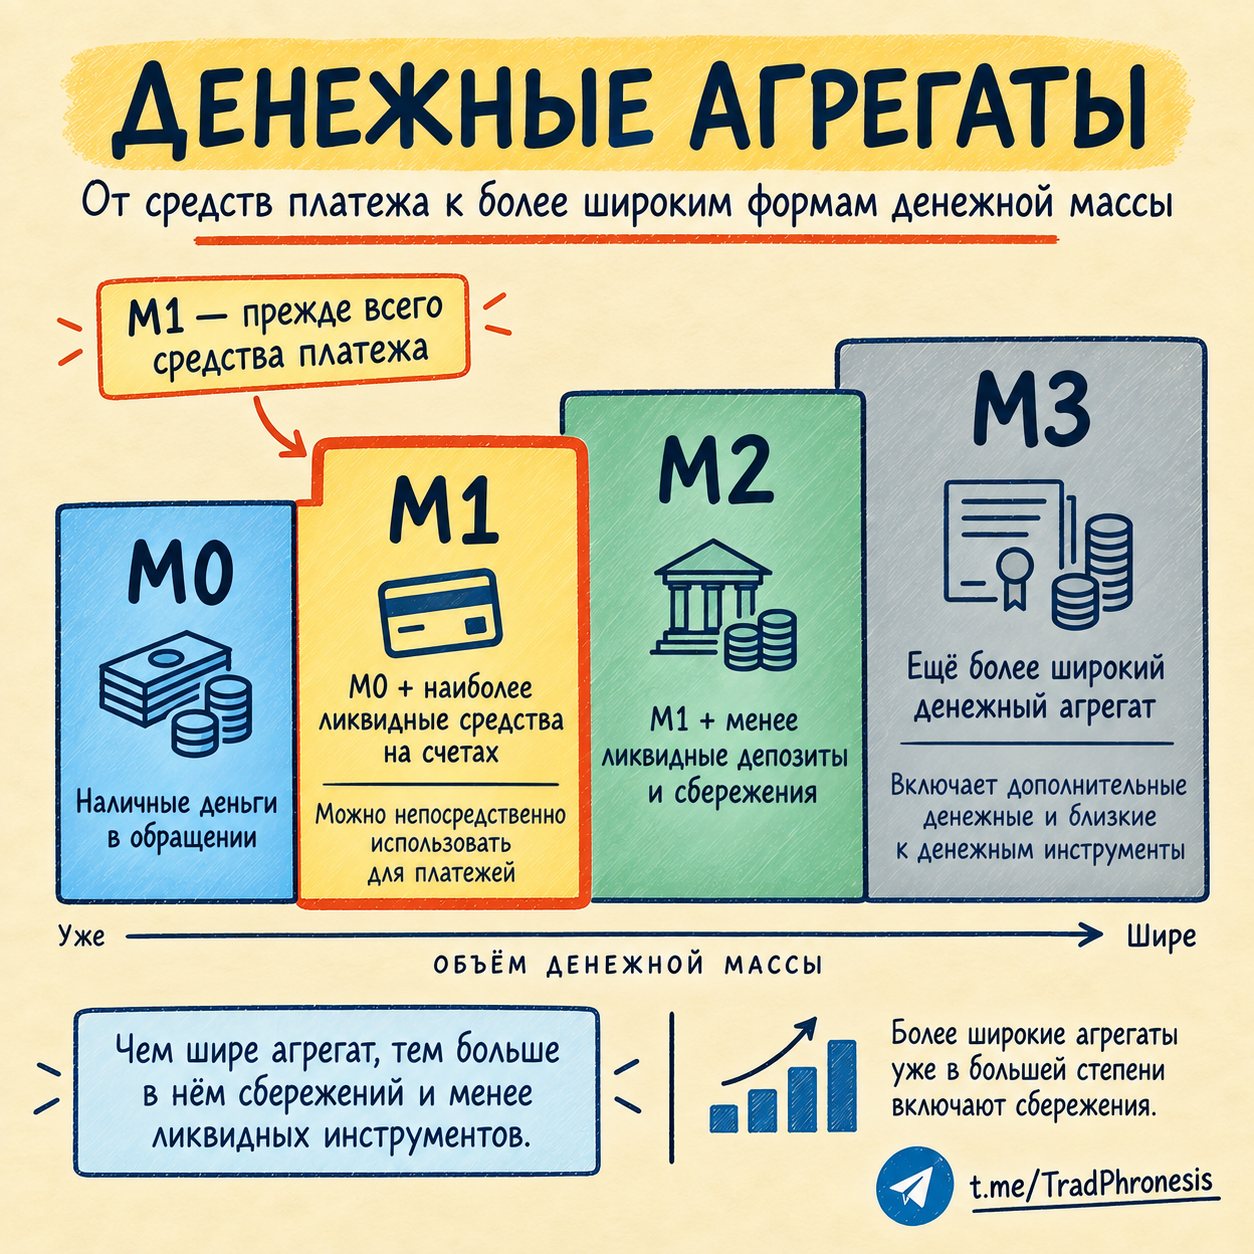
В макроэкономике существуют показатели объёма денежной массы - денежные агрегаты:
M0 - наличные деньги в обращении;
M1 - это M0 плюс наиболее ликвидные средства на счетах, которыми можно непосредственно пользоваться для платежей;
M2 - это M1 плюс менее ликвидные депозиты и сбережения;
M3 - это ещё более широкий денежный агрегат, включающий дополнительные денежные и близкие к денежным инструменты.
Криптовалюты нельзя назвать средством сбережения, поэтому M2 и M3 отпадают. Причина - высокая волатильность и отсутствие устойчивой связи их стоимости с ценами на товары и услуги. Владение биткоином не гарантирует сохранения покупательной способности капитала: за несколько месяцев его цена может как вырасти на десятки процентов, так и упасть на столько же.
Поэтому деньги на квартиру, образование детей или пенсию большинство людей по-прежнему хранит не в биткоине.
Криптовалюты - прежде всего альтернативные средства платежа и передачи стоимости.
Если рассматривать криптовалюты прежде всего как альтернативную систему платежей и передачи стоимости, одним из естественных ориентиров для оценки потенциального размера этого рынка становится денежный агрегат M1.
Иными словами, криптовалюты конкурируют не со всеми мировыми активами, а прежде всего с долларами, евро, юанями, иенами и другими деньгами, используемыми в расчётах.
Оценка рынка криптовалют
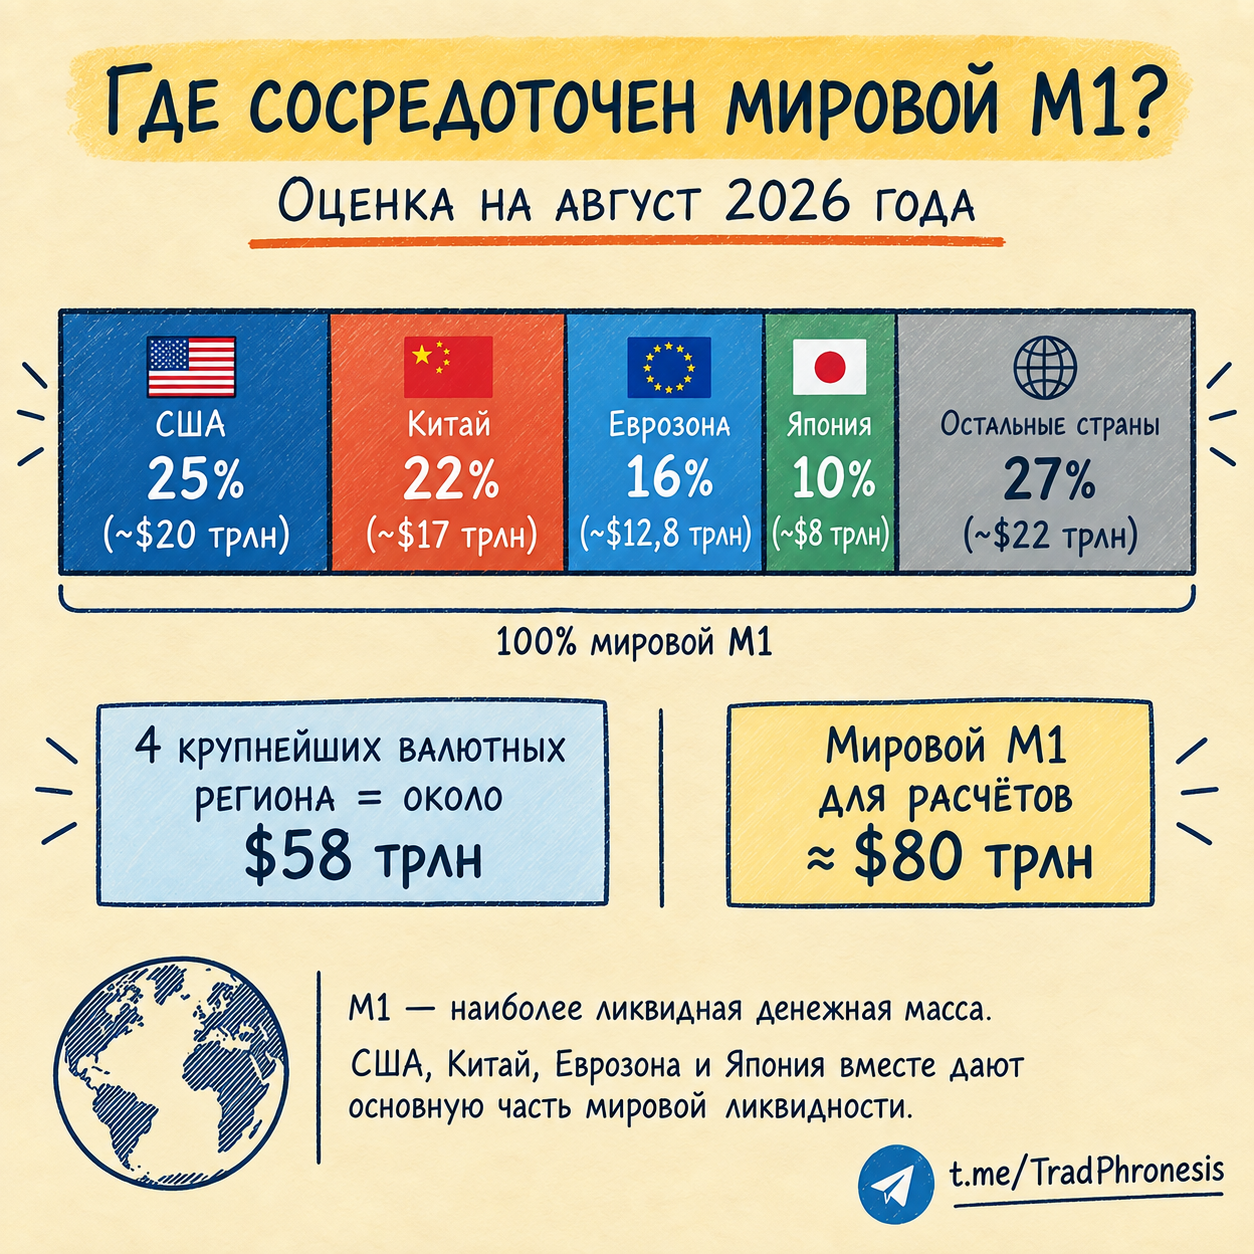
По состоянию на август 2026 года мировой M1 можно грубо оценивать примерно в $75–80 трлн. Только 4 крупнейшие валютные зоны контролируют примерно три четверти мирового рынка средств платежа. Именно с этим рынком в конечном счёте конкурируют криптовалюты.
Теперь зададим следующий вопрос. Какую долю этого рынка криптовалюты вообще способны занять?
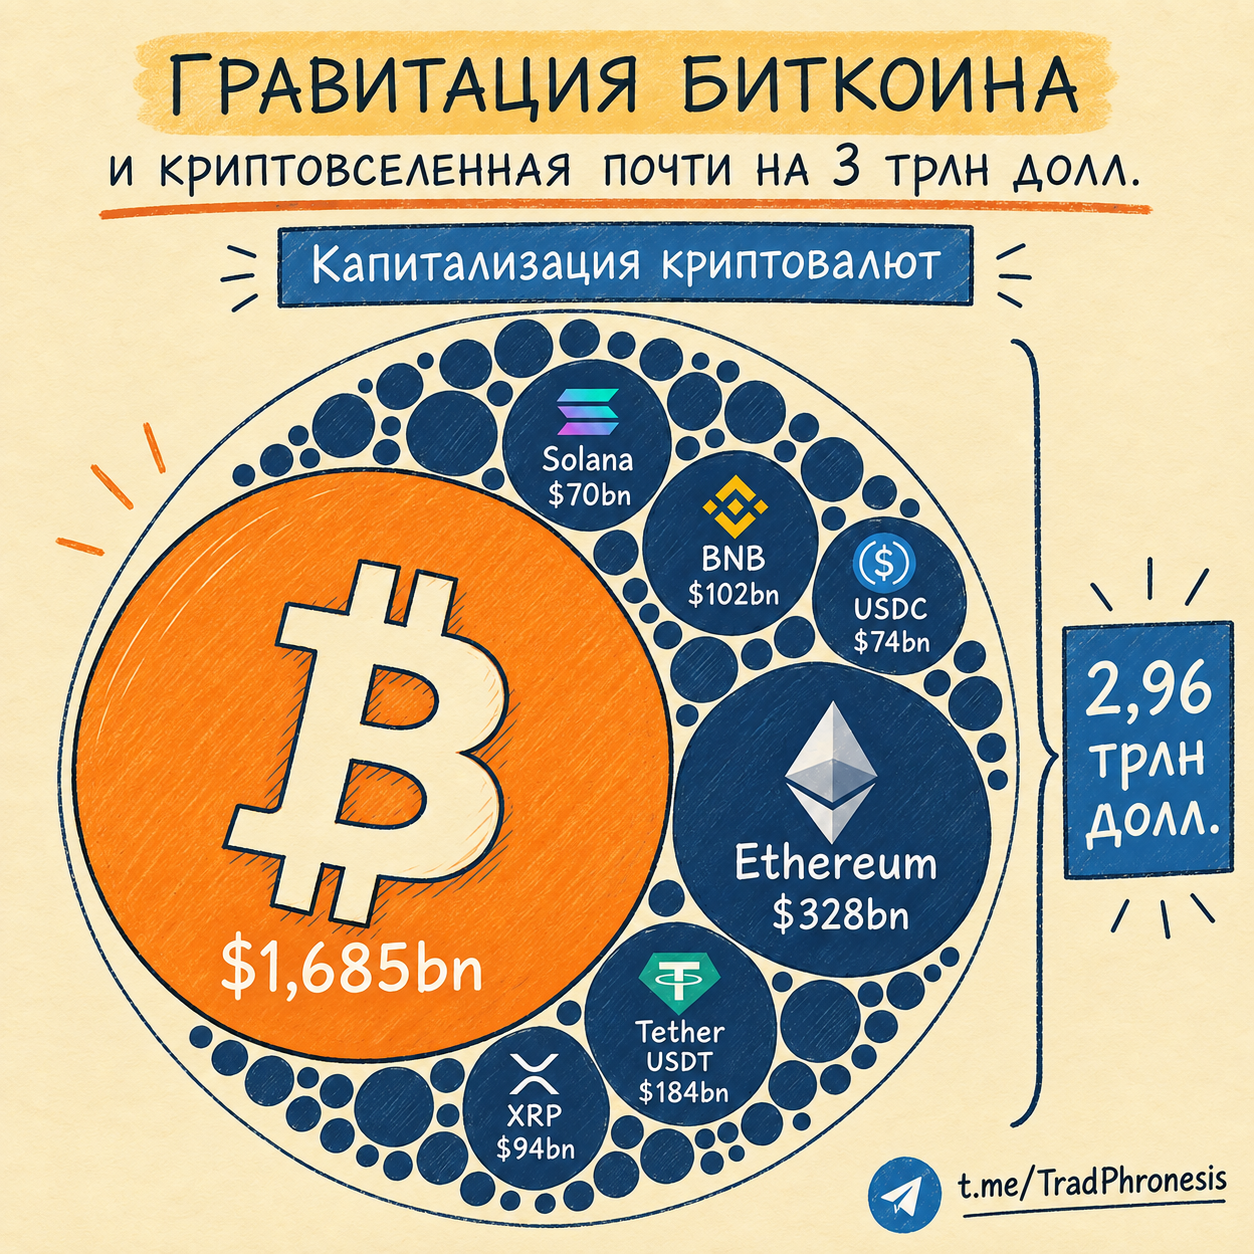
Сегодня капитализация всего рынка криптовалют составляет примерно $3 трлн. То есть весь крипторынок уже составляет приблизительно 3,8% от мирового M1.
На первый взгляд это немного. Но нужно понимать, что 10% мирового M1 - это уже $8 трлн, а 15% - $12 трлн. Что сопоставимо по размеру с валютами крупнейших стран.
Поэтому даже без предположения о полном вытеснении традиционных валют рынок криптовалют теоретически ещё может вырасти в несколько раз.
Можно допустить, что к 2031 году криптовалюты займут порядка 10–12,5% мирового M1.
При неизменном сегодняшнем объёме M1 это соответствовало бы рынку в $8–10 трлн.
На практике сам M1 за следующие пять лет тоже вырастет. Поэтому капитализация криптовалют в районе $10 трлн к 2031 году выглядит оптимистичным, но вполне допустимым сценарием.
Рост с нынешних $3 трлн до $10 трлн означает примерно:
(10 / 3)^(1/5) − 1 ≈ 27% в год
Для зрелого финансового рынка это огромная скорость. Для криптовалют - высокая, но исторически вполне возможная.
Почему этот сценарий всё же остаётся оптимистичным?
Во-первых, частные криптовалюты всё ещё неудобны как обычное средство платежа.
Большинство продавцов устанавливает цены в национальной валюте. Сырьё, аренда, налоги и зарплаты также номинированы в обычных валютах. Если компания принимает оплату в биткоине, она получает дополнительный валютный риск, который ей в большинстве случаев просто не нужен.
Покупатель сталкивается с той же проблемой. Если зарплата выплачивается в долларах или евро, нет большого экономического смысла сначала покупать биткоин, чтобы затем оплатить им товар, который продавец всё равно оценивает в долларах или евро.
Во-вторых, государства вряд ли добровольно уступят значительную часть денежной системы частным валютам.
Контроль над эмиссией денег, платежами, налогами и движением капитала - одна из фундаментальных функций государства. Чем большую долю мировой денежной системы будут занимать независимые криптовалюты, тем сильнее будут стимулы государств их регулировать.
Поэтому сценарий, при котором криптовалюты занимают 30–50% мирового M1, выглядит утопическим.
А вот 10–12,5% мирового M1, то есть рынок криптовалют примерно в $8–10 трлн, можно использовать в качестве верхней оптимистичной рабочей оценки на пятилетнем горизонте.
Оценка стоимости биткоина
Теперь перейдём к самому биткоину.
Сегодня его доля в общей капитализации криптовалют составляет около 57%.
Предположим, что по мере роста рынка доля биткоина будет постепенно снижаться. Это логично: будут развиваться стейблкоины, Ethereum, Solana, токенизированные активы, новые платежные решения и другие криптовалюты.
Но при этом нет оснований ожидать, что доля Bitcoin обязательно упадёт до 10–20%. Пока он сохраняет статус крупнейшего и наиболее узнаваемого криптоактива.
Поэтому в базовом сценарии можно принять, что к 2031 году доля Bitcoin снизится с нынешних 57% примерно до 40–50%.
Если весь рынок криптовалют будет стоить $10 трлн, то при доле Bitcoin 40% его капитализация составит: 10 трлн × 40% = 4 трлн долл.
При доле 50%: 10 трлн × 50% = 5 трлн долл.
Теперь нужно перевести капитализацию в стоимость одного биткоина.
К 2031 году в обращении будет примерно 20,6 млн BTC.
При капитализации $4 трлн: 4 трлн / 20,6 млн ≈ 194 000 долл.
При капитализации $5 трлн: 5 трлн / 20,6 млн ≈ 243 000 долл.
Получается, что при таком сценарии цена Bitcoin в 2031 году может составлять примерно: $190–240 тыс.
На этом часто и заканчиваются прогнозы цены биткоина. Но это лишь будущая стоимость. $243 тыс. через пять лет и $243 тыс. сегодня совершенно разные вещи.
Чтобы определить разумную текущую цену, будущую стоимость необходимо дисконтировать.
Какую доходность он должен давать
Bitcoin остается крайне рискованным активом. Даже без краха технологии его цена способна снижаться на 50–70%. Кроме того, остаются риски регулирования, потери доли рынка и более медленного развития всей криптовалютной индустрии.
Поэтому инвестор должен требовать за этот риск существенно более высокую доходность, чем от обычных облигаций или диверсифицированного портфеля акций.
Рассмотрим несколько вариантов: 20%, 25%, 30% и 40% годовых.
Даже если Bitcoin через пять лет стоит $243 тыс., то при требуемой доходности 20% его справедливая стоимость сегодня составляет:
243 000 / 1,20^5 ≈ 98 000 долл.
При доходности 25%: 243 000 / 1,25^5 ≈ 80 000 долл.
При доходности 30%: 243 000 / 1,30^5 ≈ 65 000 долл.
При доходности 40%: 243 000 / 1,40^5 ≈ 45 000 долл.
То есть один и тот же прогноз цены Bitcoin в $243 тыс. через пять лет может давать совершенно разную справедливую стоимость сегодня.
Именно поэтому фраза «биткоин будет стоить $200–300 тыс.» сама по себе почти ничего не говорит о привлекательности покупки. Важно, через сколько лет он будет столько стоить и какую доходность инвестор требует за принимаемый риск.
Матрица разумной стоимости
Чтобы не привязываться к одному прогнозу, удобнее посмотреть на зависимость цены от двух параметров:
доли Bitcoin в общей капитализации криптовалют;
требуемой доходности инвестора.
Предположим, что рынок криптовалют в 2031 году составит $10 трлн.
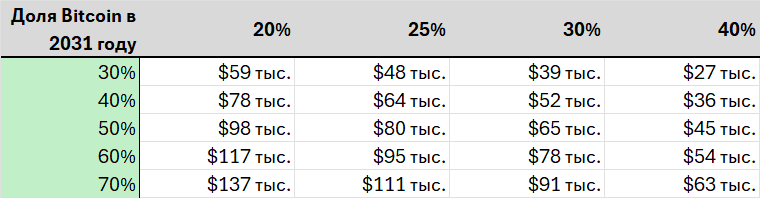
Эта таблица показывает, почему у Bitcoin нет одной «правильной» справедливой стоимости. Если предполагать, что он сохранит 60–70% рынка и требовать всего 20% годовых, можно получить справедливую цену выше $100 тыс.
Если предполагать снижение доли до 30–40% и требовать 30–40% годовых, получается уже $30–50 тыс.
Что предполагает сегодняшняя цена
Сегодня Bitcoin находится на уровне примерно $80 тыс. Посмотрим, какие предположения нужны, чтобы такая цена выглядела разумной.
При рынке криптовалют $10 трлн сегодняшняя цена около $80 тыс. соответствует примерно следующим вариантам:
Bitcoin сохраняет около 50% рынка, а требуемая доходность составляет примерно 24% годовых;
Bitcoin сохраняет около 60% рынка, а требуемая доходность составляет примерно 30% годовых;
Bitcoin занимает около 40% рынка, но инвестор готов довольствоваться доходностью ниже 20%.
То есть нынешняя цена уже предполагает достаточно оптимистичное будущее.
Она предполагает, что весь рынок криптовалют вырастет примерно с $3 трлн до $10 трлн, а Bitcoin при этом сохранит очень значительную долю.
Какой диапазон можно считать разумным
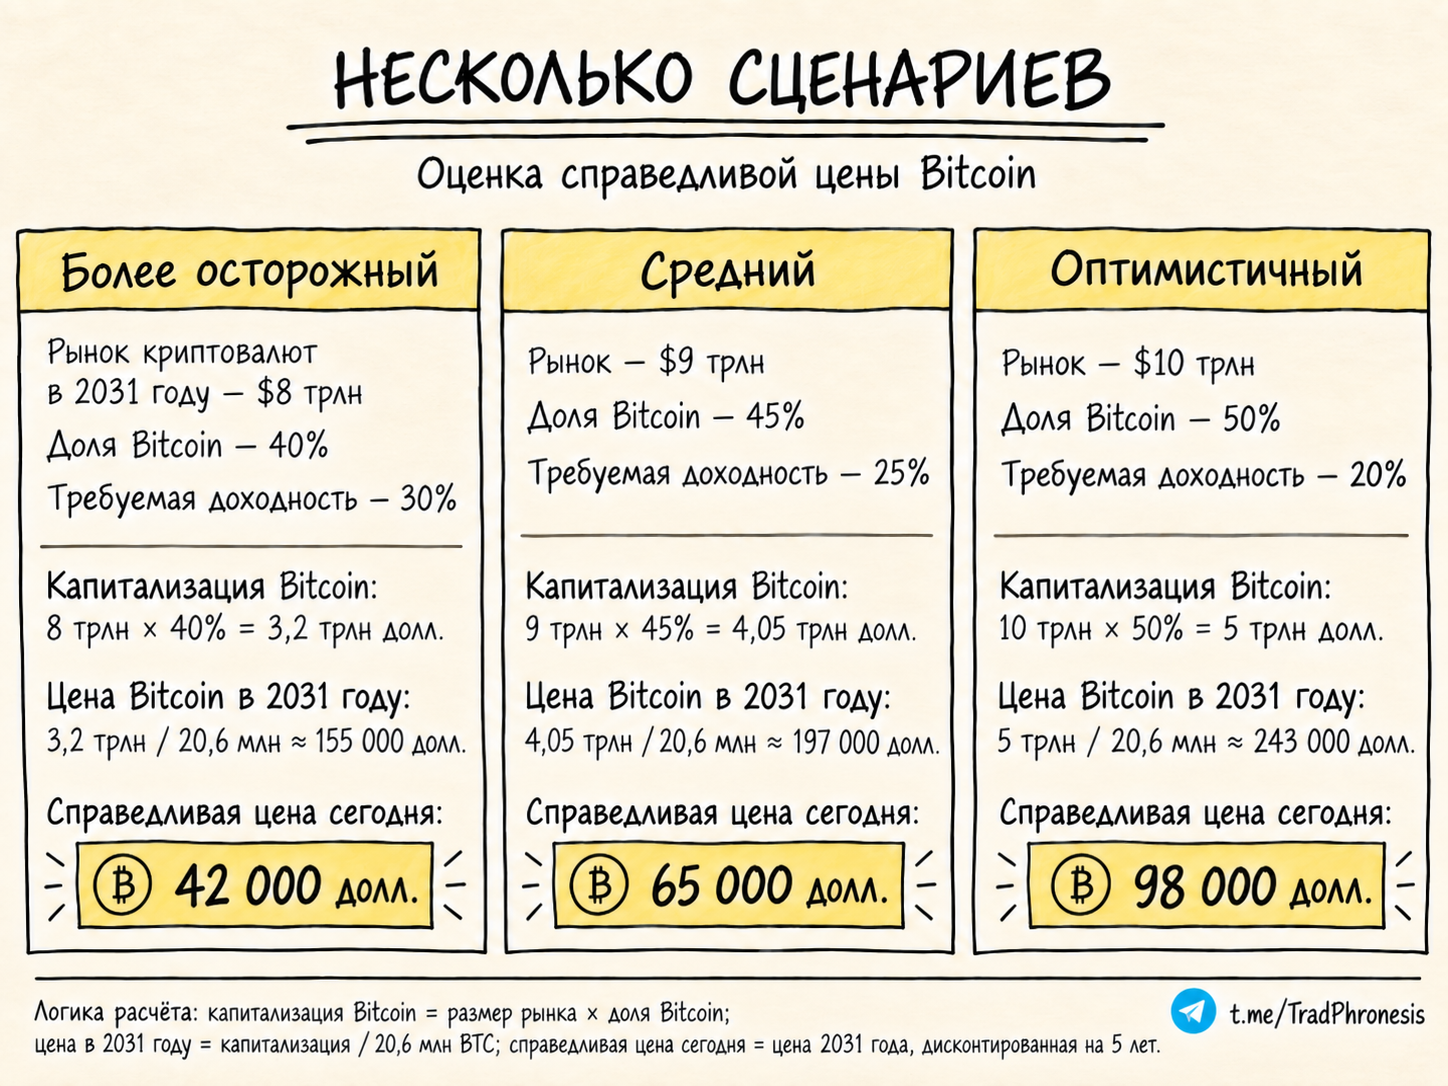
На примере осторожного сценария расчет мог бы выглядеть следующим образом:
рынок криптовалют в 2031 году - $8 трлн;
доля Bitcoin - 40%;
требуемая доходность - 30%.
Тогда капитализация Bitcoin: 8 трлн × 40% = 3,2 трлн долл.
Цена Bitcoin в 2031 году: 3,2 трлн / 20,6 млн ≈ 155 000 долл.
Тогда для получения доходности 30% годовых сегодня биткоин должен стоить 42 000 долл.
Вывод
При достаточно оптимистичном сценарии весь рынок криптовалют к 2031 году может вырасти примерно до $8–10 трлн. Это потребует роста крипторынка приблизительно на 20-30% в год.
Если при этом Bitcoin сохранит 40-50% рынка, его капитализация может составить порядка $3-5 трлн, а цена через пять лет - примерно $150–240 тыс.
При требуемой доходности 25-30% годовых большая часть расчетов дает текущую разумную стоимость Bitcoin примерно в диапазоне $50-80 тыс. При более осторожных - около $40–50 тыс.
Хорошего дня! заходите на тг канал https://t.me/TradPhronesis
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.