빛바랜 정책금융…다 갚아도 신용점수 떨어지고 은행 진입 10.8% 그쳐
광고
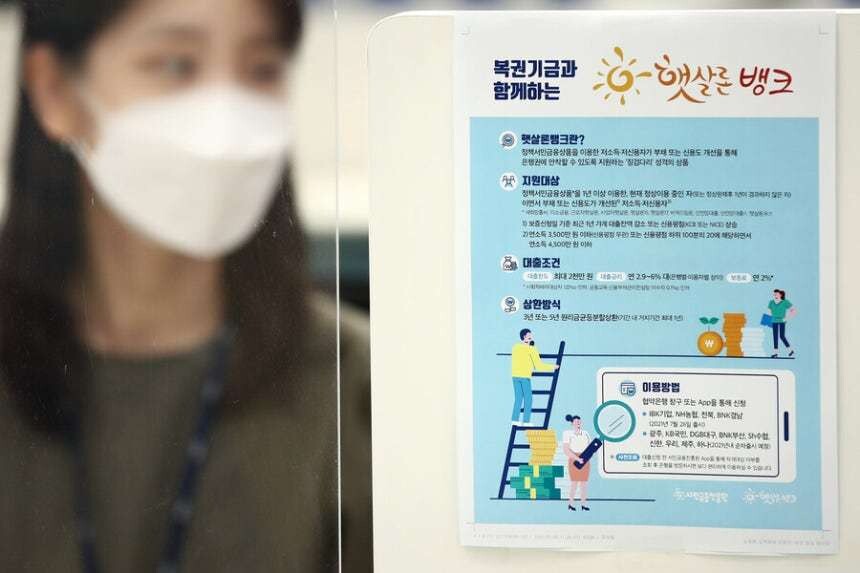
정책서민금융이 금융취약계층의 은행권 대출 진입을 돕는 디딤돌 역할을 제대로 하지 못하는 것으로 나타났다. 햇살론 등 정책서민금융을 모두 갚고 다시 신용대출을 받은 이들 가운데 은행권 이용자는 10.8%에 그쳤다. 성실하게 대출을 갚은 이들의 절반 가까이는 신용점수가 되레 하락했다.
18일 국회 정무위원회 소속 박민규 더불어민주당 의원실이 서민금융진흥원에서 받은 자료를 보면, 지난해 정책서민금융 상품을 모두 갚고 올해 상반기에 신용대출을 받은 16만4967명 가운데 은행권을 이용한 비중은 10.8%(1만7747명)에 그쳤다. 이 비율은 점차 감소하는 추세다. 2022년 26.1%에서 2024년 22.0%로 내려온 뒤 지난해에는 16.7%로 떨어지더니, 올해 상반기에는 더 낮아졌다.
반면 성실상환자 가운데 정책서민금융 상품을 다시 이용하는 비중은 증가하고 있다. 2022년 34.9%에서 지난해 44.8%로 높아졌고, 올해 상반기에는 45.7%를 기록했다. 절반 가까이가 다시 정책서민금융을 이용하는 셈이다.
광고
저축은행·카드사 등 2금융권이나 대부업을 이용하는 경우도 적지 않았다. 지난해 기준 저축은행에서 신용대출을 받은 사람은 6만7931명(33.6%)으로 집계됐다. 카드업권 이용자는 5만8967명(29.2%)이었고, 대부업 이용자도 2만4260명(12.0%)으로 나타났다.
성실상환 이후에도 신용점수가 좀처럼 개선되지 않는 현실이 은행권 진입을 어렵게 하는 요인으로 작용한 것으로 보인다. 2021~2025년 정책서민금융 대출을 받은 뒤 모두 상환한 92만4821명 가운데 52.1%는 최초 대출 당시보다 완제 1년 뒤에도 신용점수가 오르지 않았다. 신용점수가 그대로 유지된 비율은 2.2%였고, 하락한 비율은 49.9%였다.
광고
광고
신용점수 변동도 하락폭이 상승폭보다 컸다. 신용점수가 상승한 사람의 평균 상승폭은 73.8점이었지만, 하락한 사람의 평균 하락폭은 154점으로 2배 이상 컸다.
박민규 의원은 “정책서민금융 성실상환이 신용도 회복으로, 신용도 회복이 은행권 대출로 이어지도록 금융상품 개발뿐만 아니라 신용평가체계 개편도 필요하다”고 말했다.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.