米景気を支えるAI一本足の罠、コアウィーブ動揺はAIブームの脆弱性を映し投資回収難と外部資金存で市場転換を招くか | 政治・経済・投資 | 東洋経済オンライン

-
木内 登英 野村総合研究所 エグゼクティブ・エコノミスト
INDEX
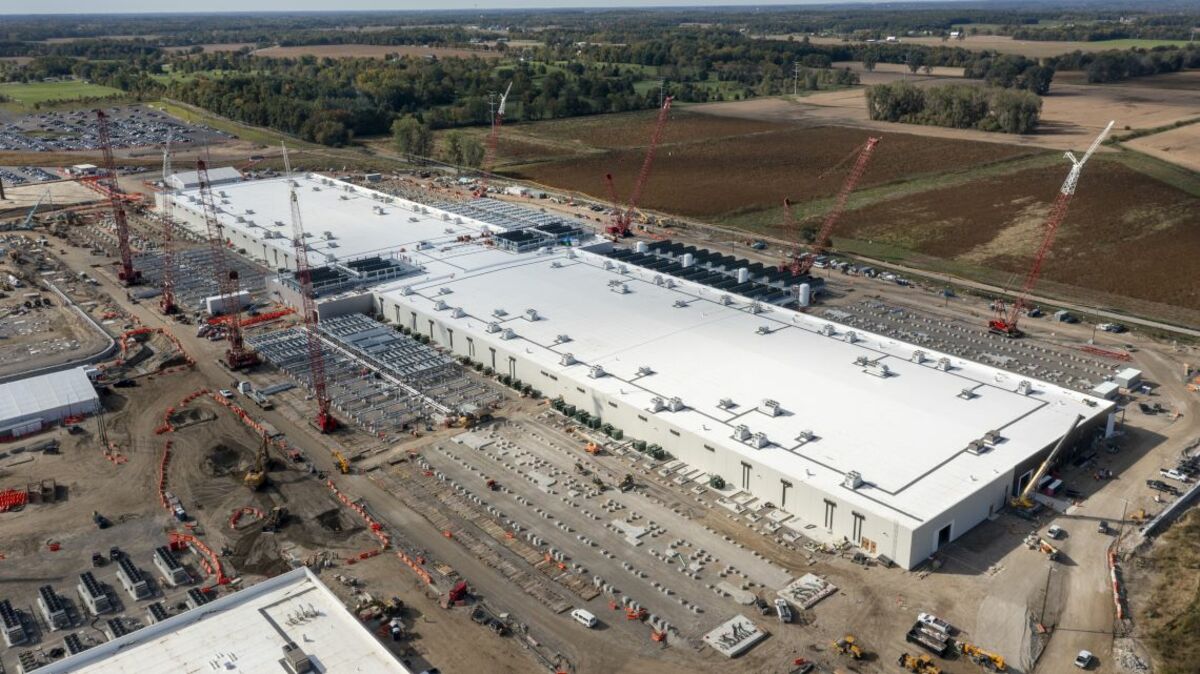
10月に世界の金融市場を揺るがす震源となったのが、アメリカ企業のコアウィーブだ。AI半導体を搭載したデータセンターをAI開発企業やクラウド大手に貸し出す「ネオクラウド事業者」の新興企業の1社で、ハイパースケーラー(超大規模クラウド事業者)と競合しつつ、そこにもサービスを提供している。
専門家が日本や世界のマーケットの現状と先行きを鋭く分析。【水曜日更新】
大手に比べて規模や収益性が劣る新興企業は事業拡大の際、負債に頼ってきた。同社もデータセンターとエヌビディア製半導体の調達を主に借り入れで賄い、無担保債は投機的等級の「B」格付けだ。6月末の借入金とリース負債は合計約516億ドルに達したという。長期金利上昇が信用状況を悪化させ、5年物CDS(クレジット・デフォルト・スワップ)保証料率は10月15日に一時11.4%程度まで上昇。今後5年間のデフォルト確率が6割に達することを示唆する水準となっている。社債価格下落が株価下落を招き、株式市場全体に調整圧力を及ぼしている。
潜在的なAIブームの3つの脆弱性
金融市場では、信用力が弱い新興企業に特有の問題とみる向きも多い。だが同社の問題は、程度の差こそあれAI業界全体に共通する面がある。そこでAIブームの潜在的な脆弱性を3点挙げる。
第1は、巨額投資を収益で回収できるかの不確実性だ。コロンビア・ビジネススクールのニューウェンバーグ教授の試算では、2032年までに183ギガワット(GW)のAIキャンパス(AIデータセンター集積地)を築くには9.6兆ドルの設備が必要で、賄うには3.7兆ドルの売上高が要る。これはアメリカの同年に予想されるGDP(国内総生産)の9.2%に相当する。
この記事は有料会員限定です
残り 1471文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます
415 記事
関連記事
本文の内容に基づいた記事をピックアップしています
木内 登英 野村総合研究所 エグゼクティブ・エコノミスト
フォローすると、最新記事をメールでお知らせします。
きうち たかひでTakahide Kiuchi
1963年生まれ。1987年早稲田大学政治経済学部を卒業、同年野村総合研究所入社。一貫して経済調査畑を歩む。1990年野村総合研究所ドイツ(フランクフルト)、1996年野村総合研究所アメリカ(ニューヨーク)で欧米の経済分析を担当。2004年野村證券に転籍し、2007年経済調査部長。2012年7月~2017年7月、日本銀行政策委員会審議委員。現在、野村総合研究所エグゼクティブ・エコノミスト。著書に『金融政策の全論点』(東洋経済新報社)、『異次元緩和の真実』(日本経済新聞出版社)。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.