Uitverkoop Franse obligaties zet ECB onder druk in aanloop naar rentebesluit
- Instabiliteit rond de Franse staatsschuld leidt tot stijgende obligatierentes en onrust onder beleggers.
- Politieke impasse verhindert noodzakelijke bezuinigingen en brengt een verlaging van de kredietrating in gevaar.
- Marktvolatiliteit dwingt de ECB om renteverhogingen uit te stellen.
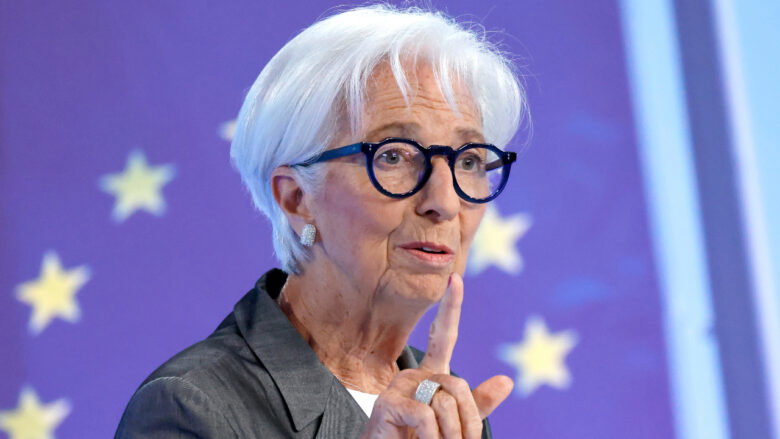
De marktinstabiliteit rond de Franse staatsschuld domineert het financiële landschap vlak voor de aanstaande rentebekendmaking van de Europese Centrale Bank (ECB). Hoewel verwacht wordt dat de ECB de rente aanstaande donderdag ongewijzigd zal laten, zorgt de uitverkoop van Franse obligaties nu al voor krappere kredietvoorwaarden in de hele regio. Christine Lagarde, president van de ECB, heeft benadrukt dat de verantwoordelijkheid voor het oplossen van de begrotingsproblemen van Frankrijk bij de Franse regering ligt en niet bij de centrale bank.
Stijgende obligatierentes
De financiële druk op Frankrijk komt duidelijk tot uiting in de obligatierentes. De rente op 10-jarige staatsobligaties overschreed onlangs de 5 procent, een piek die sinds 2002 niet meer is voorgekomen. Hierdoor ontstond een aanzienlijke spread van meer dan 170 basispunten ten opzichte van de veiligere Duitse staatsobligaties. Ook de rente op 30-jarige obligaties bereikte 5,5 procent. De onrust onder beleggers komt verder tot uiting in de kredietverzuimswaps, die boven de 100 basispunten zijn gestegen, het hoogste niveau sinds de staatsschuldencrisis van 2012, naarmate de kosten voor het afsluiten van een verzekering tegen een Frans faillissement stijgen.
Politieke impasse
Deze economische volatiliteit wordt nog versterkt door politieke instabiliteit. De Franse regering heeft moeite om een begroting met 43 miljard euro aan bezuinigingen goedgekeurd te krijgen door een gebrek aan parlementaire meerderheid. Bovendien wordt verwacht dat Moody’s de Aa3-rating van Frankrijk zal verlagen naar A1. Ook de sociale onrust neemt toe. Vakbonden roepen op tot grootschalige stakingen op 5 november en de autoriteiten waarschuwen bedrijven om de beveiliging te verscherpen in het licht van geplande protesten.
Invloed van de markt
Interessant genoeg vervult de obligatiemarkt momenteel de rol van de centrale bank. Hoewel de inflatie in september is gestegen tot 3,8 procent, wat duidt op de noodzaak van hogere rentetarieven, oefent de stijging van de obligatierentes nu al neerwaartse druk uit op de groei. Volgens Carsten Brzeski van ING komt de reactie van de markt neer op een renteverhoging van 25 basispunten voor Duitsland en bijna 50 basispunten voor Frankrijk. Hierdoor zou de ECB verdere renteverhogingen kunnen uitstellen totdat er in december nieuwe prognoses beschikbaar zijn.
Beperkingen op ECB-interventie
Wat mogelijke interventie betreft, heeft de ECB zich terughoudend opgesteld. Hoewel er instrumenten zoals het Transmission Protection Instrument (TPI) bestaan om marktfragmentatie te voorkomen, vereisen deze dat het ontvangende land zich houdt aan de begrotingsrichtlijnen van de EU. Met een schuldquote van 119,1 procent en stijgende aflossingskosten heeft Frankrijk moeite om aan deze duurzaamheidscriteria te voldoen. Voortijdig gebruik van het TPI zou kunnen worden gezien als een ongepaste reddingsoperatie voor een regering die er niet in slaagt begrotingsdiscipline te handhaven.
Alternatieve strategieën
Een andere optie, de Outright Monetary Transactions (OMT), blijft onwaarschijnlijk, aangezien hiervoor een formeel reddingsprogramma vereist is. In plaats daarvan suggereren analisten dat de ECB de afbouw van haar obligatieportefeuille eenvoudigweg zou kunnen vertragen door middel van flexibele herbeleggingen. Als laatste redmiddel, mocht de instabiliteit zich uitbreiden, zou de ECB het TPI kunnen inzetten. Frankrijk wordt daarbij mogelijk uitgesloten als het de begrotingsregels blijft negeren. Voorlopig wordt verwacht dat de volgende vergadering geen beleidswijziging zal opleveren, hoewel de retoriek waarschijnlijk scherp zal zijn. (ev)
Volg Business AM ook op Google Nieuws
Wil je toegang tot alle artikelen, geniet tijdelijk van onze promo en abonneer je hier!
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.