Pensioni, assegni più bassi per chi lascia il lavoro dal 2027. Le simulazioni
Chi andrà in pensione dal 2027, a parità di contributi accumulati, riceverà un assegno più basso. La novità riguarda le pensioni contributive, o la parte contributiva delle pensioni calcolate con il metodo misto. È la conseguenza dell’applicazione dei nuovi coefficienti contenuti nel decreto direttoriale dei ministeri del Lavoro e dell’Economia del 16 ottobre scorso (e pubblicato poi il 19). Intanto, mentre gli assegni si alleggeriscono, l'età per il pensionamento di vecchiaia sale: dagli attuali 67 anni passa a 67 anni e 1 mese nel 2027, per arrivare poi a 67 anni e tre mesi nel 2028.
Sceglici su:
Quello che devi sapere
Come funzionano il sistema contributivo e i coefficienti
Prima di tutto, come funziona il sistema contributivo? In base a questo metodo di calcolo, l’importo della pensione si determina applicando dei coefficienti al montante contributivo accumulato da un lavoratore al momento del pensionamento. I coefficienti vengono aggiornati ogni due anni sulla base della variazione della speranza di vita e dell’andamento effettivo del tasso di variazione del prodotto interno lordo di lungo periodo rispetto alle dinamiche dei redditi soggetti a contribuzione previdenziale. In questo scenario, se la speranza di vita residua aumenta, il coefficiente diventa meno favorevole, perché la pensione dovrà essere corrisposta per un periodo più lungo. Ed è proprio quello che succede nel biennio 2027-2028 rispetto al 2025-2026, periodo per il quale è stato già deciso un incremento dei requisiti di pensionamento.
Per approfondire:
Pensioni, Italia 41esima su 55 Paesi nel mondo: male la sostenibilità. Lo studio
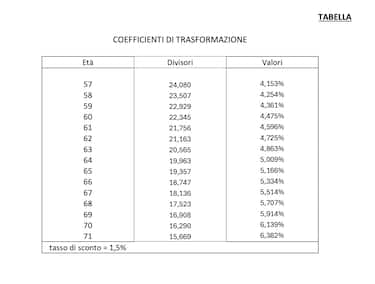
I COEFFICIENTI DI TRASFORMAZIONE - Ministero del Lavoro e delle Politiche sociali
Gli esempi e le simulazioni
Per fare degli esempi concreti, che comunque rimangono, ad oggi, delle semplici simulazioni con i dati a disposizione, con un montante contributivo di 250 mila euro:
- nel 2026 corrisponde a una pensione mensile lorda di 1.078 euro per un 67enne. Nel 2027 questa pensione scenderà a 1.060 euro a parità di montante.
- Per un 63enne si passerà da 954 a 935 euro.
Invece, con un montante contributivo di 300 mila euro:
- la pensione calcolata a 67 anni passerebbe dagli attuali 1.294 euro lordi mensili a 1.272 euro (circa 22 euro al mese in meno, su 13 mesi).
Per approfondire:
Bonus Natale 2026, a dicembre un contributo da 154,94 euro per i pensionati: a chi spetta
pubblicità
Le differenze crescono con l'aumentare dei contributi accumulati
Le differenze crescono con l'aumentare dei contributi accumulati. Con un montante di 500 mila euro (retribuzione annuale lorda di circa 38 mila euro annui), si scende di circa 36 euro al mese. Con 700 mila euro (retribuzione annuale lorda di circa 53 mila euro), si scende ulteriormente di circa 51 euro al mese.
Gli altri fattori da tenere in considerazione
Bisogna poi ricordare anche che, a incidere sull'importo della pensione, non è soltanto il montante contributivo. Si deve infatti tenere conto anche dell'età in cui si smette di lavorare. Più in là con l'età si smette, più l'assegno sarà alto. Per esempio, partendo da un montante contributivo di 300 mila euro, il calcolo dell'assegno per il 2027 è di 1.156 euro lordi mensili a 64 anni, 1.272 euro a 67 anni e 1.473 euro a 71 anni.
pubblicità
Cambiano i requisiti
Sempre considerando l'età, va poi ricordato che, come detto, i requisiti per lasciare il lavoro cambiano e si dilatano. L’adeguamento previsto per il 2027 era di tre mesi. Con l’ultima legge di Bilancio però il governo Meloni lo ha spalmato sul biennio: servirà un mese in più nel 2027 e tre mesi complessivi dal 2028. La pensione di vecchiaia passa così dagli attuali 67 anni a 67 anni e un mese, poi a 67 anni e tre mesi. Per l’anticipata ordinaria serviranno, nel 2027, 42 anni e 11 mesi di contributi agli uomini e 41 anni e 11 mesi alle donne, poi altri due mesi dal 2028.
Leggi anche:
Dove conviene vivere dopo la pensione? Ecco la top 10 mondiale (c'è anche l'Italia)
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.