Choisir une assurance vie en ligne en 2026 : frais, fonds euros et supports passés à la calculette
Vous cherchez la meilleure assurance vie pour votre besoin ? On vous guide pas à pas.
En 2026, la meilleure assurance vie en ligne est celle qui réunit des frais de gestion sous la barre de 1 % par an, un fonds en euros mieux rémunéré que le Livret A et un vrai choix d’ETF pour investir à moindre coût. L’Assurance vie Hello! de Hello bank! remplit ce cahier des charges avec 0 frais d’entrée, des frais de gestion de 0,70 % à 0,75 % maximum, un fonds en euros qui a servi 2,75 % net l’an dernier et 27 ETF au catalogue.
Reste maintenant à savoir ce que ces différents pourcentages permettent pour votre épargne. Nous avons fait les calculs à partir des documents officiels du contrat. Spoiler : le bonus de rendement en cours réserve une petite surprise.
L’essentiel en chiffres :
- 30 euros suffisent pour ouvrir une Assurance vie Hello! chez Hello bank!, sans frais à l’entrée, sur les versements ni sur les arbitrages.
- Ses frais de gestion annuels sont limités à 0,70 % (fonds en euros) et 0,75 % (unités de compte).
- En 2025, l’Assurance vie Hello! a crédité 2,75 % sur son fonds en euros Cardif, frais de gestion déduits avant prélèvements sociaux et fiscaux.
- Le Bonus Pep’s 2027-2028 de Hello bank! majore de 2,25 % maximum le fonds en euros en 2027 et 2028, pour 10 000 euros versés d’ici au 31 mars 2027 dont 60 % au moins en unités de compte.
- Au 21 septembre 2026, le catalogue de l’Assurance vie Hello! compte 131 unités de compte, dont 27 ETF.
Je découvre l’Assurance vie Hello!
Quels chiffres regarder pour choisir la meilleure assurance vie en ligne en 2026 ?
Pour trouver la meilleure assurance vie en ligne en 2026, vous devez comparer cinq chiffres : les frais sur versement, les frais de gestion annuels, le rendement net du fonds en euros, le nombre d’unités de compte disponibles et le montant minimum d’ouverture. L’assurance vie étant un placement long terme (sa fiscalité s’allège au bout de 8 ans) chaque dixième de point de frais finit a son importance. Voici la fiche technique de l’Assurance vie Hello!, d’après les documents publiés par Hello bank! :
| Caractéristique | Assurance vie Hello! |
|---|---|
| Versement minimum à l’ouverture | 30 € |
| Versements programmés | dès 30 € par mois (mensuels, trimestriels ou semestriels) |
| Frais à l’ouverture et sur chaque versement | 0 % |
| Frais sur les arbitrages | 0 % |
| Frais de gestion annuels, fonds en euros | 0,70 % maximum |
| Frais de gestion annuels, unités de compte | 0,75 % maximum |
| Rendement du fonds en euros (année 2025) | 2,75 %, frais de gestion déduits |
| Supports en unités de compte | 131 au total, 27 ETF compris (au 21/09/2026) |
| Assureur | Cardif Assurance Vie (groupe BNP Paribas) |
Sources : page produit, grille tarifaire officielle du contrat (version du 23 mars 2026) et liste des supports d’investissement au 21 septembre 2026, publiées par Hello bank!.
Sur le papier, la copie est propre : le magazine Le Particulier a d’ailleurs attribué au contrat une Victoire de bronze en 2026, dans la catégorie du meilleur contrat multisupports grand public. Reste à convertir cette fiche en euros.
Combien coûtent les frais d’une assurance vie en ligne, en euros, sur 8 ans ?
Avec l’Assurance vie Hello!, seuls les frais de gestion annuels s’appliquent, et ils sont déjà déduits du rendement affiché par le fonds en euros : Hello bank! ne prélève rien à l’entrée, sur les versements ni sur les arbitrages. L’arbitrage, ce sont les mouvements que vous faites d’un support vers un autre au dans votre contrat.
Pour mesurer ce que vaut l’absence de frais sur versement, nous avons simulé le parcours d’un épargnant régulier : 10 000 euros à l’ouverture, puis 2 000 euros au début de chacune des 7 années suivantes, soit 24 000 euros versés au total, placés 8 ans sur le fonds en euros avec un rendement net constant de 2,75 % par an. Nous l’avons ensuite comparé à un contrat fictif, identique en tout point, mais qui prélèverait 2 % de frais sur chaque versement, pour mesurer la différence.
| Scénario (10 000 € puis 2 000 € par an, 2,75 % net par an) | Frais prélevés sur les versements | Somme réellement investie | Capital au bout de 8 ans |
|---|---|---|---|
| Assurance vie Hello! (0 % de frais sur versement) | 0 € | 24 000 € | 28 051 € |
| Contrat fictif à 2 % de frais sur versement | 480 € | 23 520 € | 27 490 € |
| Écart | 480 € | 480 € | 561 € |
Calcul 01net, sur la base d’un rendement constant qui n’est pas garanti. Montants après frais de gestion, avant prélèvements sociaux et fiscaux. Le rendement passé ne préjuge pas du rendement futur.
Plus de 560 euros d’écart au bout de 8 ans : aux 480 euros de frais prélevés s’ajoutent les intérêts que cette somme n’a jamais produits, et l’addition grossit avec chaque nouveau dépôt et chaque année de détention. Seule ombre au tableau : un versement ou un arbitrage vers un ETF ou un OPCI (organisme de placement collectif immobilier) peut déclencher jusqu’à 0,30 % de frais de transaction, et chaque unité de compte facture ses propres frais, détaillés dans la liste des supports.
Le fonds en euros de l’Assurance vie Hello! rapporte-t-il plus que le Livret A ?
Oui : sur l’année 2025, l’Assurance vie Hello! a rémunéré son fonds en euros Cardif à 2,75 % une fois les frais de gestion prélevés, alors que le Livret A sert 1,7 % depuis le 1er août 2026. Le fonds en euros, c’est la poche sécurisée de l’assurance vie : Cardif Assurance Vie garantit le capital qui y est placé. Nuance de taille toutefois : le taux du Livret A est net d’impôt, celui du fonds en euros reste brut de prélèvements sociaux et fiscaux, ce qui resserre l’écart réel.
Bonne nouvelle ? Hello bank! dope ce rendement avec l’offre Bonus Pep’s 2027-2028, qui concerne les versements de 10 000 euros et plus réalisés du 5 novembre 2026 au 31 mars 2027. Le bonus augmente avec la part investie en unités de compte. Voici un résumé en image :
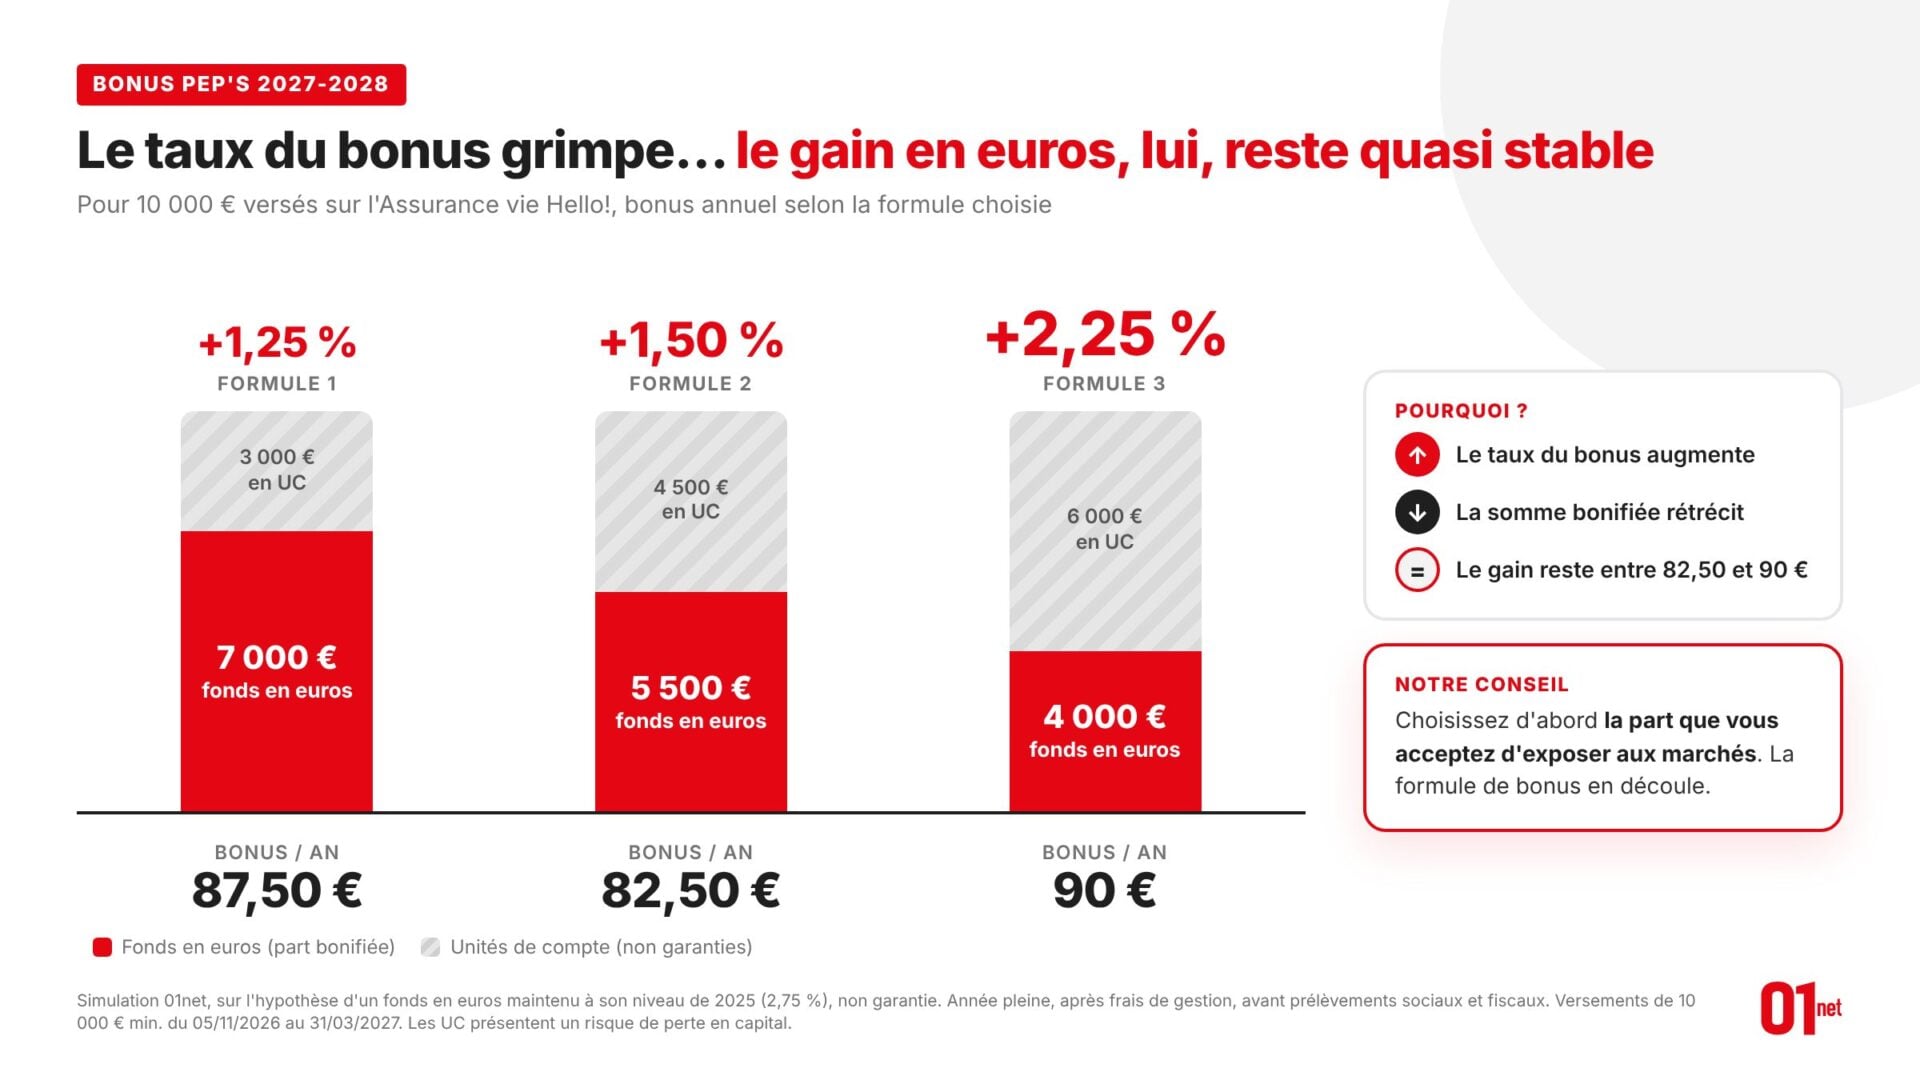
Voilà la surprise : en euros, le gain apporté par le bonus reste dans un mouchoir de poche, entre 82,50 et 90 euros par an pour 10 000 euros versés, quelle que soit la formule. Plus le pourcentage grimpe, plus la somme à laquelle il s’applique rétrécit. Notre conseil : choisissez d’abord la part de votre épargne que vous acceptez d’exposer aux marchés, la formule de bonus en découle.
Le bonus tombe fin 2027 puis fin 2028, au prorata temporis la première année et seulement sur la part du versement restée sur le fonds en euros. 1 % du versement va obligatoirement sur l’unité de compte BNP Paribas Actions Patrimoine ISR, et Hello bank! peut clore cette offre à tout moment.
Avec 131 supports, l’Assurance vie Hello! suffit-elle pour investir en ETF ?
Oui, pour l’essentiel : en gestion libre, l’Assurance vie Hello! ouvre l’accès à 131 unités de compte, ETF compris (27 au 21 septembre 2026). Une unité de compte (UC), c’est un support branché sur les marchés financiers ou immobiliers, dont la valeur monte et descend avec eux : le rendement visé est supérieur à celui du fonds en euros, mais la somme investie peut fondre, partiellement ou totalement. Il vous faut donc mesurer les risques avant de faire vos choix.
Un ETF, ou fonds indiciel coté, sert à reproduire un indice boursier, ce qui lui permet de facturer très peu. Au sein de l’Assurance vie Hello!, ceux de la gamme BNP Paribas Easy coûtent de 0,10 à 0,40 % par an. Ajoutez les 0,75 % de frais de gestion du contrat et vous obtenez un coût annuel total de 0,85 % à 1,15 %.
Pas le temps de piloter vous-même ? La Gestion profilée Vie confie les arbitrages à Cardif Assurance Vie via un mandat, et deux services gratuits automatisent une partie du travail :
- Capitalisation Dynamique : chaque année, les intérêts du fonds en euros basculent vers l’unité de compte de votre choix, votre capital restant sur le fonds en euros ;
- Arbitrage Progressif : à partir de 5 000 euros, vous désinvestissez un support par étapes vers une répartition cible.
Livret Hello +, Compte à Terme Hello Max ou assurance vie : où ranger chaque euro ?
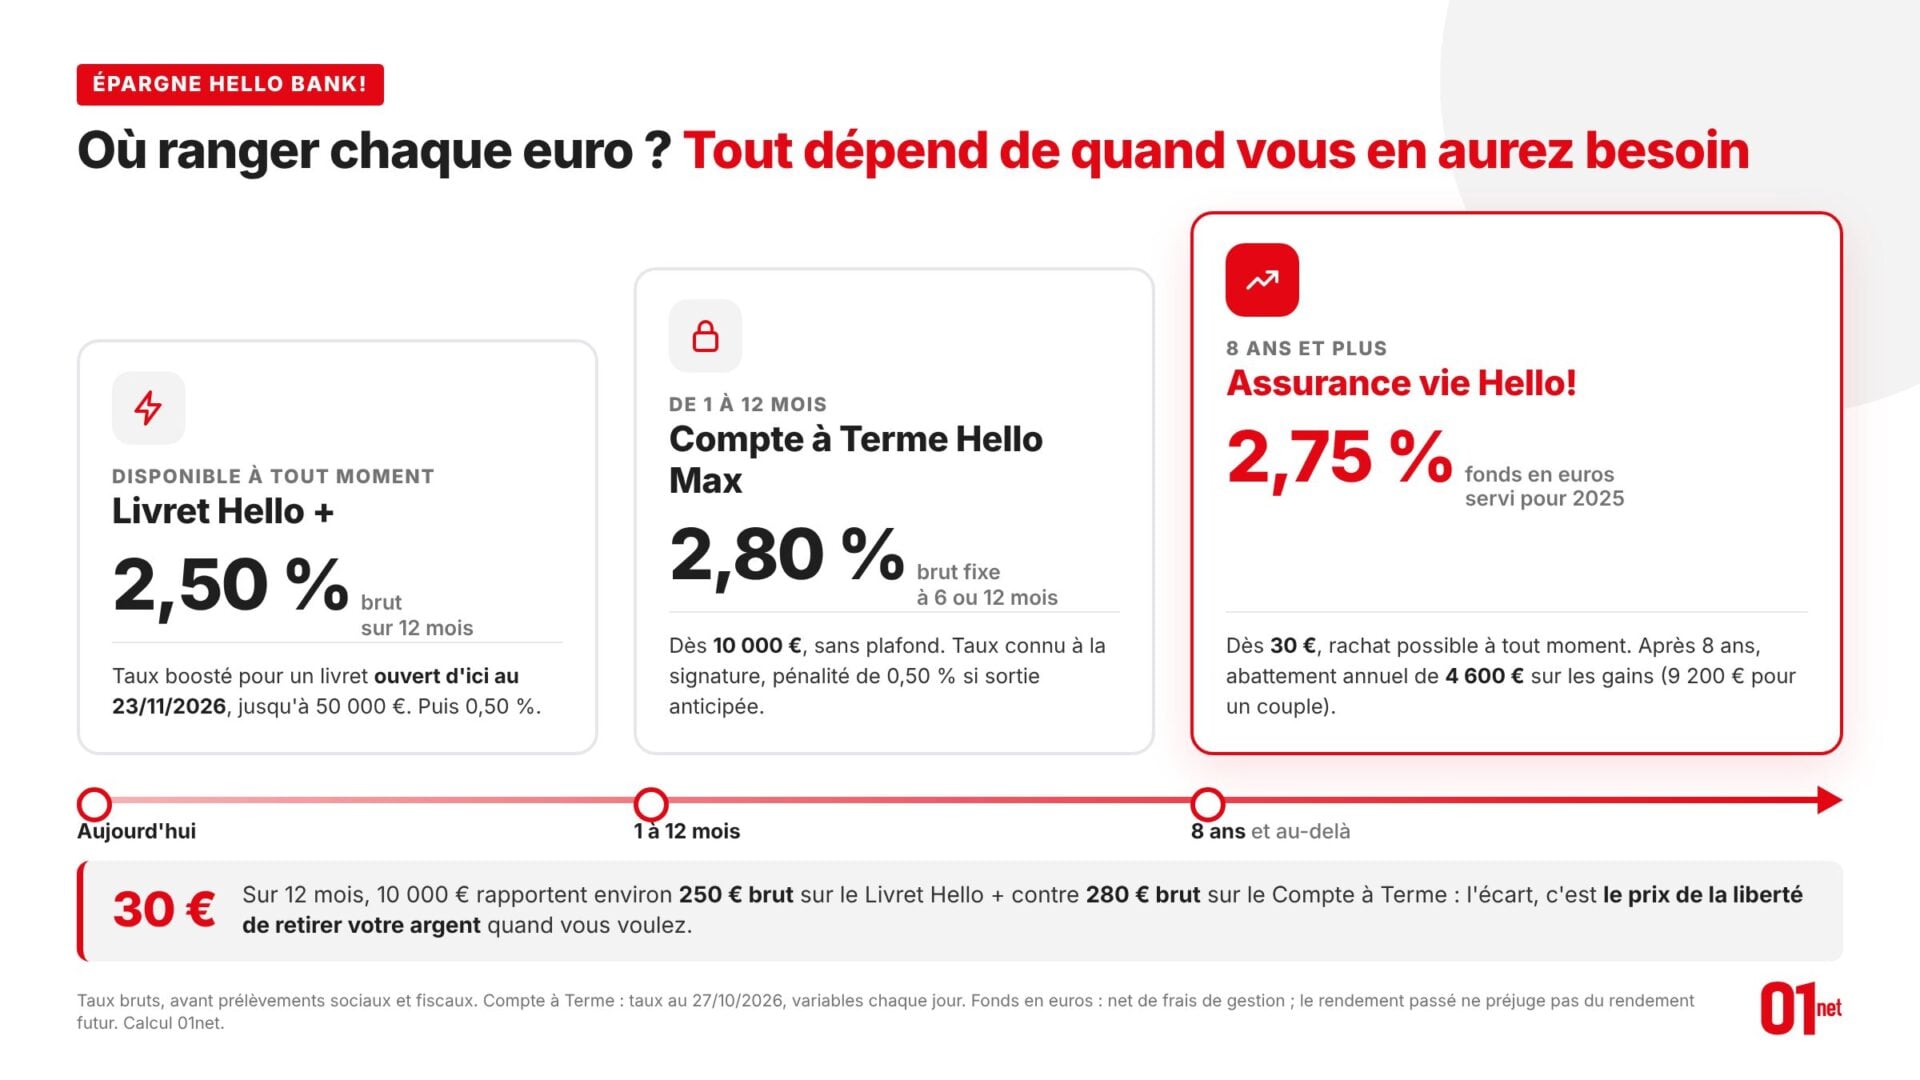
La bonne répartition dépend de l’horizon : l’argent dont vous pourriez avoir besoin demain va sur le Livret Hello +, la somme qui peut patienter de 1 à 12 mois sur le Compte à Terme Hello Max, et l’épargne prévue pour 8 ans et plus sur l’Assurance vie Hello!. Un compte à terme, aussi appelé dépôt à terme, immobilise une somme pendant une durée fixée d’avance en échange d’un taux connu dès la signature.
| Horizon de placement | Produit Hello bank! | Rémunération | Conditions clés |
|---|---|---|---|
| Disponible à tout moment | Livret Hello + | 2,50 % brut sur 12 mois jusqu’à 50 000 € pour un livret ouvert d’ici au 23/11/2026, 0,50 % ensuite | dès 10 € par opération, sans frais |
| De 1 à 12 mois | Compte à Terme Hello Max | au 27/10/2026 : 2,80 % brut fixe à 6 mois comme à 12 mois, 2,40 % à 3 mois | dès 10 000 €, sans plafond, pénalité de 0,50 % en cas de sortie anticipée |
| 8 ans et plus | Assurance vie Hello! | fonds en euros : 2,75 % servi pour 2025, jusqu’à 5 % en simulation avec le Bonus Pep’s | dès 30 €, rachat possible à tout moment |
Faisons le calcul pour le court terme. Placés 12 mois, 10 000 euros rapportent environ 250 euros brut sur le Livret Hello + au taux boosté, contre 280 euros brut sur le Compte à Terme Hello Max à 12 mois. Trente euros d’écart : c’est le prix de la liberté de retirer votre argent quand bon vous semble. Attention, une sortie du compte à terme dans les 30 premiers jours ne rapporte aucun intérêt.
L’assurance vie n’est elle pas bloquée : l’épargne reste accessible par rachat partiel ou total. Sa fiscalité ne devient toutefois vraiment douce qu’après 8 ans, puisque chaque année, les gains retirés profitent alors d’un abattement de 4 600 euros (célibataire) ou 9 200 euros (couple marié ou pacsé imposé en commun). Pour en profiter, c’est par ici :
J’ouvre mon Assurance vie Hello!
Les questions qu’on nous pose sur l’assurance vie en ligne
Peut-on gérer l’Assurance vie Hello! depuis l’appli Hello bank! ?
Oui, en partie : les versements libres et les rachats partiels de l’Assurance vie Hello! se font aussi bien depuis l’appli Hello bank! que depuis un ordinateur. L’ouverture du contrat et la mise en place de versements programmés restent en revanche réservées à l’espace client sur ordinateur.
Pour le reste, des conseillers Hello bank! spécialisés en épargne financière peuvent vous accompagner dans la gestion du contrat.
Quelle différence entre un rachat et une avance sur assurance vie ?
Un rachat retire définitivement de l’argent de votre assurance vie, alors qu’une avance est un prêt à court terme consenti par l’assureur, que vous remboursez ensuite pendant que votre contrat continue de fonctionner. Sur l’Assurance vie Hello!, une avance peut être accordée en cours de contrat, sous réserve de l’accord du bénéficiaire s’il est acceptant.
L’avance permet ainsi de financer un besoin ponctuel sans retirer de plus-values imposables. Comme tout prêt, elle vous engage et doit être remboursée.
Peut-on souscrire l’Assurance vie Hello! à deux ?
Oui : l’Assurance vie Hello! accepte la co-adhésion, mais elle se réserve par téléphone auprès des conseillers Hello bank! et non en ligne. La souscription prend effet dès réception du bulletin d’adhésion signé.
Une adhésion individuelle se fait, elle, entièrement en ligne.
Que devient une assurance vie au décès du souscripteur ?
Au décès du souscripteur, le capital d’une assurance vie est versé aux bénéficiaires désignés dans le contrat, avec un abattement de 152 500 euros par bénéficiaire sur les sommes issues de versements effectués avant 70 ans. Sur l’Assurance vie Hello!, une garantie décès complémentaire, incluse dès l’adhésion, protège en plus ce capital en cas de baisse des marchés, jusqu’au 31 décembre de l’année des 80 ans de l’adhérent.
Pour les versements réalisés après 70 ans, la règle change : un abattement global de 30 500 euros s’applique aux primes versées. Prenez donc le temps de soigner la clause bénéficiaire, c’est elle qui détermine qui touchera quoi.
Communication à caractère publicitaire. Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse comme à la baisse dépendant en particulier de l’évolution des marchés financiers et/ou immobiliers. Les supports en unités de compte présentent donc un risque de perte en capital pouvant être partielle ou totale. L’assureur ne s’engage que sur le nombre d’unités de compte, mais pas sur leur valeur. Le taux de rendement annuel du fonds en euros Cardif est net de frais de gestion et brut de prélèvements sociaux et fiscaux. Le rendement passé ne préjuge pas du rendement futur. Offre Bonus Pep’s 2027-2028 valable pour tout versement effectué du 5 novembre 2026 au 31 mars 2027 inclus, d’un montant minimum de 10 000 euros, réservée aux clients particuliers, sous réserve de l’adéquation de l’offre au Profil financier et au Profil de risque et de finance responsable du contrat ; offre pouvant être close à tout moment. Une avance est un prêt : un prêt vous engage et doit être remboursé. Offre Livret Hello + réservée aux souscripteurs d’un nouveau Livret Hello + ouvert entre le 22 septembre 2026 et le 23 novembre 2026, dans la limite d’un livret par personne ; rémunération de 2,50 % brut annuel soumise aux prélèvements fiscaux et sociaux, garantie 12 mois à compter de la quinzaine suivant la souscription pour 50 000 euros maximum, puis taux standard (0,50 % jusqu’à 50 000 euros et 0,60 % au-delà, en vigueur au 16 février 2023, révisable à tout moment). Taux du Compte à Terme Hello Max fonction de la durée choisie et susceptibles de varier quotidiennement. Hello bank! est l’offre 100 % digitale de BNP Paribas SA, au capital de 2 203 201 214 euros, siège social : 16, boulevard des Italiens, 75009 Paris, immatriculée sous le n° 662 042 449 RCS Paris, ORIAS n° 07 022 735. Cardif Assurance Vie : SA au capital de 719 167 488 euros, entreprise régie par le Code des assurances, siège social : 1, boulevard Haussmann, 75009 Paris, immatriculée sous le n° 732 028 154 RCS Paris.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.