ビッグモーター問題はなぜ起きたのか? 損害保険会社の文化には大数の法則を盾にした「量の文化」が内在している | ビジネス | 東洋経済オンライン

INDEX
第3回までは、保険会社の統制を株主や契約者の側から論じた。第4回では損害保険に焦点を当て、保険会社の内部に併存する二種類の「文化」と、それぞれに根差す異なるタイプの不祥事を考える。
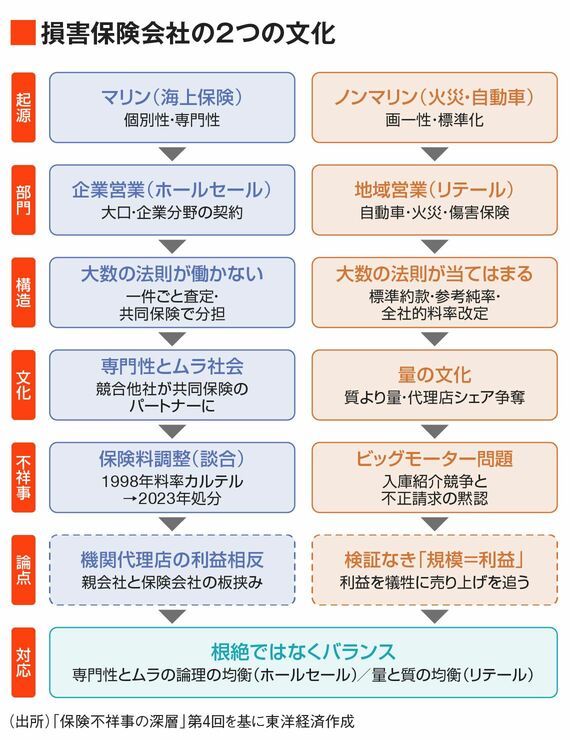
損害保険会社には、歴史的に2つの文化が併存する。1つは海上保険(マリン)に由来する文化である。船舶や貨物の危険は1件ごとに異なり、引受担当者が危険を査定し、条件と料率を交渉して決める。個別性と専門性が特徴である。もう1つは火災保険や自動車保険(ノンマリン)に由来する文化である。約款と料率を標準化し、多数の契約を同じ条件で販売する。画一性が特徴である。
マリン分野のウエイトは、今日の損害保険市場では数%にまで縮小し、損害保険会社は、主にノンマリンの保険を販売している。
この2つの文化は今日も命脈をたもち、企業営業(ホールセール)はマリン、地域営業(リテール)はノンマリンを受け継いでいる。両者の部門間を異動した職員は、文化の違いに戸惑う。
この記事は有料会員限定です
残り 3295文字
4 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
ほしの あきおAkio Hoshino
日本アクチュアリー会正会員(FIAJ)、日本保険学会会員、アジア太平洋リスク保険学会(APRIA)理事(Governor)、国際金融消費者学会(IAFICO)理事(Director)。1985年東京大学理学部数学科卒、1995年ペンシルバニア大ウォートン校MBA。大手保険会社グループで損害保険および生命保険の経営、企画、商品開発等を担当した。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.