〈株価上昇〉なぜヤマハ発動機は逆風下でも強いのか? 設楽社長に聞く「損益分岐点経営」の神髄、骨太な構造改革の中身 | ビジネス | 東洋経済オンライン

INDEX
陸・海を網羅するモビリティから、AI特需を捉える半導体製造装置まで。多岐にわたる事業を抱えるヤマハ発動機はいま、なぜ「過去最高益」を狙えるのか。8月4日の今期業績予想を上方修正し、株価も跳ね上がった裏には、水面下で進む構造改革があった。
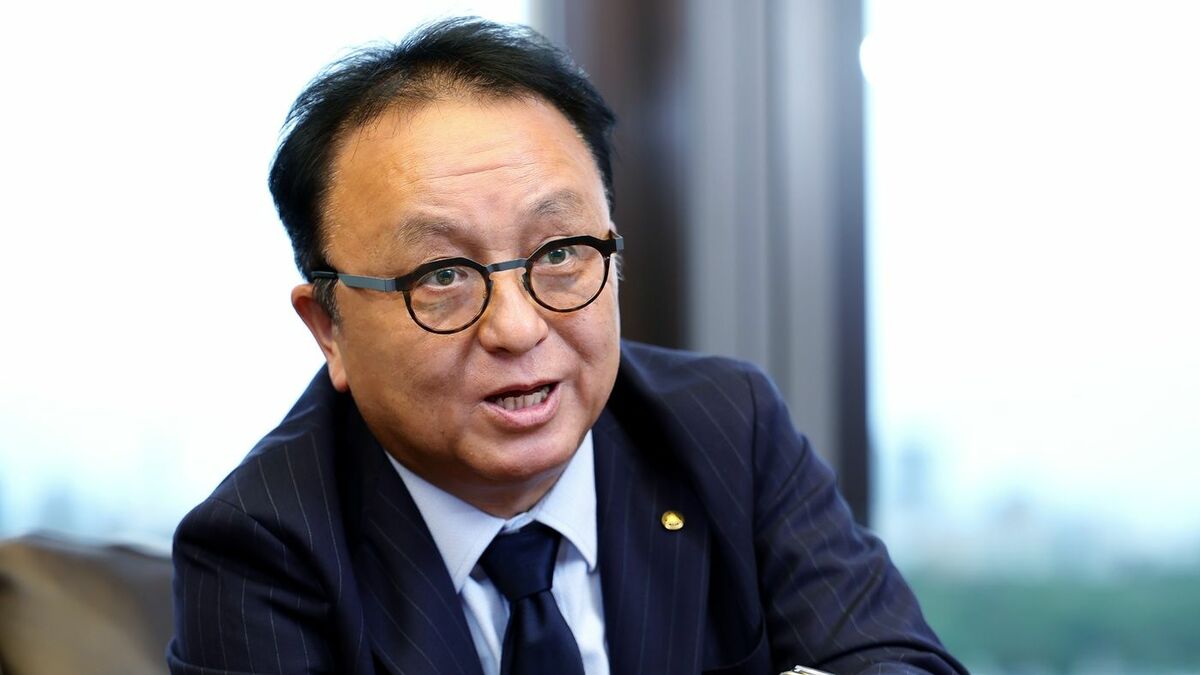
その舵取りを担うのが2025年3月に社長に就任した設楽元文氏だ。設楽氏は2輪需要が拡大するインドのトップを経て、直近ではCFOを務めるなど事業成長や財務の多方面をリードしてきた。設楽氏に今後の成長ビジョンを聞いた。
売り上げ横ばいでも稼ぐ「骨太経営」
――26年12月期業績見通しの上方修正を受けて株価は8月に最高値を更新しました。株式市場からの評価を高めていますが、事業の実力や外部環境についてどう捉えていますか。
トランプ関税や中東情勢による原材料価格の上昇などがあり、外部環境はあまり思わしくない。現時点で大きな影響は出ていないものの、中国の(レアアース等に対する)輸出規制もある。

一方で、為替の円安基調が業績を後押ししてくれているのはポジティブな面だ。同時に、こうした環境の変化を予測して「骨太の会社」にしたいというメッセージを社内外に発信してきた。仮にトップライン(売り上げ)が伸びない局面でも、構造的に各事業のボトムライン(利益)を改善していく、いわば“損益分岐点経営”といえるものだ。
通常、トップラインが伸びればそれにつれて経費も増えていく。だが、売上高が伸びない場合を想定し、(経費に)キャップをはめてボトムラインに向けた構造改革をするように各事業のトップに伝えており、その効果が表れてきている。
インタビューの続きでは、「インド市場での高単価戦略」や「マリン事業の反転攻勢」といった中核事業の勝算に加え、400億円の赤字事業に対する「見切りの境界線」、さらにはAI特需の行方まで、ヤマハ発動機の次なる成長シナリオを深掘りしています。
――売り上げが伸びない場合も想定し、収益改善を意識する経営ですね。
この記事は有料会員限定です
残り 3601文字
各タグのフォローボタンをクリックしフォローすると、関連する新着記事をメールで受け取ることができます
2 記事
今後の配信スケジュール
配信日時やタイトル、内容は予告なく変更される場合があります。
-
AI特需をつかめるか? ヤマ発が挑む「ロボティクス事業」第3の柱への道
-
ヤマハ発動機、稼ぐ力の中核。インド2輪の高収益化とマリンの「逆襲」
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
やまだ やすひろYasuhiro Yamada
新聞社を経て、2014年に東洋経済新報社入社。『会社四季報』などの編集を経て、24年7月~26年3月に『会社四季報プロ500』編集長。記者としてはSIやクラウド、ECやSNSなどのインターネット関連の取材歴が長く、現在は自動車業界を担当。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.