Pagos con tarjeta de crédito y otros préstamos saldrán más baratos en noviembre de 2026: esta es la razón
La tasa de usura en Colombia fija el interés máximo que las entidades financieras pueden aplicar a los créditos en Colombia. La Superintendencia Financiera la determina con base en el interés bancario corriente (IBC), al que se le aplica un factor de 1,5. Ese resultado funciona como tope legal para los intereses remuneratorios y moratorios que pueden cobrar los prestamistas.
Precisamente, la entidad estableció que para créditos de consumo y ordinario bajó a 28,34% efectivo anual (E. A.) en noviembre de 2026, un descenso de 0,25 puntos porcentuales (pp) frente al 28,59% de octubre, en lo que constituye la tercera reducción del año.
PUBLICIDAD
El límite legal regirá entre el 1 y el 30 de noviembre. La Superintendencia Financiera de Colombia fijó el indicador mediante la Resolución 1707 de 2026, con base en los reportes semanales enviados por los establecimientos de crédito entre el 2 y el 23 de octubre. Para esa modalidad, el IBC quedó certificado en 18,89% efectivo anual, frente al 19,06% de octubre, una baja de 17 puntos básicos (pb).
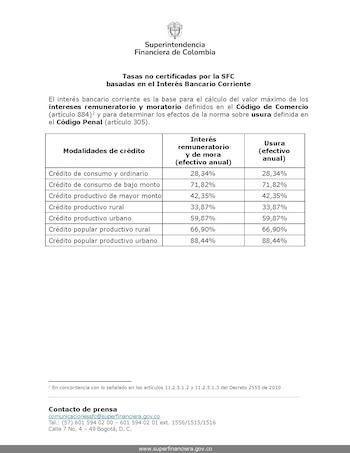
Las tasas de usura por cada modalidad de crédito quedaron establecidas de la siguiente forma:
- Créditos de consumo de bajo monto: 71,82% E. A.
- Crédito productivo de mayor monto: 42,35% E. A.
- Crédito productivo rural: 33,87% E. A.
- Crédito productivo urbano: 59,87% E. A.
- Crédito popular productivo rural: 66,90% E. A.
- Crédito popular productivo urbano: 88,44% E. A.
La ley colombiana considera usura recibir o cobrar, de forma directa o indirecta, una utilidad o ventaja que exceda en la mitad el IBC. Quienes apliquen intereses o cargos por encima de esos límites en préstamos o ventas a plazo pueden enfrentar sanciones penales.
PUBLICIDAD
El Centro de Pensamiento Económico Anif advirtió que la cobertura del sistema financiero sigue siendo limitada. Según el Reporte de Inclusión Financiera de septiembre de 2026, el crédito formal llega al 36,6% de los adultos; al incluir entidades no financieras, la proporción sube a 51,6%.

La entidad citó la encuesta de Endeudamiento de Colombia, elaborada junto con Colombia Fintech, que agrupa a empresas de tecnología financiera:
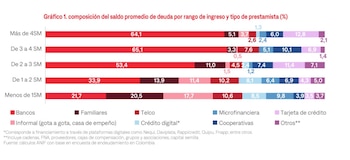
- En hogares con ingresos inferiores a un salario mínimo, los bancos financian el 21,7% de la deuda.
- Los prestamistas informales e ilegales conocidos como “gota a gota” cubren el 17,7%.
- Dentro de quienes reciben más de cuatro salarios mínimos, esas participaciones son 64,1% y 3,7%, respectivamente.
El costo del mercado informal supera con creces el límite regulado: la tasa anual del “gota a gota” alcanza 382% para personas y 666% para mipymes, frente al 29,2% de tasa de usura registrado en septiembre. Anif sostuvo que “la tasa de usura busca proteger al consumidor de tasas excesivas, pero existe un mercado paralelo de crédito que la supera ampliamente”.
PUBLICIDAD
De igual manera, planteó flexibilizar el cálculo del IBC porque las carteras de consumo y ordinaria se certifican de manera conjunta, pese a que enfrentan perfiles de riesgo distintos. La cartera ordinaria corresponde a operaciones de empresas con mayor capacidad de pago y menor riesgo, mientras que el crédito de consumo suele abarcar perfiles más expuestos.
“Separar su certificación permitiría que el IBC de consumo refleje mejor el riesgo de esa cartera y daría a las entidades espacio para prestar a los perfiles que hoy están excluidos del sistema formal por el techo de la tasa de usura”, afirmó. También defendió mantener una protección legal: “Su flexibilización es clave, pues eliminarla implicaría retirarla también del Código Penal, y con ello, que las tasas del ‘gota a gota’ queden sin sanción punible”.
PUBLICIDAD
Según sus cálculos:
- El IBC conjunto para consumo y ordinario era de 19,2% en junio de 2026.
- Si el consumo se certificara por separado, llegaría a 24,3%, con un crecimiento real de la cartera de consumo de 5,3%, equivalente a $11,8 billones adicionales.
- Si el techo de la cartera comercial se equiparara a ese nivel, su crecimiento real aumentaría 3,2%, equivalente a $13,0 billones.
El economista Jorge Llano, subsecretario de Hacienda de Bogotá, cuestionó el límite de interés. “De lejos es una de las políticas más regresivas que hay”, afirmó por medio de X al referirse a una regulación que, según él, parte de una idea equivocada de protección para los sectores vulnerables.
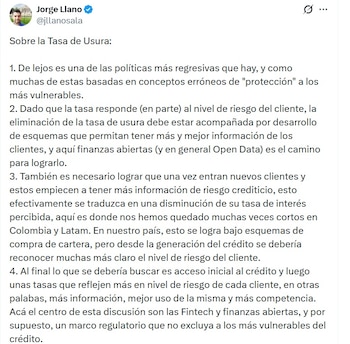
Llano considera que una eventual eliminación debe ir acompañada de mejores herramientas para evaluar a los deudores.
“La eliminación de la tasa de usura debe estar acompañada por el desarrollo de esquemas que permitan tener más y mejor información de los clientes”, señaló, y apuntó a las finanzas abiertas y los datos abiertos como mecanismos para ampliar ese conocimiento.
PUBLICIDAD
Propuso que el ingreso de nuevos clientes al sistema y la acumulación de historial de riesgo se traduzcan en tasas más bajas. “Más información, mejor uso de la misma y más competencia”, resumió, al pedir una regulación que no deje fuera del crédito a los hogares y empresas más vulnerables.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.