ماذا يحدث في سوق العقارات المصرية؟
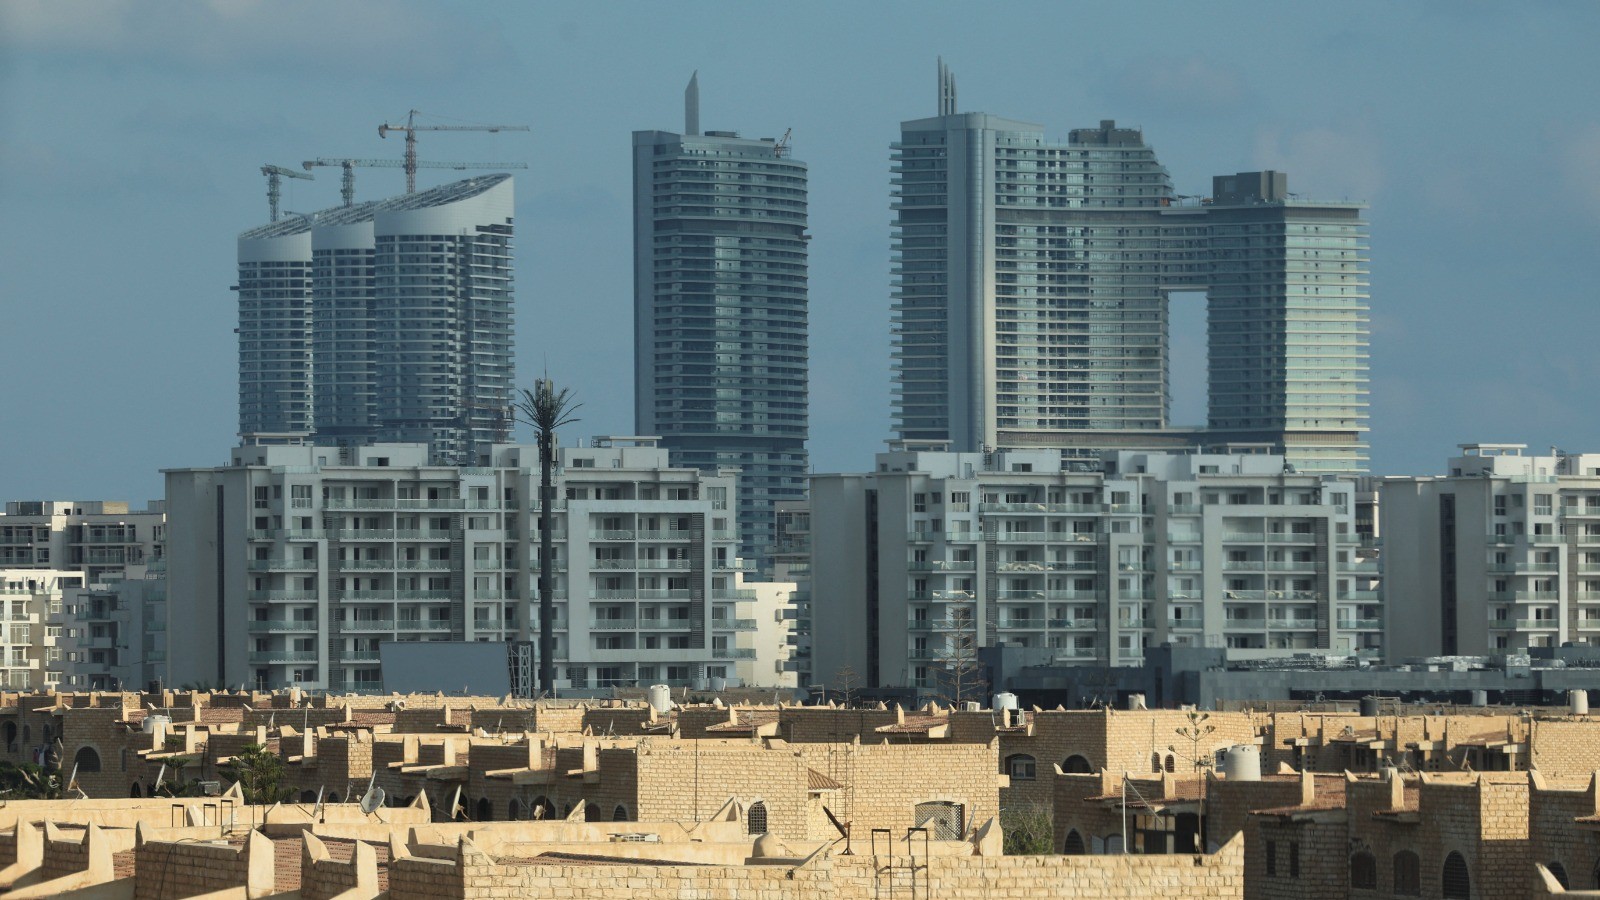
بينما يواصل كبار المطورين العقاريين في مصر تسجيل مبيعات قوية، بدأت ملامح الطلب في السوق تتغير، مع مواجهة شريحة من المشترين صعوبات في استكمال سداد الأقساط، وانحسار في نشاط المضاربين. ويتزامن ذلك مع تشديد الرقابة على تمويلات القطاع، وتنامي الاهتمام بصناديق الاستثمار العقاري.
هذه التحولات تفتح الباب أمام تساؤلات بشأن مسار السوق: هل ما يحدث مجرد إعادة فرز وتصحيح طبيعي بعد سنوات من الارتفاعات القوية، أم أن بعض المؤشرات بدأت تعكس ملامح فقاعة عقارية؟
كان الرئيس المصري عبدالفتاح السيسي قد وجّه، في 10 أغسطس الماضي، بتشكيل لجنة لحصر المشروعات العقارية الجاري تنفيذها على مستوى الجمهورية، ومراجعة أوضاع المشروعات المتأخرة أو المتعثرة، ومدى التزام الشركات بمواعيد التسليم، في إطار متابعة تطورات السوق وحماية حقوق المشترين.
يأتي هذا التوجيه في وقت يخضع فيه القطاع لتدقيق متزايد في أوضاع المطورين وتمويلاتهم، بالتزامن مع طلب البنك المركزي من البنوك حصر قروض المشروعات العقارية ومتابعة معدلات تنفيذها.
المركزي يراقب التمويل
في موازاة ذلك، يتحرك البنك المركزي المصري لرصد الجانب التمويلي من السوق، إذ طلب من البنوك حصر القروض الممنوحة للمشروعات العقارية، بما يتيح تكوين صورة أكثر دقة عن حجم انكشاف القطاع المصرفي على النشاط العقاري، ومستوى المخاطر المرتبطة به.
ولا يشير هذا الإجراء بالضرورة إلى وجود أزمة في تمويل القطاع، لكنه يأتي في وقت تتزايد فيه أهمية تقييم قدرة الشركات على تنفيذ مشروعاتها، وتحصيل مستحقاتها، والوفاء بالتزاماتها. وتكتسب هذه المتابعة أهمية خاصة في ضوء الوزن الاقتصادي الكبير لقطاعي العقارات والتشييد في مصر.
ما بين المشروعات المتعثرة والمتأخرة
يُنوّه أحمد شلبي، رئيس لجنة الإسكان بمجلس النواب، لـ"الشرق بلومبرغ"، بأنه يجب التفرقة بين المطور المتعثر والمطور المتأخر عند تقييم أوضاع المشروعات العقارية.
وأوضح أن "تأخر المشروع لمدة عام أو عامين لا يعني بالضرورة تعثره"، مشدداً على ضرورة تقييم كل مشروع وفقاً لنسب التنفيذ، والملاءة المالية للمطور، وخطة استكمال الأعمال.
شلبي أضاف أن الضغوط الاقتصادية وتحركات سعر الصرف منذ 2016 أدت إلى ارتفاع تكاليف التنفيذ، معتبراً أن تدخل الرئيس في الملف يعكس أهمية الأزمة وضرورة حماية حقوق المشترين.
بدوره، يرى طارق شكري، رئيس غرفة التطوير العقاري، لـ"الشرق بلومبرغ"، أن إسناد مشروعات بمليارات الجنيهات إلى كيانات حديثة العهد أو غير متخصصة أضر بالسوق العقارية خلال السنوات الماضية.
وشدّد على ضرورة إجراء فحص فني ومالي للمطورين، ومراجعة أعمالهم السابقة، قبل إسناد الأراضي إليهم أو السماح لهم بالبيع على الخريطة، بهدف الحد من تكرار حالات التعثر.
كما لفت شكري إلى أن حصر المشروعات المتعثرة يمثل خطوة مهمة لفرز السوق ودعم المطورين الجادين، تمهيداً لإنشاء اتحاد للمطورين يتولى وضع ضوابط أكثر صرامة لتنظيم القطاع.
المبيعات التعاقدية والتدفقات النقدية
قال هشام طلعت مصطفى، الرئيس التنفيذي لمجموعة طلعت مصطفى القابضة، أكبر شركة عقارية مقيدة في البورصة، في تصريحات تلفزيونية الجمعة الماضية، إن مبيعات أكبر 10 شركات عقارية في مصر بلغت نحو 800 مليار جنيه منذ بداية 2026، فيما سجلت المجموعة مبيعات بقيمة 270 مليار جنيه حتى الآن.
وأضاف أن نحو 500 ألف وحدة لدى أكبر 10 شركات عقارية في مصر لا تزال قيد الإنشاء، ما يعكس حجم المعروض المرتقب دخوله السوق خلال السنوات المقبلة. وتشير هذه الأرقام إلى استمرار قوة الطلب على العقارات، لا سيما لدى الشركات الكبرى، لكنها تثير في الوقت نفسه تساؤلات بشأن قدرة السوق على استيعاب هذا المعروض عند مستويات الأسعار الحالية.
كانت المبيعات التعاقدية للعقارات قد قفزت إلى نحو 1.5 تريليون جنيه في 2024، مقارنة بنحو 750 مليار جنيه في العام السابق، بحسب بيانات السوق.
غير أن ارتفاع المبيعات التعاقدية لا يعني بالضرورة تحقيق تدفقات نقدية بالقيمة نفسها، إذ يعتمد جزء كبير من السوق على البيع بالتقسيط لفترات طويلة، ما يجعل معدلات التحصيل وقدرة العملاء على مواصلة سداد الأقساط من المؤشرات الأساسية لقياس صحة السوق.
المضاربة تبدأ في الانحسار
يرى هشام طلعت مصطفى أن جزءاً من الضغوط التي ظهرت في السوق مؤخراً يعود إلى عملاء دخلوا في نهاية 2023 وبداية 2024 بهدف المضاربة وتحقيق مكاسب سريعة، قبل أن يتجه بعضهم إلى التخارج بعدما أصبح غير قادر على تحمل الأقساط.
واعتبر أن معدلات الشراء لدى أغلب الشركات العقارية لا تزال تسير بصورة طبيعية، وإن الطلب يظل مرتفعاً، مشيراً في الوقت نفسه إلى أن نحو 1%-2% فقط من الشركات العقارية تواجه تعثراً في التنفيذ، وفق تقديره.
هذه التطورات تشير إلى أن ما تشهده السوق قد يكون أقرب إلى إعادة فرز للطلب منه إلى خروج جماعي للمشترين، مع تراجع دور بعض العملاء الباحثين عن مكاسب سريعة، مقابل استمرار الطلب من المشترين القادرين على الوفاء بالتزاماتهم طويلة الأجل.
من ارتفاع الأسعار إلى اختبار السيولة
شهدت أسعار العقارات في مصر زيادات كبيرة خلال السنوات الماضية، مدفوعة بارتفاع تكاليف الأراضي ومواد البناء والعمالة والتمويل، إلى جانب التضخم وتراجع قيمة الجنيه، فضلاً عن توجه المدخرات إلى العقار باعتباره أداة للتحوط من تآكل القوة الشرائية.
غير أن صعود الأسعار فرض تحدياً آخر يتمثل في قدرة المشترين على تحمل التكلفة. وللحفاظ على زخم المبيعات، اتجه المطورون إلى تمديد آجال السداد، التي تصل في بعض المشروعات إلى 8 و12 و15 عاماً، ما يعني أن المطور بات يقدم فعلياً جزءاً متزايداً من التمويل للعملاء.
بذلك، ينتقل اختبار السوق من قدرة المطورين على رفع الأسعار وتحقيق المبيعات إلى قدرتهم على تحصيل الأقساط، وتنفيذ المشروعات، والحفاظ على مستويات كافية من السيولة.
هل نحن أمام فقاعة؟
لا تكفي المؤشرات الحالية وحدها للجزم بأن السوق العقارية المصرية دخلت بالفعل في فقاعة، إذ ترتبط الفقاعات عادة بارتفاعات حادة في أسعار الأصول تنفصل عن أساسيات السوق، وتوسع مفرط في الائتمان، ومضاربات واسعة النطاق، قبل أن تتزايد مخاطر التعثر وتتراجع الأسعار مع تغير الظروف.
وفي السوق المصري، لا تزال عوامل أساسية تدعم الطلب، من بينها النمو السكاني والطلب على السكن وارتفاع تكلفة الاستبدال، إلى جانب اعتبار العقار وسيلة للتحوط من التضخم. في المقابل، تبرز مؤشرات تستحق المراقبة، تشمل الارتفاع الكبير في الأسعار، وتمديد آجال السداد، ودخول مضاربين إلى السوق ثم تخارج بعضهم، فضلاً عن وجود مئات الآلاف من الوحدات قيد الإنشاء.
وعليه، يبدو التوصيف الأدق في المرحلة الحالية أن السوق تمر بمرحلة إعادة توازن واختبار لقدرة المشترين على تحمل مستويات الأسعار، أكثر من كونها فقاعة عقارية مكتملة الأركان.
الصناديق العقارية.. مسار تمويل جديد
في المقابل، تتزايد محاولات تنويع مصادر التمويل والاستثمار في القطاع العقاري، إذ تدرس هيئة الرقابة المالية 25 طلباً جديداً لتأسيس صناديق استثمار عقارية، مقارنة بعدد محدود من الصناديق القائمة حالياً. وبلغ صافي أصول صناديق الاستثمار العقارية القائمة نحو 12.6 مليار جنيه بنهاية النصف الأول من 2026، وهو رقم لا يزال محدوداً للغاية مقارنة بحجم السوق العقارية المصرية.
وتكشف هذه الفجوة عن مساحة واسعة محتملة لنمو الاستثمار المؤسسي في القطاع، خصوصاً مع ارتفاع عدد شركات التطوير العقاري المسجلة في مصر إلى أكثر من 1900 شركة، مقابل نحو 75 شركة في 2016. وقد تمثل صناديق الاستثمار العقارية أحد المسارات لتحويل العقارات من وحدات تعتمد بصورة أساسية على البيع بالتقسيط إلى أصول استثمارية قابلة للتجميع والإدارة وجذب رؤوس الأموال.
كما تتزامن هذه التطورات مع تحركات لتنظيم نشاط التطوير العقاري وتعزيز حماية أطراف السوق.
وقال هشام طلعت مصطفى إن قانون اتحاد المطورين العقاريين في طريقه للصدور، تمهيداً لمناقشته في مجلس النواب، موضحاً أن القانون يستهدف حماية المطورين الجادين من الدخلاء على المهنة. كما أشار إلى اجتماع مقرر مع وزيرة الإسكان السبت المقبل لمناقشة تطورات السوق ووضع حلول للمشكلات القائمة.
الاختبار الحقيقي
ترسم المؤشرات الحالية صورة مزدوجة للسوق: مبيعات قوية لدى كبار المطورين، في مقابل ضغوط تواجه بعض العملاء والشركات الأصغر. وفي الوقت نفسه، يتحول اهتمام الجهات التنظيمية من متابعة نمو السوق فحسب إلى التدقيق في جودة التمويل، ومعدلات تنفيذ المشروعات، وقدرة العملاء على مواصلة السداد.
لذلك، لن يقتصر الاختبار الحقيقي للسوق العقارية المصرية خلال الفترة المقبلة على سؤال: "هل ستواصل الأسعار ارتفاعها؟"، بل سيمتد إلى ما هو أبعد من ذلك: هل تستطيع السوق استيعاب المعروض الضخم قيد الإنشاء عند مستويات الأسعار الحالية؟ وهل يستطيع العملاء والمطورون تحمل آجال السداد الطويلة من دون أن تتعرض السيولة لضغوط؟
إذا نجحت السوق في اجتياز هذا الاختبار، فقد تكون المرحلة الحالية مجرد إعادة توازن طبيعية بعد سنوات من الارتفاعات الحادة. أما إذا اتسعت حالات التعثر والتخارج، وتراجعت معدلات التحصيل، وظهرت ضغوط متزامنة على المطورين والبنوك، فقد تصبح ملامح التصحيح في السوق أكثر وضوحاً.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.