Adiar ou começar mal? Sete de 11 países atrasaram a estreia de reforma tributária com IVA
A menos de dois meses da estreia da CBS, o novo imposto federal, a pressão pelo adiamento da reforma tributária cresceu na última semana. Uma carta de 27 organizações, entre elas OAB (Ordem dos Advogados do Brasil) e CNI (Confederação Nacional da Indústria), pede que a cobrança efetiva da CBS fique para 2028.
Até Bernard Appy, um dos "pais" da reforma, passou a defender que o período de testes vá até o fim de 2027. No Congresso, a deputada Any Ortiz (PP-RS) coleta assinaturas para uma PEC (Proposta de Emenda à Constituição) com esse objetivo. No entanto, o ministro da Fazenda, Dario Durigan, descartou o adiamento na última quinta-feira (5).
O dilema brasileiro não é único quando se trata de implementar um sistema tributário baseado em IVA (Imposto sobre Valor Agregado). Segundo levantamento da EXAME, sete de onze países que passaram por mudanças semelhantes adiaram a implementação (dois deles ainda não iniciaram a mudança). Só Canadá, Austrália, Arábia Saudita e Emirados estrearam na primeira data anunciada. Índia e Malásia adiaram por mais de sete anos — e, mesmo assim, estrearam com problemas.
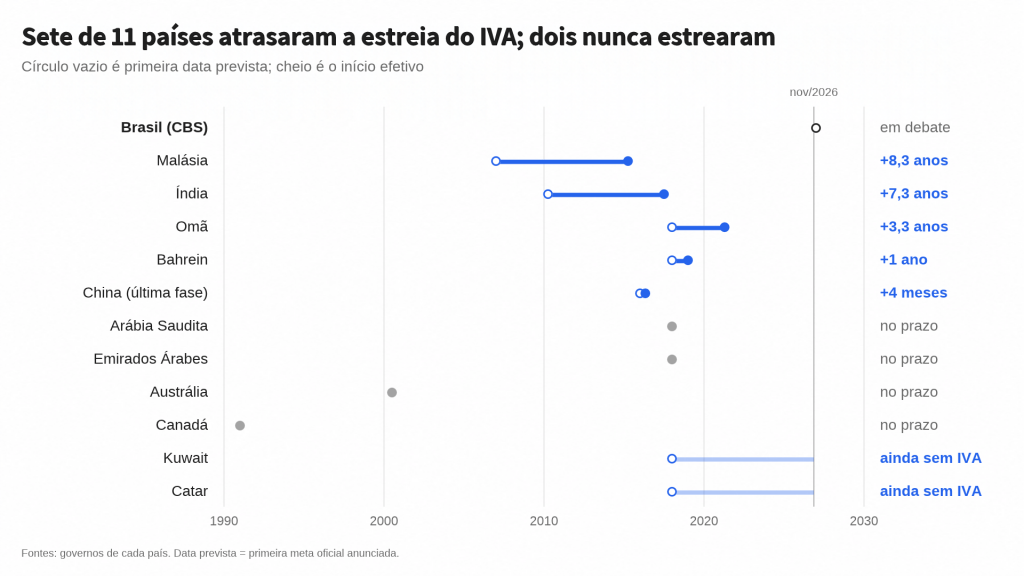
O levantamento considerou sistemas que buscavam implementar um imposto sobre o consumo cobrado em cada etapa da cadeia, mas apenas sobre o valor que cada empresa acrescenta, de forma a evitar cumulatividade, assim como a reforma brasileira. Assim, nesses sistemas, quem compra um insumo recebe de volta, como crédito, o imposto que já veio embutido nele. A maioria dos países, hoje, usa o modelo, e em vários ele se chama GST (sigla para imposto sobre bens e serviços).
O caso indiano
A reforma tributária indiana frequentemente aparece em comparação com a brasileira. Em seu estudo sobre a reforma brasileira, a OCDE (Organização para a Cooperação e Desenvolvimento Econômico) afirma que o modelo adotado aqui foi claramente inspirado nos do Canadá e Índia.
A Índia, antes de começar mal, adiou muito. Em 2006, o então ministro das Finanças, P. Chidambaram, marcou a estreia para 1º de abril de 2010. Vieram novas metas, em 2011, 2012, e depois abril de 2016, até a estreia de verdade em 1º de julho de 2017, mais de sete anos após a data original.
O atraso, no entanto, não evitou falhas. O portal da GSTN, empresa que opera a infraestrutura do imposto, não aguentou o volume de declarações do primeiro mês, e o governo estendeu o prazo de pagamento de julho para 25 de agosto. Além disso, o sistema de declarações previsto originalmente não entrou em funcionamento, e o governo criou um formulário simplificado, o GSTR-3B, como solução provisória. Um grupo especial de ministros foi formado só para tratar dos problemas da GSTN.
No dia-a-dia, a confusão se traduziu como lojas fechadas, segundo reportagem da Bloomberg à época. Além disso, de acordo com o jornal indiano Business Standard, o setor têxtil, que passou a pagar impostos com a reforma, entraram em greve e, em alguns momentos, em confronto com a polícia. Eles pediam 18 meses para lidar com a adaptação das novidades tributárias, mas não conseguiram.
Para lidar com parte da bagunça, segundo resposta do governo ao Parlamento indiano, as multas por atraso de julho a setembro de 2017 foram dispensadas, as dos meses seguintes reduzidas, e quem atrasou declarações entre julho de 2017 e setembro de 2018 teve as multas perdoadas se regularizasse a situação entre dezembro de 2018 e março de 2019.
Outras peças também atrasaram, como o e-way bill, documento eletrônico para rastrear o transporte de mercadorias entre estados, que deveria ser obrigatório em 1º de fevereiro de 2018. O portal caiu no primeiro dia, a exigência foi suspensa e só voltou em 1º de abril, dois meses depois.
A arrecadação também ficou abaixo do esperado. Nos nove meses de 2017-18, o GST rendeu Rs 7,41 trilhões, com média mensal inferior às metas iniciais do governo. Os estados tiveram frustração média de 16% sobre a receita garantida naquele ano, segundo o Ministério das Finanças.
“Irmã” brasileira
A comparação frequente entre as transformações brasileira e indiana está no desenho das nações e das próprias reformas. Os dois países são federações em que a União e os estados dividem o poder de tributar o consumo. Os dois resolveram esse conflito com um IVA dual: um imposto federal e outro subnacional, cobrados sobre a mesma base.
Antes do GST, empresas indianas lidavam com 17 tributos e 13 contribuições adicionais, federais e estaduais, que o novo imposto absorveu. No Brasil, uma empresa com operação nacional precisa seguir hoje 27 legislações diferentes de ICMS, uma por estado, além do ISS de cada município. Assim, nos dois países, os estados só aceitaram abrir mão de autonomia tributária em troca de voz em um órgão comum e garantia de receita.
Na Índia, esse órgão é o GST Council. A União tem um terço dos votos e os estados, juntos, dois terços. No Brasil, o papel cabe ao Comitê Gestor do IBS. Ao avaliar a reforma no Brasil, o FMI (Fundo Monetário Internacional) chegou a recomendar ao país uma plataforma nacional de coordenação nos moldes do conselho indiano.
Quanto à receita, Nova Délhi prometeu cobrir integralmente, por cinco anos, qualquer perda de arrecadação dos estados e garantiu crescimento de 14% ao ano sobre a base de 2015-16. No Brasil, alguns fundos de compensação aos estados vão durar quase 50 anos.
Entre tantos interesses, a negociação foi longa nos dois casos. As duas nações precisaram de emenda constitucional e de anos de barganha entre governo central e estados. Na Índia, a primeira data de estreia, abril de 2010, foi abandonada justamente por falta de consenso entre a União e os estados. Também nos dois países a aprovação teve como custo as exceções, que acabam por aumentar a alíquota para todos. Um estudo do Banco Mundial mostrou que a Índia é um dos cinco únicos países do mundo com quatro alíquotas de IVA.
Mas nem tudo é comparável, como o ritmo da transição, o que pode fazer com que os dois modelos se diferenciem também em adiamentos. A Índia trocou tudo de uma vez, em 1º de julho de 2017. O Brasil vai substituir os tributos aos poucos, de 2026 a 2032, e o sistema só entra em pleno funcionamento em 2033.
Canadá
Por outro lado, a outra inspiração brasileira, a canadense, foi pontual. O país anunciou o GST em abril de 1989 para 1º de janeiro de 1991. O imposto, de 7%, substituiu um tributo oculto de 13,5% cobrado dos fabricantes.
O Senado, de maioria liberal, segurou o projeto, e o premiê Brian Mulroney usou um dispositivo constitucional para nomear oito senadores extras. A lei passou em dezembro de 1990, semanas antes da data de implementação.
Muitas empresas, apostando que o Senado derrubaria o imposto, deixaram para atualizar seu sistema para a última hora. No dia seguinte à estreia, a confusão era geral, segundo arquivos da emissora de TV canadense CBC.
Nas reportagens da época, lojistas não sabiam quais itens eram taxados ou não, e alguns fizeram propagandas afirmando que absorveriam todas as novas taxas. O governo abriu linhas telefônicas para tirar dúvidas de contribuintes, e, no primeiro dia, foram recebidas mais de 10 mil ligações. Outras duas linhas foram inauguradas posteriormente.
O preço político foi alto, já GST ajudou a reduzir o partido de Mulroney a duas cadeiras na eleição de 1993. Mas o imposto persistiu. Os liberais prometeram substituí-lo, mas nunca o fizeram. A alíquota só caiu, para 6% em 2006 e 5% em 2008, patamar no qual permanece até hoje.
Outros países
O Brasil também seguiu o caso chinês, que implementou a reforma de forma gradual. Lá, a migração foi por setores e regiões.
A troca do chamado imposto sobre negócios pelo IVA começou em 1º de janeiro de 2012, só em Xangai e apenas para transporte e alguns serviços. Depois vieram outras províncias, ferrovias, correios e telecomunicações. Construção, mercado imobiliário, financeiro e serviços ao consumidor ficaram para 1º de maio de 2016.
Mas a reforma paulatina também não passou ilesa a críticas. Quando empresas de Xangai tentaram usar uma isenção em janeiro de 2012, descobriram que os próprios escritórios fiscais locais não sabiam aplicar as regras, segundo a publicação International Tax Review.
O piloto implantado de forma regional também criou distorções de concorrência entre empresas de dentro e de fora de Xangai, o que, segundo a publicação, justificava levar a reforma a todo o país. No entanto, o atraso no calendário da China foi de apenas quatro meses.
Enquanto isso, em outros lugares, a reforma nunca saiu do papel, mesmo depois de várias mudanças na programação. Em 2016, seis países do Conselho de Cooperação do Golfo combinaram um IVA comum de 5% a partir de janeiro de 2018. Uma situação bem diferente do Brasil, já que ali o IVA era um imposto novo, já que a região praticamente não tributava o consumo.
Só Arábia Saudita e Emirados Árabes cumpriram a data. Bahrein começou em 2019, e Omã adiou a meta de 2018 sucessivamente para 2020, 2021 e 2022. Já Kuwait e Catar nunca começaram a implementação.
O Kuwait anunciou em maio de 2018 que adiaria o imposto para 2021, em meio à recuperação do preço do petróleo com a pandemia, mas, até hoje, não houve implementação, segundo publicações especializadas.
Já o Catar está reabrindo a discussão por necessidade. A guerra com o Irã afetou as exportações de gás, e o país registrou déficit de 21,2 bilhões de riais catarianos (aproximadamente R$ 32,58 bilhões) só no segundo trimestre de 2026. Em setembro, o ministro das Finanças, Ali bin Ahmed Al-Kuwari, disse que o governo considera o IVA entre as opções para diversificar receitas.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.