LLC Вайоминг/Делавэр: три мифа, которые ударят по кошельку через год
Открыть компанию в США: три мифа, которые аукнутся через год
10 мин
643
Аналитика
Если вы когда-нибудь спрашивали в чате релокантов, как открыть компанию в США — вы знаете, как выглядит ответ. Через пять минут у вас три совета, два из которых противоречат друг другу, а третий начинается со слов «мне знакомый говорил». Через неделю ещё один добрый юзер присылает лендинг: «LLC в Вайоминге под ключ, налог 0%».
Беда не в том, что эти советы неверные. Беда в том, что они верны ровно наполовину, а неверная половина срабатывает с задержкой. Примерно как баг, который воспроизводится только в продакшене и только 15 апреля — день, когда в США сдают налоговые декларации. И, конечно же, этот баг бьёт долларом по вашему кошельку.
Разберём три самых живучих мифа. По каждому из них проанализируем:
что говорят;
откуда это взялось;
как устроено на самом деле и во что обходится.
Цифры и формы приведём из первоисточников на официальных сайтах, естественно со ссылками.
⚠ Предупреждение для юристов с чувствительной психикой: налоговые конструкции будут объясняться через аналогии из IT.
Миф №1. «Делавэр и Вайоминг — американские офшоры»
Что говорят. «Регистрируйся в Вайоминге — там нулевой налог». «Делавэр — это американские Каймановы острова». «Налоги платит только тот, кто работает внутри США».
Откуда взялось. У мифа есть зерно правды, поэтому он и живуч. Штаты действительно соревнуются за регистрации, ставки у них действительно разные, а в Вайоминге корпоративного налога штата и правда нет. Остаётся сделать один логический прыжок — «значит, налогов нет вообще». Этот шаг вместо читателя делает продавец воздуха, чтобы сделать этот воздух убедительным и ценным, но тут и притаился подвох.
Как устроено в реальности. Сначала корпорация (C-Corp), потом LLC — у них всё устроено по-разному.
У корпорации налог на прибыль — это два слоя: федеральный и штатный. Федеральный одинаков для всей страны, штатный у каждого свой. Сравним двух «офшорных» кандидатов:
Слой | Делавэр | Вайоминг |
Федеральный налог на прибыль | 21% | 21% |
Налог штата на прибыль | 8,7% | 0% |
Франшизный налог (абонентская плата штату за то, что компания числится в реестре) | минимум $175, потолок $200 000, у крупнейших плательщиков — $250 000; плюс $50 за годовой отчёт (Annual Report) | нет; только сбор за годовой отчёт (Annual Report) — от $60 |
Вся «офшорность», как видите, живёт в одной клетке таблицы — во втором слое, и только у корпораций. Первый слой не отменяется нигде. Источники:
ставки штата Делавэр и франшизный налог — revenue.delaware.gov и corp.delaware.gov/paytaxes
федеральная ставка — раздел 11 Налогового кодекса США.
Есть и вторая тонкость: регистрация в «правильном» штате не освобождает от налога того штата, где бизнес ведётся на самом деле. Зарегистрировались в Делавэре, а офис и сотрудники в Калифорнии — налог штата заплатите в Калифорнии, где бы ни числилась ваша регистрация. Эту связь со штатом фактической деятельности американцы называют nexus.
⚠️ Теперь LLC. Нулевая ставка штата — это ставка налога на прибыль корпораций, к LLC она не имеет отношения в принципе. Отсюда тест, который отсеивает случайного консультанта мгновенно: фраза «LLC в Вайоминге — налог 0%» выдаёт человека, не разбирающегося в предмете.
Собственного налога на прибыль у LLC вообще не бывает — ни на уровне страны, ни на уровне штата: всё, что она заработала, IRS записывает на владельцев. «Записывает на владельцев» не значит, что нерезидент не платит налог в США, — просто платит не компания, а он лично. Хвалить LLC за нулевую ставку штата — примерно как радоваться, что тонкий клиент не грузит процессор: всё считается на сервере. У LLC такой сервер — вы.
Заплатить налоги на ваш доход в случае LLC всё равно придётся — вопрос только в стране или странах, которые его получат. Либо часть в США и остаток дома (с зачётом уплаченного в США), либо всё дома, если в США вы заявите нулевую ставку (молчанием или защитной декларацией — об этом дальше). По налогам денег выходит примерно одинаково, а вот на то, чтобы отстоять нулевую ставку перед IRS, может потребоваться значительно больше: просто так IRS не соглашается лишить казну налоговых доходов.
Во что обходится. Человек выбирает штат под обещание нулевого налога, получает федеральные 21% (или личную декларацию, если это LLC), а сверху — франшизный налог, о котором ему не сказали. Хуже всего, когда под «ноль» уже построена финмодель: цены, обязательства перед партнёрами, план выплат. Пересчитывать приходится всё. А это либо кошмарная потеря времени, либо дополнительные расходы на услуги бухгалтера.
👉 Как распознать. Слово «офшор» или фраза в стиле «не платить налоги» рядом с названием штата США — достаточный повод закрыть вкладку.
Миф №2. «Нерезиденту — только LLC»
Что говорят. «LLC — это просто: открыл и работаешь». «Бухгалтерии никакой». «Все нерезиденты открывают LLC».
Откуда взялось. Для резидентов США это чистая правда, LLC для них удобна: американский владелец добавляет в свою обычную декларацию ещё одну строку, и всё. Совет верный — просто написан не для вас. Он кочует из американских статей в русскоязычные пересказы и по дороге теряет главную оговорку — про налоговое резидентство в США. Как документация, переведённая через три языка с помощью MS-DOS PROMT: слова на месте, смысл — нет.
И ещё про трудности перевода. LLC часто называют «американским ООО». Этот перевод наломал больше дров, чем любой другой: совпадают у них разве что термины в аббревиатуре. ООО само платит налог. LLC для налоговой — аналог ИП, или, по-нашему, прозрачный прокси: прибыль проходит сквозь неё и оседает на владельце, причём сразу, независимо от того, вывел он деньги или оставил на счёте.
И вот мы переходим к тому, что упущено.
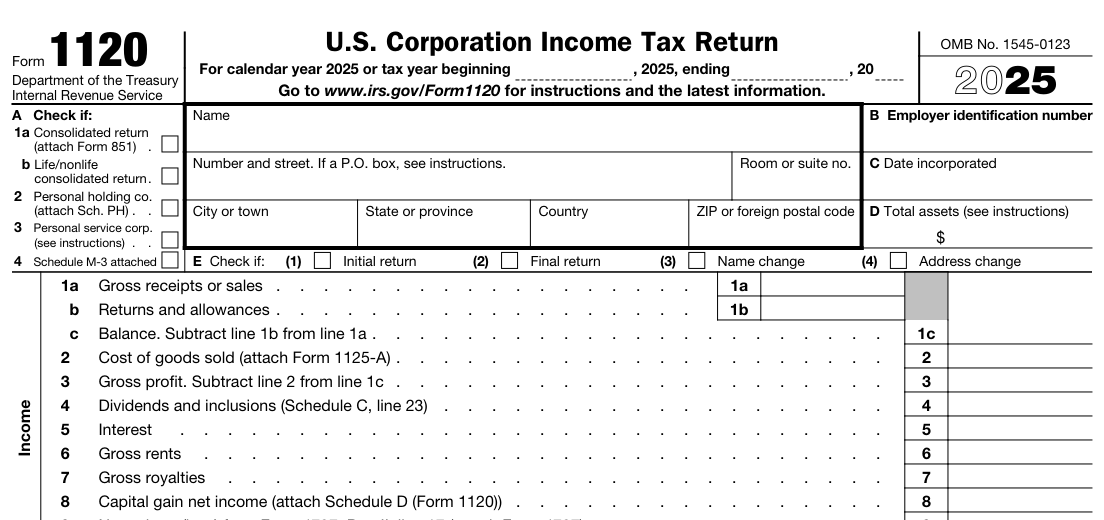
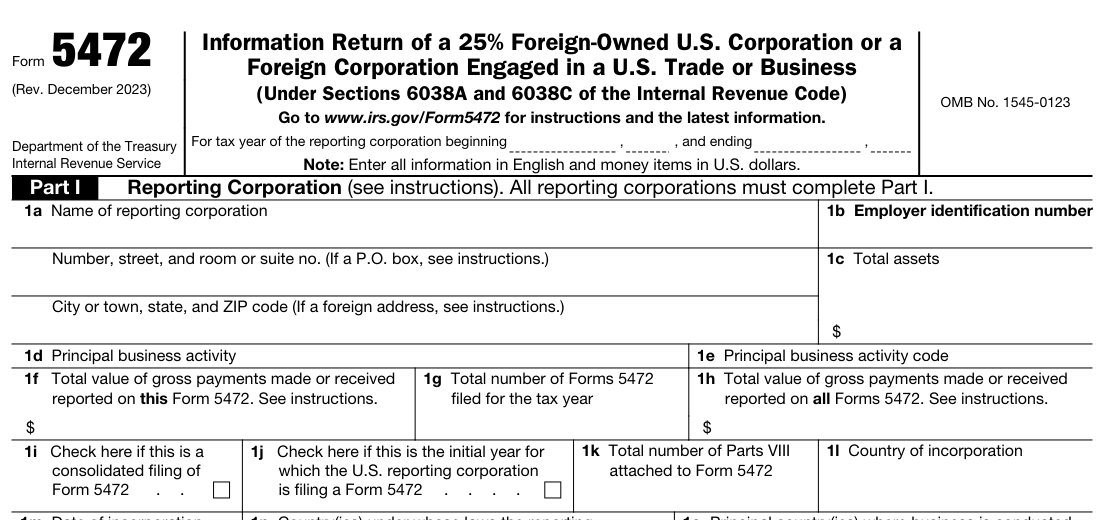
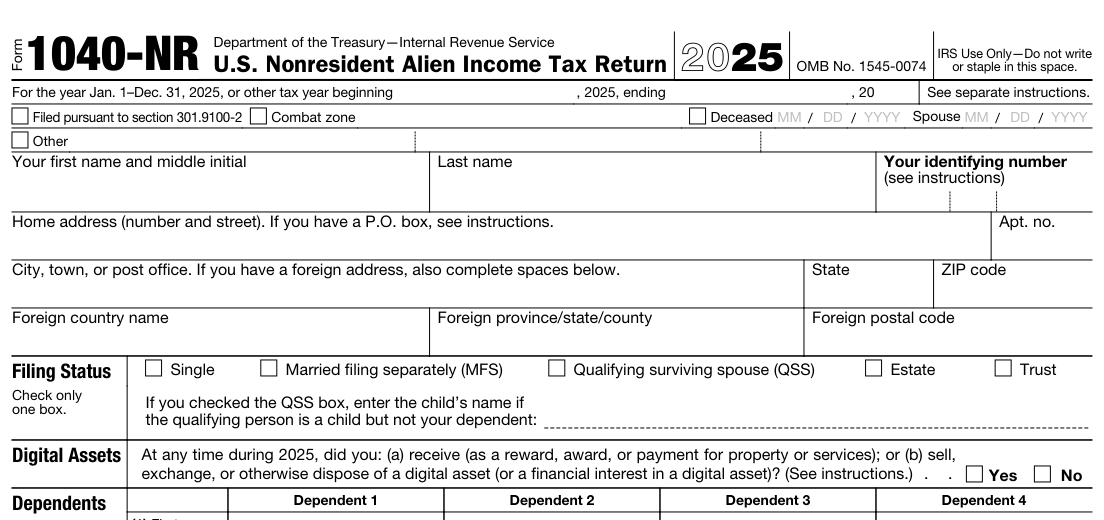
Как устроено в реальности. Для нерезидента LLC означает три отчётных обязательства вместо одного:
Отчётность самой компании: у LLC с одним владельцем это 1120 (pro forma) плюс форма 5472 об операциях между компанией и владельцем. Не подали 5472 — штраф $25.000, и прибыль тут ни при чём (инструкция к форме 5472, irs.gov).
Личная декларация в США — форма 1040-NR. Если бизнес ведётся в США — обязательная, если нет — защитная (о ней ниже; она важнее, чем кажется).
Декларация в стране, где вы живёте: для неё прибыль LLC — ваш личный доход.
При двух и более участниках LLC превращается в партнёрство, и у неё появляется обязанность удержания: с американского бизнес-дохода, приходящегося на иностранца, она забирает авансом 37%, если участник — физлицо, и 21%, если компания (раздел 1446 Налогового кодекса, формы 8804 и 8805). Отвечает за это сама компания: не удержала — налог, пени и штрафы спросят с неё.
А теперь главное отличие, которое почти никто не проговаривает. В C-Corp владелец может платить себе зарплату. А зарплата — это расход, который уменьшает прибыль, то есть налоговую базу: в C-Corp, выплачивая себе зарплату, прибыль и налог можно свести к нулю, в LLC — нет. Работать в своей LLC участник (member) может сколько угодно, но оформить выплату себе как зарплату — нет: как бы вы ни назвали выплату в документах, это не зарплата, а выплата дохода от бизнеса. И дальше всё упирается в вопрос, связан ли этот доход с деятельностью в США.
В коде это выглядит так:
def налог_в_США(компания):
if компания.тип == "C-Corp":
# компания — отдельный налогоплательщик; владелец в США не отчитывается
прибыль = выручка - расходы - зарплата_владельцу # работа из-за рубежа: в США не облагается
return 0.21 * прибыль
if компания.тип == "LLC":
# компания прозрачна; зарплаты владельцу не существует
доход = выручка - расходы # весь — доход владельца
if связан_с_США(компания): # офис, склад, сотрудник, агент в США
return личная_шкала(доход) # 10–37%, декларация 1040-NR
return 0 # но только если вы это заявили и готовы доказать
Обратите внимание на последнюю строку. return 0 в ветке LLC — не значение по умолчанию, а утверждение, которое придётся защищать.
Контраргумент первый: «в C-Corp же двойное налогообложение и 30% на дивиденды»
Этот вопрос задают почти всегда. Ответ короткий: дивиденды не появляются сами собой, как уведомления в мессенджере. Их объявляет совет директоров, то есть вы, и никто вас к этому не обязывает. Многие корпорации не платят дивидендов вовсе — от Amazon до владельцев микрокорпораций: консультантов, стартапов, Amazon-селлеров. На практике деньги из корпорации выводят зарплатой самому себе или оплатой по договору: для компании это расход, уменьшающий прибыль, а для нерезидента, который работает из своей страны — доход из иностранного источника, без удержания и без отчётности в США. Прибыль, которая ушла в зарплату, до дивидендов и американских налогов просто не доживает.
Контраргумент второй: «зато у LLC ставка ниже, чем 21%»
Звучит убедительно и почти никогда не работает. Ставка у владельца LLC прогрессивная и считается со всего дохода компании — неважно, оставили вы деньги на счёте или забрали себе. А у нерезидента с C-Corp прибыль обычно закрывается расходами: зарплатой, оплатой подрядчиков, обычными тратами. До налоговой базы попросту ничего не доходит, сравнивать ставки не на чем. А с того, что осталось (например, $100) платить 10% или 21%, разница копеечная: намного важнее затраты на отчётность и бухгалтерию.
Но допустим, прибыль осталась — и большая. Тогда посчитаем честно. Шкала для владельца LLC прогрессивная, и у нерезидента нет стандартного вычета — шкала работает с первого доллара. У корпорации ставка плоская.
Вот федеральная шкала 2025 года для одиночного налогоплательщика (Rev. Proc. 2024-40, irs.gov) — оцените, что она делает с $300.000 годовой прибыли:
Ступень дохода | Ставка | Налог со ступени |
до $11 925 | 10% | $1 192 |
$11 925 – $48 475 | 12% | $4 386 |
$48 475 – $103 350 | 22% | $12 073 |
$103 350 – $197 300 | 24% | $22 548 |
$197 300 – $250 525 | 32% | $17 032 |
$250 525 – $300 000 | 35% | $17 316 |
Итого LLC | эффективно 24,8% | $74 547 |
C-Corp в Вайоминге | 21% | $63 000 |
Больше одиннадцати тысяч долларов в пользу корпорации — и это ещё без стоимости личной декларации в США, которая прилагается к LLC по умолчанию, как ежегодная подписка.
👉 Точка перелома — около $208 500 прибыли за год. Ниже неё личная шкала выгоднее 21%, выше — дороже. А на маленьких суммах выигрыш LLC съедает сопровождение: с $500 прибыли вы сэкономите на ставке $55 (в LLC — 10%, то есть $50; в C-Corp — 21%, то есть $105), но при этом заплатите бухгалтеру за правильно оформленную 1040-NR (ту самую личную декларацию) заметно больше.
👉 Как распознать. Спросите, почему именно LLC, и чем она лучше C-Corp в вашем случае. Если в ответе нет ни слова о вашем налоговом резидентстве, числе владельцев и планах на инвестиции — вам продают шаблон, а не решение.
Миф №3. «Все клиенты за границей — значит, налога в США не будет»
Что говорят. «Клиенты в Европе — значит, дохода в США нет». «Работаешь из Тбилиси — американских налогов не будет». «Вы не резидент США — значит, и платить там нечего».
Откуда взялось. Цепочка выглядит стройно: нет американских клиентов — нет американских денег — вы не резидент США — нет американских налогов. В ней даже есть верное звено: география клиентов действительно влияет. Только это не главная переменная. И статус нерезидента — тоже не гарантия: доходы из американских источников облагаются независимо от того, где вы живёте, — аренда недвижимости в США, дивиденды американских компаний, а заодно и доход вашей LLC от бизнеса в Штатах.
Как устроено в реальности. Решают две другие переменные:
из какой страны вы реально работаете
имеет ли бизнес точку присутствия в Штатах — помещение, товарный запас, техника, люди или представитель.
Есть точка присутствия — доход считается связанным с деятельностью в США (в терминах IRS — ECI), и налог возникает, даже если все заказчики в Берлине и Сингапуре. Нет её и работа идёт из-за рубежа — в США налога нет, и вы платите его дома (IRS Publication 519, глава 4).
Самый спорный случай — склад. Человек живёт в Европе и продаёт через маркетплейс американским покупателям, товар лежит на складе в Калифорнии и оттуда отгружается. «Я же нерезидент, при чём тут американские налоги?» Честно: прямого ответа IRS тут не дали. Маркетплейс — независимый исполнитель на миллионы продавцов, и многие практики считают, что одного его склада для американского бизнеса мало. Но добавьте в Штатах своего человека на приёмке и перемаркировке, или свой склад подготовки — и точка присутствия появляется почти наверняка.
Нанятый в США сотрудник или представитель — точка присутствия без споров; подрядчик в США, делающий вашу основную работу, как правило, тоже.
И даже когда связи с США действительно нет, это не освобождение от налога и не безусловный «ноль в США», а позиция, которую нужно заявить и уметь подтвердить. IRS не присылает писем «согласны с вашим нулём налогов». Они либо ещё не добрались до вас, либо однажды попросят доказательства: где и кто делал работу, подтверждения, что в США нет ни склада, ни людей. И повторим: это вопрос только о том, куда пойдут налоги, а не сколько.
Заглядывали когда-нибудь в ящик Пандоры? Не подайте декларацию — и узнаете, что внутри: налог с оборота вместо прибыли, штрафы, ну и срок давности, который так и не начал тикать, потому что счётчик запускается только при подаче декларации, в противном случае налоговики вас могут напрячь даже через 30 лет. Расходы компании вычитают только по декларации, поданной в срок. Нет декларации — нет и возможности списать расходы.
Поэтому правильный ход, если вы уверены в своём нуле налогов, — защитная декларация (protective return, Treas. Reg. §1.882-4 и §1.874-1). Вы подаёте 1040-NR или 1120-F с нулевым налогом и объяснением, почему доход не связан с США.
Что это даёт: запускается счётчик срока давности (три года — и вопрос закрыт навсегда), расходы учитываются даже при несогласии IRS, и у налоговой с первого дня есть ваша версия событий, а не только выписки банка.
А если уверенности нет, дешевле заплатить налог в США, чем год за годом держать наготове доказательства своего нуля. Самый спокойный путь — C-Corp с зарплатой владельцу: отчитались, заплатили налог с мизерной прибыли, забыли.
И финальный тест на здравый смысл. Если бы схема «американская компания для продаж по всему миру, кроме США, — и налогов нет» работала, ею пользовался бы каждый крупный бренд. Подозреваем, мы бы заметили километровую очередь к секретарю штата Вайоминг, состоящую из представителей автоконцернов, технологических гигантов, ритейлеров, фининститутов и энергетических корпораций.
👉 Как распознать. Если с вами говорят об американских налогах и ни разу не спросили, где вы физически находитесь и есть ли у вас склад, сотрудники или представители в США, — речь идёт не о вашем бизнесе, а о воображаемом сферическом в вакууме.
Давайте подведём итог
Все три мифа устроены одинаково: настоящее правило, искажённое чужими аргументами. Как функция, которой передали не тот тип: не падает, но возвращает мусор.
Ноль в Вайоминге настоящий, но действует в одном слое из двух и только для C-Corp. Федеральные 21% на месте.
Простота LLC — правда, но для резидентов США. Нерезиденту она даёт три отчётности, сложные личные отношения с IRS и никакой зарплаты владельцу.
География клиентов влияет, но решают место реальной работы и ECI — связь дохода с деятельностью в США. А «ноль» — это позиция, которую надо заявить, лучше всего защитной декларацией.
Ноль в США — не освобождение от налога, а право заплатить его целиком дома.
Штат регистрации не освобождает от налога штата, где бизнес ведётся на самом деле.
LLC — не «американское ООО», а аналог ИП: налог с её прибыли платите вы как с личного дохода, сразу и независимо от того, вывели ли деньги.
Дивиденды у C-Corp могут и не появиться, а прибыль проще и дешевле получать, выплачивая себе зарплату.
А вот зарплата владельцу есть только у C-Corp: в LLC её нет, как бы выплату ни назвали.
Ставка LLC ниже 21% выгодна только на небольшой прибыли; после ~$208 500 оставленной в США прибыли дешевле корпорация.
Статус нерезидента от налогов с американских источников не освобождает.
Молчание — худший вариант: без поданной декларации налог считают с оборота, а срок давности не начинается.
Заплатить и забыть почти всегда проще, чем доказывать, что платить не нужно.
В целом, любой совет про американскую компанию проверяется одним вопросом: что будет через год? Какие формы, в какие сроки, что будет, если их не подать. Продавец мифа тут перейдёт на общие слова. Практик ответит номерами форм, датами и суммами. Мы в EasyFirm, когда к нам обращаются, первым делом стараемся рассказать о всех подводных камнях LLC, потому что именно с этим типом компании связано большинство заблуждений, связанных с денежными потерями.
В следующей части — главный миф из всех: схемы, которые обещают через LLC ноль налогов и ноль отчётности. Если заметите в тексте неточность — пишите в комментариях, разберём и поправим. Помидоры тоже принимаются, но аргументированные.
Оговорка напоследок. Это упрощённый разбор для владельца-нерезидента, который живёт и работает за пределами США: общие правила здесь даны без исключений и тонкостей, а в конкретном случае — другая страна, клиенты, люди или имущество в США — картина может меняться. Такие случаи мы разбираем отдельно.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.