Четыре парадокса Петербургской игры: одна монета, триста лет и четыре нобелевских лауреата. Часть 1
Играют двое: Пётр и Павел. Пётр подбрасывает монету, пока не выпадет орёл. Если орёл выпал при первом броске, Пётр платит Павлу 1 дукат. Если при втором, 2 дуката. Если при третьем, 4 дуката. И так далее: каждый бросок без орла удваивает выплату. За право сыграть Павел заранее платит Петру. В таком виде игру рассмотрел Даниил Бернулли в статье 1738 года.
Представьте, что Павел — это вы. Сколько вы заплатили бы Петру за одну партию? Ответьте сразу, в дукатах, и запомните ответ: он понадобится в конце статьи. Давайте пока положим, что 1 дукат равен 1 000 рублей. Сколько он стоит на самом деле, написано в спойлере после первого парадокса.
Математики XVIII века посчитали цену этой игры по верным правилам и получили ответ, который сами же сочли нелепым. В этом и есть парадокс. Спор о том, где ошибка, шёл почти триста лет и привёл ещё к трём парадоксам. В нём участвовали четверо будущих нобелевских лауреатов.
Первый парадокс: бесконечное среднее и двадцать дукатов
Математик XVIII века ответил бы на вопрос о цене так: игра стоит столько, сколько приносит в среднем. Это среднее называют математическим ожиданием. Чтобы его найти, каждую выплату умножают на её вероятность и складывают.
Вероятность выбросить орла с первого раза равна 1/2. Чтобы орёл впервые выпал на втором броске, сначала должна выпасть решка, потом орёл, и вероятность этого в два раза меньше: 1/4. Для третьего броска она равна 1/8, и так далее. Запишем математическое ожидание:
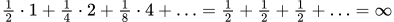
В каждом слагаемом первый множитель равен вероятности исхода, а второй равен выплате. Каждый исход вносит в среднее ровно полдуката, а исходов бесконечно много. Редкие исходы вносят столько же, сколько частые. Партия, в которой орёл впервые выпадет на 21-м броске, бывает примерно раз на два миллиона партий и приносит 1 048 576 дукатов, то есть около 3,7 тонны золота. Но и она добавляет к среднему всё те же полдуката.
Напрашивается вывод: за право сыграть Павлу стоит отдать всё своё состояние, и этого всё равно мало. Однако ни один человек в здравом уме так не сделает. Николай Бернулли писал Даниилу, что «всякий сколько-нибудь разумный человек с большим удовольствием продал бы свой шанс за двадцать дукатов». Крамер писал то же с другой стороны: «ни один разумный человек не согласился бы заплатить за неё двадцать дукатов».
Это первый парадокс, его позже и назвали Петербургским: по среднему игра стоит бесконечно много, а разумный человек ценит её меньше двадцати дукатов. Парадоксом я и дальше называю каждый случай, когда расчёт по верным правилам даёт один ответ, а опыт, здравый смысл или то, что выполнимо на деле, другой. Если ваша цена меньше двадцати дукатов, вы на стороне здравого смысла, вместе с Николаем Бернулли и Крамером.
Сколько стоит дукат в граммах золота и в рублях
Дукат того времени — золотая монета весом около 3,5 г: голландские дукаты, например, чеканили из золота 986-й пробы. Двадцать дукатов содержат около 70 г золота и по его цене в середине 2026 года стоят примерно 9 тысяч долларов, или 700 тысяч рублей. Один дукат, выходит, стоит около 35 тысяч рублей, а не тысячу, как мы условились вначале. Деньги заметные, но с бесконечностью несравнимые.
Четыре скрытых допущения расчёта
Принимая среднее за цену, математик опирается на четыре допущения:
Если сыграть много партий, средняя выплата на партию приблизится к математическому ожиданию.
Каждая выплата, как бы велика она ни была, входит в среднее полностью.
Каждый дукат ценен для игрока одинаково, сколько бы дукатов у него уже ни было.
Пётр выплатит любую сумму.
Второй парадокс: закон больших чисел и опыт Бюффона
Первое допущение математик выводил из закона больших чисел. Этот закон тоже впервые напечатан в 1713 году: тогда Николай Бернулли издал «Ars Conjectandi» («Искусство предположений»), книгу своего покойного дяди Якоба (1654–1705).
Семья Бернулли и спор о первенстве
Бернулли — семья базельских математиков. Якоб в 1683 году, считая сложные проценты, пришёл к числу  . Его младший брат Иоганн (1667–1748) учил математике Леонарда Эйлера (1707–1783). Сын Иоганна Даниил в 1738 году издал «Гидродинамику», где описан принцип, который теперь называют законом Бернулли. Иоганн вскоре выпустил очень похожую «Гидравлику» и пометил её 1732 годом, чтобы первенство осталось за ним. Первенство в этой семье ценили высоко.
В «Искусстве предположений» Якоб доказал закон больших чисел: чем больше испытаний, тем ближе частота события к его вероятности. Отсюда следует, что за много партий средняя выплата на партию приближается к математическому ожиданию, если у игры конечное число исходов. На этом законе основан расчёт страховки и лотереи: исход одного договора или билета неизвестен, а результат тысяч близок к среднему.
Получилось, что в один и тот же год один и тот же человек издал книгу с одним из главных законов теории вероятностей и предложил задачу, к которой этот закон неприменим: у Петербургской игры бесконечно много исходов, а её математическое ожидание бесконечно.
Если расчёт не даёт разумного ответа, игру можно просто сыграть. Французский натуралист Жорж-Луи Леклерк де Бюффон (1707–1788), автор многотомной «Естественной истории», так и поступил. По его поручению ребёнок сыграл 2 048 партий (число Бюффон, разумеется, взял степенью двойки), и выплаты составили 10 057 экю, в среднем 4,9 экю за партию. Экю — французская монета; на вывод опыта единица не влияет. Кстати, Бюффон описал этот опыт в «Essai d’arithmétique morale» («Опыт моральной арифметики», 1777) и там же разобрал задачу об игле: по ней число π можно оценить, бросая иглу на расчерченный пол.
Бюффон отметил для каждой партии, на каком броске выпал орёл (рисунок 1). В среднем партии, закончившиеся на первом броске, приносят столько же, сколько закончившиеся на втором, третьем или сотом: на 2 048 партий по 1 024 экю. Это те же полмонеты на каждый исход, что и в расчёте среднего, умноженные на 2 048 партий. Партии Бюффона дошли только до девятого броска, поэтому его сумма сложилась из девяти слагаемых, а не из бесконечного их числа.
Пять экю за партию выглядят как ответ. Но насколько типичен такой результат? Я повторил опыт на компьютере 400 раз, уже в дукатах, и продолжил каждую серию до 2 097 152 партий (рисунок 2a). В сериях из 2 048 партий медиана средней выплаты равна 7,1 дуката, а меньше, чем у Бюффона, получилось только в 31 серии из 400. Ребёнку Бюффона не повезло: на 2 048 партий в среднем приходится четыре партии длиннее девяти бросков, а у него не было ни одной. Так бывает примерно в одной серии из 55.
А что получилось бы, если бы ребёнок сыграл не две тысячи партий, а миллион?
Ответ в 1945 году дал американский математик Уильям Феллер (1906–1970), автор учебника «Введение в теорию вероятностей и её приложения». Сумма выплат за  партий растёт как
 , где
 показывает, сколько раз можно разделить пополам: для тысячи это около 10, для миллиона около 20. Точнее, отношение суммы к этой величине стремится к единице по вероятности: при большом почти во всех сериях оно близко к единице. Следовательно, средняя выплата на партию растёт с длиной серии: по закону Феллера около 5 дукатов за тысячу партий, 10 за миллион, 15 за миллиард. Предела у этого роста нет, и при другой длине серии опыт Бюффона дал бы другое число.
На рисунке 2a закон Феллера показан пунктиром. Медиана моих серий лежит выше пунктира примерно на полтора дуката и к нему не приближается: в теореме Феллера речь идёт об отношении величин, а не об их разности.
По Феллеру вашей цене соответствует длина серии: цена  дукатов равна плате за партию, которая получается по закону Феллера для серии примерно из
 партий. Пяти дукатам соответствует около тысячи партий, примерно опыт Бюффона, а десяти около миллиона. До двадцати дукатов Николая Бернулли эта плата дорастает только в серии больше чем из триллиона партий: ребёнок Бюффона, играя по партии в секунду, управился бы за 35 тысяч лет.
Итак, для Петербургской игры первое допущение не выполняется. Это второй парадокс, парадокс серии: по здравому смыслу средняя выплата за много партий устанавливается, как у любой игры с конечным математическим ожиданием, а по расчёту Феллера она растёт без предела. Феллер предложил считать игру честной, если плата за партию растёт вместе с длиной серии как  . Честная цена зависит от того, сколько партий сыграно, а у Бюффона была всего одна серия из 2 048 партий, к тому же неудачная.
Обрезка Крамера
Второе допущение: каждая выплата, как бы велика она ни была, входит в среднее полностью. И бесконечное среднее, и рост средней выплаты в серии вызваны редкими и очень крупными выплатами. Нельзя ли их просто отрезать?
Крамер предложил именно это ещё в 1728 году. Сумма больше 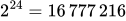 дукатов, писал он, не приносит человеку больше удовольствия, чем сама
 . Тогда можно считать, что выплата на этой сумме, около 58 тонн золота, останавливается. В среднее входят 24 слагаемых по полдуката и последнее слагаемое в 1 дукат: выплата при вероятности
 .
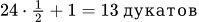
Запишем то же в общем виде. Если выплата перестаёт расти после  бросков, у игры
 исходов ( исходов «орёл на броске » и ещё один «орёл не выпал»), и её среднее равно
 наименьшей выплаты. У Крамера
 .
По Крамеру вашей цене соответствует место обрезки: цена дукатов равна среднему игры, обрезанной после  бросков. Это следует из той же формулы,
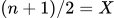 . Если ваша цена пять дукатов, вы, сами того не зная, оборвали игру после восьмого броска и согласились, что выплата в ней не превышает 256 дукатов.
Почему обрезка Крамера и закон Феллера дают одно и то же число
Обрезку Крамера и закон Феллера разделяют двести с лишним лет, а связывает одна формула. В серии из партий самая длинная партия обычно длится около бросков, поэтому средняя выплата серии почти такая же, как среднее игры, обрезанной около этого броска. Обрезка после бросков даёт среднее , и оно совпадает с честной платой Феллера за партию в серии из  партий. По средней выплате обрезанная игра и длинная серия исходной игры почти неотличимы.
Обрезка разрешает сразу первый и второй парадоксы: у обрезанной игры есть среднее, и закон больших чисел к ней применим. Но где обрезать? Крамер взял «для простоты», и простота эта, надо признать, на 16 777 216 дукатов. Почему не  или
 , из довода об удовольствии не следует, а от выбора зависит цена. Ответ на этот вопрос найдётся при разборе четвёртого допущения.
Полезность Даниила Бернулли
Третье допущение: каждый дукат ценен для игрока одинаково, сколько бы дукатов у него уже ни было. Может быть, дело не в игре, а в человеке? Такой ответ предложил Даниил Бернулли в статье «Specimen theoriae novae de mensura sortis» («Опыт новой теории измерения риска»). Она вышла в 1738 году, в один год с его «Гидродинамикой».
Суть предложения Бернулли в том, что выплату надо оценивать не суммой, а прибавкой полезности, то есть ценности денег для конкретного человека. Вот что писал Бернулли: «Цена вещи зависит только от самой вещи и одинакова для всех; полезность же зависит от обстоятельств того, кто её оценивает». Полезность у Бернулли растёт как логарифм богатства. Для человека с тысячей дукатов лишний дукат значит в десять раз меньше, чем для человека со ста дукатами.
Правда, саму мысль оценивать деньги по их полезности раньше Даниила высказал Крамер, за десять лет до выхода статьи. В том же письме Николаю Бернулли он предложил не только обрезку. Расхождение расчёта с обычной оценкой, по Крамеру, возникает потому, что «в своей теории математики оценивают деньги пропорционально их количеству, а люди здравого смысла на практике — пропорционально пользе, которую могут из них извлечь». Ценность денег у Крамера растёт как квадратный корень из суммы, а у Даниила как логарифм богатства. О письме Даниил узнал от Николая, после того как послал ему статью, и привёл письмо в ней: «Его теория настолько похожа на мою, что кажется чудом, как мы независимо пришли к столь близкому согласию в таком вопросе». Спора о первенстве не вышло.
Логарифм в восприятии: закон Вебера — Фехнера
Логарифмическую оценку позже нашли и в восприятии. По закону Вебера — Фехнера (1860) ощущение растёт примерно как логарифм силы раздражителя: прибавку яркости или громкости человек замечает по её доле, а не по абсолютной величине. Логарифмическими сделаны и шкалы, которыми эти ощущения измеряют: пять звёздных величин соответствуют разнице яркости в сто раз, а 10 децибел — разнице мощности звука в десять раз. Немецкий физик Густав Фехнер (1801–1887), основатель психофизики, как показали историки психологии, выводил свой закон из тех же принципов, что и Бернулли.
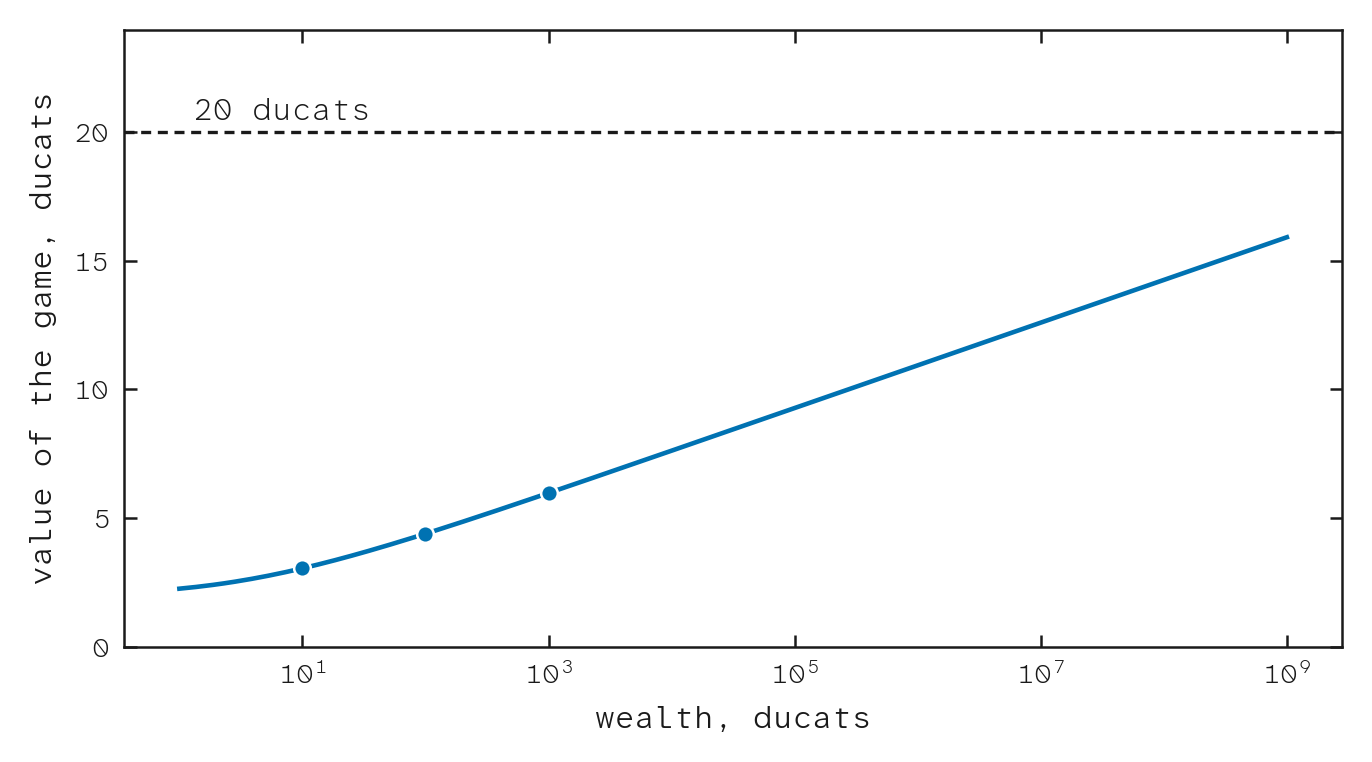
У Бернулли цена игры зависит от того, сколько у человека уже есть. Без денег человек оценивает игру в 2 дуката, с десятью дукатами около 3, со ста около 4, с тысячей около 6 (рисунок 3). Строго говоря, Бернулли считает, во сколько человек ценит шанс, который у него уже есть. Если у человека есть хотя бы десять дукатов, за такой шанс он заплатил бы почти столько же. Чтобы цена игры дошла до двадцати дукатов, по формуле Бернулли нужно богатство около 290 миллиардов дукатов. Это миллион тонн золота, в 4,6 раза больше, чем добыто за всю историю. Так что двадцать дукатов, названные Николаем, по Бернулли оказываются щедрой ценой.
По Бернулли вашей цене соответствует богатство: в пять дукатов игру оценивает человек, у которого около 250 дукатов, а в десять тот, у кого около 270 тысяч. Запомните эти два богатства, они ещё встретятся.
Из того же логарифма Бернулли вывел совет, который звучит вполне современно. Купец Семпроний держит дома товар на 4 000 дукатов, а ещё на 8 000 дукатов везёт морем, где гибнет каждый десятый корабль. Если отправить весь груз одним кораблём, для Семпрония он стоит 6 751 дукат, а не 8 000: риск потерять всё снижает цену груза для купца. Если разделить груз на два корабля, он стоит 7 033 дуката. Чем больше кораблей, тем выше цена груза для купца, но выше 7 200 дукатов, среднего значения, она не поднимется. Тот же совет, добавляет Бернулли, годится тем, кто вкладывает состояние в иностранные векселя. До теории портфеля Марковица оставалось двести четырнадцать лет.
Ответ Бернулли выглядит окончательным. Но если люди так осторожны, почему они покупают лотерейные билеты? Билет стоит дороже средней выплаты, и человек с логарифмической полезностью его никогда не купит.
Исключение Бернулли видел и сам. Богатый узник, у которого 2 000 дукатов, а для выкупа нужно ещё 2 000, ценит выигрыш в 2 000 дукатов выше, чем человек беднее его. Такие случаи Бернулли счёл исключительно редкими и отложил. Отложил, как выяснилось, на двести десять лет.
Третий парадокс: страховка и лотерейный билет у одного человека
Дальше спор шёл по одной схеме: из теории выводили следствие и сравнивали его с тем, что люди делают на деле. Из логарифма Бернулли следует, что лотерейный билет дороже средней выплаты не купит никто. На деле его покупают. Значит, логарифм описывает человека не целиком.
В 1948 году к вопросу о лотерейных билетах вернулись экономист Чикагского университета Милтон Фридман (1912–2006) и статистик Леонард Сэвидж (1917–1971). Их занимало, что один и тот же человек и страхуется от убытков, и играет в лотерею, хотя в обоих случаях платит больше среднего. С одной стороны, страхуется тот, кто избегает риска. С другой стороны, лотерейный билет покупает тот, кто риск ищет. Как то и другое сочетается в одном человеке?
Фридман и Сэвидж предложили кривую полезности, которая вогнута при низком богатстве, выпукла в середине и снова вогнута при высоком. Там, где кривая вогнута, каждый следующий дукат ценится меньше предыдущего, и человек избегает риска. Там, где она выпукла, каждый следующий дукат ценится больше, и человек риск ищет: малая плата за лотерейный билет почти не меняет его жизнь, а крупная выплата перевела бы его в более богатый слой общества. Поэтому человек, чьё богатство лежит у начала выпуклого участка, может и страховаться от убытка, и покупать лотерейный билет (рисунок 4). Богатый узник Бернулли хорошо ложится на эту кривую: выкуп меняет его положение, и выигрыш в 2 000 дукатов стоит для него больше, чем по логарифму. Фридман получил Нобелевскую премию по экономике в 1976 году.
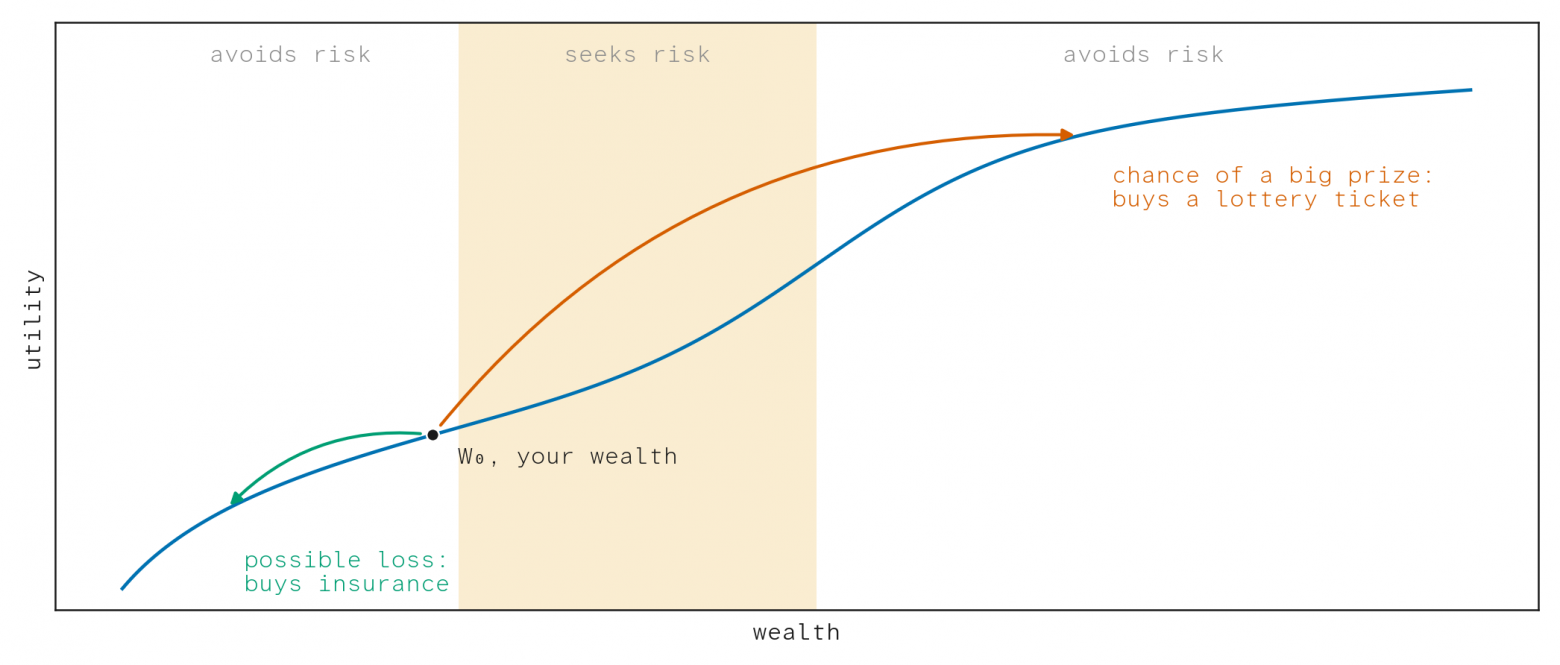
Новую кривую проверили тем же способом. Гарри Марковиц (1927–2023), создатель теории портфеля, в 1952 году заметил, что по этой кривой люди, чьё богатство лежит на выпуклом участке, охотно шли бы на крупные пари с равными шансами. Таких пари почти никто не заключает, и следствие опять не подтвердилось. Марковиц предложил отсчитывать полезность от привычного богатства человека. Тогда страховку и лотерейный билет может совмещать человек любого достатка. Нобелевскую премию Марковиц получил в 1990 году за теорию портфеля.
Психологи Даниел Канеман (1934–2024) и Амос Тверски (1937–1996) в теории перспектив 1979 года пошли дальше: дело не только в полезности, но и в том, как человек воспринимает вероятности. Малые вероятности он переоценивает. Канеман и Тверски прямо указывают, что переоценка малых вероятностей может объяснять привлекательность и страховки, и азартных игр. В статье 1992 года они свели наблюдения в четыре типа отношения к риску:
вероятность | выигрыш | потеря |
|---|---|---|
высокая | человек избегает риска: берёт верную сумму меньше средней | человек ищет риск: предпочитает шанс не потерять верной потере |
малая | человек ищет риск: покупает лотерейный билет | человек избегает риска: покупает страховку |
Нобелевскую премию по экономике психолог Канеман получил в 2002 году. Тверски к тому времени умер, а посмертно премию не присуждают.
Вопрос «сколько стоит игра с монетой» за два с половиной века превратился в вопрос «как человек оценивает риск», и единого ответа на него нет до сих пор. Это третий парадокс, парадокс страховки и лотереи: по логарифму Бернулли человек, который страхуется, не купит лотерейный билет дороже средней выплаты, а на деле один и тот же человек и страхуется, и покупает лотерейные билеты.
Четвёртый парадокс: банк, которому нечем платить
Четвёртое допущение: Пётр выплатит любую сумму. Весь спор до сих пор шёл о Павле, который платит за игру. А кто будет Петром?
Чтобы провести игру, кто-то должен пообещать любую выплату, сколько бы бросков ни понадобилось. Если у банка конечный капитал , выплата не может его превысить, и среднее игры падает примерно до  (рисунок 2b):
капитал банка | в золоте | среднее игры, около |
|---|---|---|
1 000 000 дукатов | 3,5 тонны | 11 дукатов |
1 000 000 000 дукатов | 3 500 тонн | 16 дукатов |
1 000 000 000 000 дукатов | 3,5 миллиона тонн, в 16 раз больше всего добытого золота | 21 дукат |
По этой формуле вашей цене соответствует капитал банка: пяти дукатам 256 дукатов, десяти 262 144. Сравните с богатствами из раздела о Бернулли: около 250 и около 270 тысяч. Два разных довода, о полезности и о кассе, дают почти одинаковые числа, потому что цена игры в обоих доводах растёт примерно как половина двоичного логарифма: богатства человека или капитала банка. Человек с логарифмической полезностью оценивает игру почти так, будто у Петра ровно столько же денег, сколько у него самого.
Американский математик Ллойд Шепли (1923–2016), один из создателей теории игр, в 1977 году посмотрел на довод о кассе с другой стороны. По Шепли, бесконечная цена получается, только если игрок верит обещанию банка, а разумный человек такому обещанию не поверит. Поэтому Шепли и назвал свою статью вопросом: «The St. Petersburg Paradox: A Con Game?» («Петербургский парадокс: мошенническая игра?»). Нобелевскую премию по экономике Шепли получил в 2012 году, правда, не за эту статью.
Павлу пришлось бы верить не только кассе Петра. У Бернулли монету бросает сам Пётр, и Павел должен верить ещё и его броскам.
Выходит, двести шестьдесят лет спорили о цене игры, которую в исходном виде никто не мог честно провести. Это четвёртый парадокс, парадокс банка. По расчёту игра стоит бесконечно много, если касса Петра не ограничена, а на деле провести её некому: любой банк конечен, и обещанию неограниченной выплаты верить нельзя. Здесь же ответ на вопрос Крамера, где обрезать: выплату ограничивает капитал банка, и от него зависит среднее игры. Обещание неограниченной выплаты стоит ровно столько, сколько игра, выплаты в которой ограничены кассой того, кто обещает.
Ваша цена в четырёх теориях
ваша цена | по Феллеру, средняя выплата в серии из | по Крамеру, игра обрезана после | по Бернулли, так оценивает игру человек с богатством | по кассе банка, игру проводит банк с капиталом |
|---|---|---|---|---|
5 дукатов | около 1 000 партий | 8 бросков | около 250 дукатов | 256 дукатов |
10 дукатов | около миллиона партий | 18 бросков | около 270 000 дукатов | 262 144 дуката |
20 дукатов, как у Николая | больше триллиона партий | 38 бросков | около 290 миллиардов дукатов | около 275 миллиардов дукатов |
Таким образом, цене, которую вы назвали за секунду, в четырёх теориях соответствуют длина серии, место обрезки, богатство и капитал банка. Простая игра с монетой даёт вопросов больше, чем ответов. Отметьте свою цену в опросе в конце статьи.
Четыре парадокса
парадокс | по расчёту или теории | по опыту, здравому смыслу или на деле | кто сформулировал |
|---|---|---|---|
1. Среднего | игра стоит бесконечно много | разумный человек ценит её меньше двадцати дукатов | Крамер, 1728; Николай Бернулли |
2. Серии | средняя выплата растёт с длиной серии без предела | средняя выплата за много партий устанавливается, как у любой игры с конечным математическим ожиданием | Бюффон, 1777; Феллер, 1945 |
3. Страховки и лотереи | по логарифму Бернулли тот, кто страхуется, не купит лотерейный билет дороже средней выплаты | один и тот же человек и страхуется, и покупает лотерейные билеты | Фридман и Сэвидж, 1948; Марковиц, 1952; Канеман и Тверски, 1979 и 1992 |
4. Банка | игра стоит бесконечно много, если касса Петра не ограничена | провести её некому: любой банк конечен, обещанию не верят | Шепли, 1977 |
Первое допущение опровергнуто расчётом Феллера: это второй парадокс. Второе Крамер заменил обрезкой, и она разрешает первые два парадокса, но оставляет вопрос, где резать. Третье Бернулли заменил логарифмом и объяснил малую цену игры, но поведение людей опровергло логарифм: это третий парадокс. Четвёртое опровергает то, что любой банк конечен, и это четвёртый парадокс. В нём же ответ Крамеру: резать надо там, где кончается касса банка.
Страховщик купца Кая
Есть ли вообще сторона, которая может принять на себя чужой крупный риск и остаться в выигрыше? Ответ есть в той же статье Даниила Бернулли 1738 года, в задаче о страховке.
Петербургский купец Кай купил в Амстердаме товар, который в Петербурге можно продать за 10 000 рублей, и везёт его морем. Из ста кораблей обычно гибнут пять, поэтому средний убыток равен 500 рублям. Дешевле 800 рублей груз никто не страхует, и Кай считает такую цену возмутительно высокой. Бернулли вычисляет два порога:
сторона | когда сделка разумна |
|---|---|
купец | страховать стоит, если его остальное богатство меньше 5 043 рублей |
страховщик | брать риск стоит, если его богатство больше 14 243 рублей |
При этих условиях, заключает Бернулли, страховка выгодна всем участникам сделки. Купец платит на 300 рублей больше среднего убытка и избавляется от риска, который для него велик. Страховщик богаче, тот же риск для него мал, и 300 рублей сверх среднего он получает за то, что берёт риск на себя. Никто, даже самый богатый, по Бернулли, не должен брать этот риск дешевле среднего убытка.
У страховщика есть то, чего не хватает Петру. Он достаточно богат по сравнению с каждым риском. Он берёт много рисков, и по закону больших чисел его результат близок к среднему. Он получает переплату сверх среднего, а такую переплату люди платят и за защиту от убытка, как Кай, и за малый шанс крупной суммы, как покупатели лотерейных билетов.
Можно ли сделать Петра таким страховщиком? То есть собрать банк, который достаточно богат для любой допустимой выплаты, обрезает игру не произвольно, не требует верить на слово и получает переплату, как страховщик Кая? Я разрабатываю протокол PARADOX (PRDX), который устроен именно так. О нём вторая часть: как его устройство разрешает парадоксы среднего и банка, при каком условии разрешает парадокс серии, как использует парадокс страховки и лотереи и что в нём означает ваша цена.
Литература
Montmort P. R. de. Essay d’analyse sur les jeux de hazard. Paris, 1713.
Bernoulli J. Ars Conjectandi. Basel, 1713. Рус. пер. части IV: Бернулли Я. О законе больших чисел. М.: Наука, 1986.
Bernoulli D. Specimen theoriae novae de mensura sortis. Commentarii Academiae Scientiarum Imperialis Petropolitanae, 1738. Англ. пер.: Econometrica, 1954.
Buffon G.-L. Leclerc de. Essai d’arithmétique morale. Paris, 1777.
Fechner G. T. Elemente der Psychophysik. Leipzig, 1860.
Masin S. C., Zudini V., Antonelli M. Early alternative derivations of Fechner’s law. Journal of the History of the Behavioral Sciences, 2009.
Feller W. Note on the law of large numbers and «fair» games. Annals of Mathematical Statistics, 1945.
Феллер В. Введение в теорию вероятностей и её приложения. М.: Мир, 1984.
Friedman M., Savage L. J. The Utility Analysis of Choices Involving Risk. Journal of Political Economy, 1948.
Markowitz H. The Utility of Wealth. Journal of Political Economy, 1952.
Kahneman D., Tversky A. Prospect Theory: An Analysis of Decision under Risk. Econometrica, 1979.
Tversky A., Kahneman D. Advances in Prospect Theory: Cumulative Representation of Uncertainty. Journal of Risk and Uncertainty, 1992.
Shapley L. S. The St. Petersburg Paradox: A Con Game? Journal of Economic Theory, 1977.
World Gold Council. Above-ground stocks, оценка на конец 2024 года.
Только зарегистрированные пользователи могут участвовать в опросе. Войдите, пожалуйста.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.