保険募集において不祥事が絶えない根本理由…保険募集は利益相反という根深い問題が潜んでいる | ビジネス | 東洋経済オンライン

INDEX
本連載では、保険募集において問題が絶えない理由を、保険という商品の特性(第1回)と規制の構造(第2回)から分析してきた。第3回の本記事では、この問題を「保険会社における統制(ガバナンス)」の見地から考察する。
顧客本位の経営が生じる枠組み
一般に、事業者は取引の当事者として、相手方である顧客に対峙する。提供する商品や価格について、顧客と事業者の間には本質的に利害の対立が存在する。その一方で、多くの事業者は「お客様第一」といった標語を掲げ、顧客の利益を図ることを標榜している。利害対立を超えて、事業者が顧客の利益を図る枠組みが存在するのである。それは、大きく「①市場」と「②規制」の2つに大別される。
①「市場」が、事業者に顧客利益を守らせる原理は、顧客が事業者を選別することから発生する。顧客が自らにとって優良な事業者を選択し、悪質な事業者を淘汰するメカニズムが機能するならば、顧客利益の重視は、長期的には事業者の利益をも増大させうる。この場合、事業者は自らの短期的な利益を犠牲にしてでも、顧客の利益を優先する合理的な理由がある。
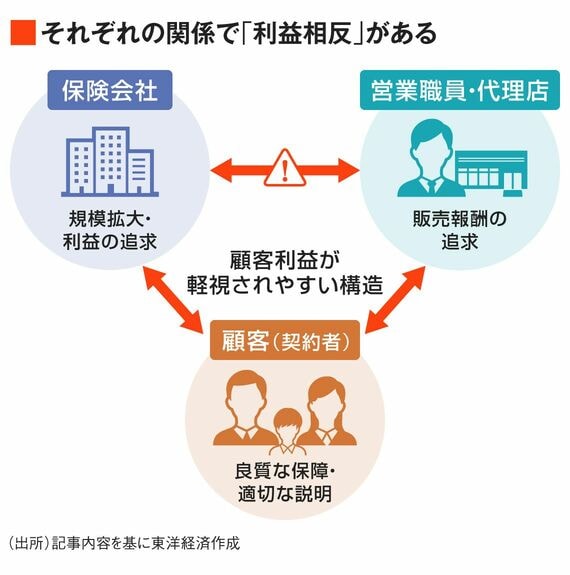
ただし、このメカニズムが働くにはいくつかの条件がある。具体的には、顧客が事業者の優劣を的確に判断できること、取引が継続的に行われること、そして評判(レピュテーション)を通じて事業者の優劣に関する情報が市場全体に行き渡ることなどである。これらの条件が整い、事業者が長期的な利益を重視する場合に初めて、顧客の利益と事業者の利益は調和可能になる。両者は短期的には相反(トレードオフ)の関係にあるため、これらの条件が一つでも欠ければ、顧客の利益を優先する経営行動は生まれにくい。
顧客利益を図るもう一つの枠組みは、②「公の規制」である。顧客に対する誠実義務や説明義務などを法令等によって強制し、違反に罰則を設けることで、公的な強制力によって顧客の利益を守らせる。保険を含む金融事業には、この観点からの規制が多くみられる。このこと自体が、金融業には市場メカニズムだけでは顧客の利益が尊重されにくい構造があることを表しているともいえよう。
①「市場」と②「規制」には、作用の違いがある。市場機能が、事業方針を自発的に顧客本位へと向かわせる「動機(インセンティブ)」を生み出すという点で“本質的”であるのに対し、規制は動機にかかわりなく特定の問題行為を禁止するという点で“補助的”である。規制そのものは、事業者が顧客の利益を図ろうとする積極的な動機を生むわけではないため、しばしば規制をすり抜けるような新たな逸脱行為との「いたちごっこ」を招いてしまう。
この記事は有料会員限定です
残り 2659文字
3 記事
関連記事
本文の内容に基づいた記事をピックアップしています
フォローすると、最新記事をメールでお知らせします。
ほしの あきおAkio Hoshino
日本アクチュアリー会正会員(FIAJ)、日本保険学会会員、アジア太平洋リスク保険学会(APRIA)理事(Governor)、国際金融消費者学会(IAFICO)理事(Director)。1985年東京大学理学部数学科卒、1995年ペンシルバニア大ウォートン校MBA。大手保険会社グループで損害保険および生命保険の経営、企画、商品開発等を担当した。
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.