Стадии компании до биржи: что значат раунды и как читать новости о них
В новостях о технологических компаниях каждую неделю встречается одна и та же формула: «компания привлекла столько-то в раунде X при оценке во столько-то». По такой фразе сложно понять, на каком этапе находится бизнес, кто вложил деньги и далеко ли ему до выхода на биржу.
В статье проходим путь компании от первых денег до IPO по классификации венчурных раундов. Для каждой стадии объясняем, кто инвестирует, сколько обычно привлекают и что есть у компании к этому моменту. Примеры берём из ИИ-рынка 2025–2026 годов.
Почему нам можно доверять. Материал подготовили эксперты ТРИНФИКО Private — подразделения АО «ТРИНФИКО» для работы с крупным частным капиталом. Компания работает на российском финансовом рынке с 1993 года, является членом НАУФОР и имеет брокерскую, дилерскую и депозитарную лицензии, а также лицензию на управление ценными бумагами.
Что стоит за новостью о раунде
В типичном первичном раунде компания выпускает новые акции и продаёт их инвесторам. Полученные деньги тратят на текущие расходы: например, наём, разработку (R&D) или вычислительные мощности. Но в новостях под словом «раунд» могут скрываться и долг, и конвертируемые инструменты, и продажа акций действующими владельцами. В последнем случае деньги получает продавец, а не компания.
Такая продажа бывает двух видов. На вторичном рынке акционер сам находит покупателя и продаёт акции с согласия компании. В тендерном предложении, или tender offer, выкуп объявляет сама компания: она назначает цену и срок, а текущие акционеры, в том числе сотрудники, продают часть акций ей или приглашённым инвесторам.
Буква в названии раунда обычно отражает последовательность сделок: после посевного раунда часто идут A, затем B, C и дальше по алфавиту. Единого стандарта, что должно быть у компании к раунду B или D, нет. Поэтому поздняя буква ещё не говорит о скором IPO.
Сумма раунда и оценка компании — два разных числа. Сумма показывает, сколько денег вложили инвесторы. Оценка показывает, во сколько стороны договорились оценить всю компанию.
В новостях обычно называют оценку после раунда, или post-money: она уже включает новые деньги. Если вся сумма идёт компании за новые акции и известна именно post-money оценка, то сумма раунда, делённая на неё, показывает долю новых инвесторов.
Расчёт условный. Оценку обычно считают по полностью разводнённому капиталу: цену акции в раунде умножают на все акции компании, включая опционы сотрудников, резерв опционной программы и конвертируемые займы. Поэтому формула даёт долю нового инвестора с учётом всех будущих акций. Если считать только уже выпущенные акции, его доля будет больше.
Оценка непубличной компании может сильно измениться за несколько месяцев, поэтому в прочтении новости о новом раунде важна дата. Databricks, разработчик платформы для работы с данными и ИИ, в феврале 2026 года закрыла раунд L на $5 млрд при оценке $134 млрд. Уже в августе она привлекла ещё $5 млрд при оценке $190 млрд.
Суммы, оценки и доли, которые мы приводим дальше, — медианы по американскому венчурному рынку. Конкретная сделка может заметно от них отличаться: на условия влияют потребность компании в деньгах, права инвесторов и переговорная сила сторон.
Seed, или посев: деньги под команду и идею
Посевной раунд — обычно первый полноценный раунд от внешних инвесторов. У многих компаний на этом этапе ещё нет продукта и выручки, поэтому инвестор оценивает команду, идею и рынок, на который она нацелена. Деньги дают бизнес-ангелы, акселераторы и посевные венчурные фонды. Часто посев оформляют конвертируемым займом: инвестор даёт деньги в долг, а в следующем раунде долг превращается в акции.
Классический посев невелик. В словаре Crunchbase к посевным относят раунды от $10 тыс. до $2 млн, по свежим медианам американского рынка типичный посев — $1,5–6 млн. Ещё более ранние и небольшие деньги называют pre-seed: их дают друзья и семья основателей, бизнес-ангелы и акселераторы. Crunchbase ограничивает pre-seed суммой $150 тыс., иногда суммы могут доходить до $1,5 млн.
В ИИ суммы посева выросли в тысячу раз. Thinking Machines Lab, компания бывшего технического директора OpenAI Миры Мурати, в июле 2025 года закрыла посевной раунд на $2 млрд при оценке $12 млрд. Публичного продукта у неё тогда не было. Раунд вёл фонд Andreessen Horowitz, участвовали NVIDIA, AMD и Cisco. Это один из крупнейших посевных раундов в истории Кремниевой долины.
Prometheus собрала без продукта ещё больше. Лабораторию физического ИИ Джеффа Безоса и Вика Баджаджа, бывшего директора Google X, запустили в ноябре 2025 года с финансированием $6,2 млрд. Компания разрабатывает ИИ для инженерии и производства. В июне 2026 года она привлекла ещё $12 млрд при оценке $41 млрд. Продукт компания пока не показала, про выручку и IPO не сообщала.
Формально стартовые $6,2 млрд были раундом A, а июньские $12 млрд — раундом B. Но по сути инвестор платит здесь за то же, что на посеве: за команду и идею.
Series A и Series B, или ранние раунды: деньги на рост продукта
На ранних раундах инвестор платит уже за готовый продукт. У компании есть пользователи и первая выручка, а новые деньги нужны, чтобы расти быстрее.
Раунд A — первый крупный раунд от венчурных фондов. Деньги идут на поиск устойчивой модели: кому продавать, по какой цене, через какие каналы. Типичный американский стартап привлекает на раунде A $10–25 млн при оценке $40–120 млн и отдаёт инвесторам 18–25% компании.
В первичном раунде доля прежних акционеров уменьшается: компания выпускает новые акции, и доля основателей и ранних инвесторов в общем числе акций снижается. По расчётам DealRoom.net, после раунда A у основателей в среднем остаётся около половины компании.
Раунд B нужен для масштаба: компания нанимает специалистов, выходит в новые страны, добавляет продукты. Типичный раунд B — $20–60 млн при оценке $100–300 млн. В него заходят фонды роста.
ИИ-компании проходят ранние раунды быстрее и с другими суммами. Например, Genspark, разработчик ИИ-агентов из Пало-Альто, в 2024 году запустилась с $60 млн стартового финансирования, а в феврале 2025-го привлекла $100 млн в раунде A при оценке $530 млн. Первым продуктом Genspark был ИИ-поисковик. С запуска ИИ-агентов в апреле 2025 года её годовой темп выручки, или ARR, за 11 месяцев превысил $200 млн. В марте 2026 года Genspark закрыла раунд B на $385 млн при оценке $1,6 млрд. Это почти в 13 раз больше медианного раунда B.
Extension, или добор раунда
Любой раунд можно добрать. Такой добор называют extension: компания привлекает дополнительные деньги у прежних или новых инвесторов и оставляет раунду ту же букву. В классическом варианте добор идёт на условиях исходного раунда, с той же ценой акции и теми же правами. Если цена акции и структура капитала не меняются, post-money оценка вырастает на сумму добора.
Добирают раунд по двум причинам. Первая — компании нужно больше времени до следующего раунда. Она ещё не показала результатов, под которые инвесторы дадут деньги по более высокой оценке: нужной выручки, числа клиентов, нового продукта. Extension продлевает запас денег, и компании не приходится выходить на рынок раньше срока.
Особенно часто так делают при спаде на рынке: добор по прежней цене помогает не проводить новый раунд по такой же или более низкой оценке. Вторая причина — спрос. Раунд закрылся, а желающие войти остались: одни инвесторы узнали о сделке поздно, другие не успели собрать деньги к закрытию.
Срок добора, его лимит и порядок согласования новых инвесторов определяют документы конкретного раунда. Если условия меняются, добор могут оформить отдельной сделкой и согласовать цену заново.
На горячем рынке добор проходит дороже исходного раунда. Genspark в июне 2026 года добрала к раунду B ещё $100 млн при оценке $2,6 млрд post-money. За три месяца её годовой темп выручки вырос примерно до $250 млн, и новые инвесторы платили уже по новой цене. Раунд при этом по-прежнему называется B.
Series C и дальше, или поздние раунды: деньги на масштаб и выкуп акций
К поздним раундам компании приходят с большой выручкой и понятной моделью бизнеса. Новые деньги идут на выход в новые страны, покупку других компаний или вычислительные мощности. Часть сделок включает ликвидность для сотрудников до IPO.
В поздние раунды заходят крупные инвестиционные фонды, частные инвестиционные компании, суверенные фонды и корпорации. Многие из них раньше вкладывали в основном в публичные компании, а теперь идут в частные, например в OpenAI и Anthropic.
Типичный раунд C — $30–100 млн при оценке $250–600 млн и 12–20% компании, раунд E и дальше — $100–500 млн при оценке $1–5 млрд и 5–12%.
В ИИ поздние раунды идут один за другим. Для примера возьмём Moonshot AI, разработчик китайской языковой модели Kimi. В конце 2025 года оценивалась примерно в $4,3 млрд. В мае 2026-го она привлекла больше $2 млрд при оценке $20 млрд, в июле — $3,5 млрд при оценке $35 млрд. Последний частный раунд компания провела при оценке около $50 млрд, а в сентябре, по данным Reuters, подала конфиденциальную заявку на IPO в Гонконге. Годовая выручка компании (ARR) выросла до $1 млрд в октябре.
Down round, или раунд с понижением оценки
Оценка в следующем раунде может быть и ниже, чем в предыдущем. Такой раунд называют down round. Обычно это происходит, когда рынок падает и инвесторы пересматривают, сколько готовы платить за компании всего сектора.
Down round не обязательно значит, что бизнес стал хуже: оценка падает вместе со всем сектором и может восстановиться. Знаковый пример — Stripe. В марте 2021 года привлекла $600 млн при оценке $95 млрд. В марте 2023-го, после падения рынка технологических компаний, она закрыла раунд I на $6,5 млрд при оценке $50 млрд, почти вдвое ниже. Деньги пошли в основном на выкуп акций у нынешних и бывших сотрудников и уплату налогов по этим акциям.
В феврале 2026 года акции Stripe купили уже по оценке $159 млрд. Это было тендерное предложение: акции выкупили инвесторы и сама Stripe. Деньги получили сотрудники, а не компания.
Pre-IPO, или стадия перед биржей: компания готовится к размещению
Pre-IPO — рыночное название поздней частной стадии, формальной классификации у него нет. Обычно так называют компании, которые готовятся к выходу на биржу или которых рынок рассматривает как кандидатов на него. У них часто устойчивая бизнес-модель и стабильная выручка.
Готовится ли компания к бирже всерьёз, видно по тому, кого она наняла. Размещение организуют инвестиционные банки, поэтому их выбирают ещё до подачи заявки. Облачный провайдер Lambda нанял для подготовки к IPO Morgan Stanley, J.P. Morgan и Citi. Это одни из крупнейших инвестиционных банков США.
Сроки на этой стадии заранее неизвестны, и компания может говорить о бирже годами. Гендиректор Databricks Али Годси в декабре 2024 года назвал выход на биржу в том году глупостью. В июне 2026-го он сказал Bloomberg TV: «Мы будем публичной компанией. Просто это ужасный год для выхода». Причиной он назвал плотный календарь крупных размещений.
На сроки влияют две вещи: рынок и подготовка самой компании. Рынок определяет, сколько инвесторы готовы заплатить за акции в момент размещения. Подготовка занимает время, потому что публичная компания живёт по другим правилам.
Для большинства американских эмитентов в заявке нужна аудированная отчётность за два или три года: emerging growth company может представить два года, остальные — три. После IPO американский эмитент раскрывает отчётность каждый квартал и отвечает за систему внутреннего контроля над финансовой отчётностью. В совет директоров добавляют независимых директоров и создают комитеты, например комитет по аудиту. Всё это компании выстраивают сами ещё до подачи заявки.
Ещё один сигнал, который мы в ТРИНФИКО Private выделяем, — компания нанимает финансового директора, или CFO, с опытом проведения IPO. Финансовый директор отвечает за отчётность, бюджет и отношения с инвесторами. У многих стартапов на ранних стадиях такой должности нет: финансами занимаются основатели и небольшая команда.
При подготовке к бирже основная работа ложится на CFO. Он переводит отчётность на стандарты публичного рынка и проводит её через аудит, готовит финансовую часть проспекта, работает с банками-организаторами и вместе с гендиректором встречается с инвесторами перед размещением. Если человек уже выводил компанию на биржу, он знает требования регулятора и порядок работы с банками. Поэтому рынок читает такой найм как знак, что компания готовится к размещению.
На поздней частной стадии встречаются сделки двух разных типов. Первая — последний частный раунд: компания выпускает новые акции, как и в предыдущих раундах. К примеру, Moonshot AI проводила такой раунд одновременно с подготовкой заявки на IPO. Вторая — покупка акций у тех, кто ими уже владеет: сотрудников и ранних фондов. Деньги в этом случае получает продавец. Такие сделки идут на вторичном рынке, через площадки вроде EquityZen, Forge Global, Clarity (ранее Hiive) и Nasdaq Private Market, и требуют согласия самой компании.
Как устроены сделки Pre-IPO и как в них участвует российский квалифицированный инвестор, мы разбирали в первой статье.
IPO, или первичное размещение: акции выходят на биржу
IPO — первичное предложение акций компании широкому кругу инвесторов. В США для этого компания регистрирует размещение в SEC, обычно по форме S-1. Главная часть заявки — проспект: описание бизнеса, финансовые результаты, сведения о руководстве, риски и то, на что компания потратит привлечённые деньги.
Размещение готовят инвестиционные банки — андеррайтеры. Пока SEC проверяет заявку и присылает замечания, компания правит проспект. Подать его можно конфиденциально и раскрыть публично не позже чем за 15 дней до роуд-шоу.
На роуд-шоу банки встречаются с инвесторами и собирают заявки: сколько акций каждый готов купить и по какой цене. После этого банки рекомендуют цену, но окончательное решение принимает компания. Затем акции начинают торговаться на бирже, например NYSE или Nasdaq, а компания с этого момента раскрывает отчётность каждый квартал.
Большую часть акций на IPO банки распределяют среди своих клиентов: хедж- и пенсионных фондов, страховых компаний и состоятельных частных инвесторов (HNWI). Остальные инвесторы обычно покупают акции уже на бирже, после начала торгов. Деньги от размещения в основном получает компания: на крупных IPO продают чаще всего новые акции. Иногда в размещение включают и акции существующих акционеров, тогда деньги получают они.
В других странах процедура похожа, меняются названия документов. Например, в Гонконге заявку на листинг называют A1.
Поданная заявка ещё не означает размещения. Kraken, американская криптобиржа, в ноябре 2025 года привлекла $800 млн при оценке $20 млрд и 19 ноября объявила, что конфиденциально подала заявку в SEC. В пресс-релизе компания оговорила, что IPO пройдёт после проверки SEC и будет зависеть от рыночных условий. В марте 2026 года, когда упали цены на криптовалюты и объёмы торгов, Kraken приостановила подготовку к размещению. В сентябре источники CoinDesk сообщили, что компания не планирует выходить на биржу раньше второго квартала 2027 года.
Вывод: как читать новость о раунде
Буква в новости о раунде показывает, какой по счёту раунд проводит компания. О зрелости бизнеса и сроках до биржи она сама по себе не говорит, поэтому новость нужно разбирать по частям.
Сначала стоит понять, что это за сделка: выпуск новых акций, долг или продажа акций прежними владельцами. Если вся сумма идёт в новые акции и известна post-money оценка, их отношение даёт долю новых инвесторов. Зрелость компании видна по выручке и клиентам, близость к бирже — по тому, наняла ли она банки и подала ли заявку. Даже поданная заявка не гарантирует размещения: сроки зависят от рынка и от того, насколько компания готова к требованиям публичного рынка.
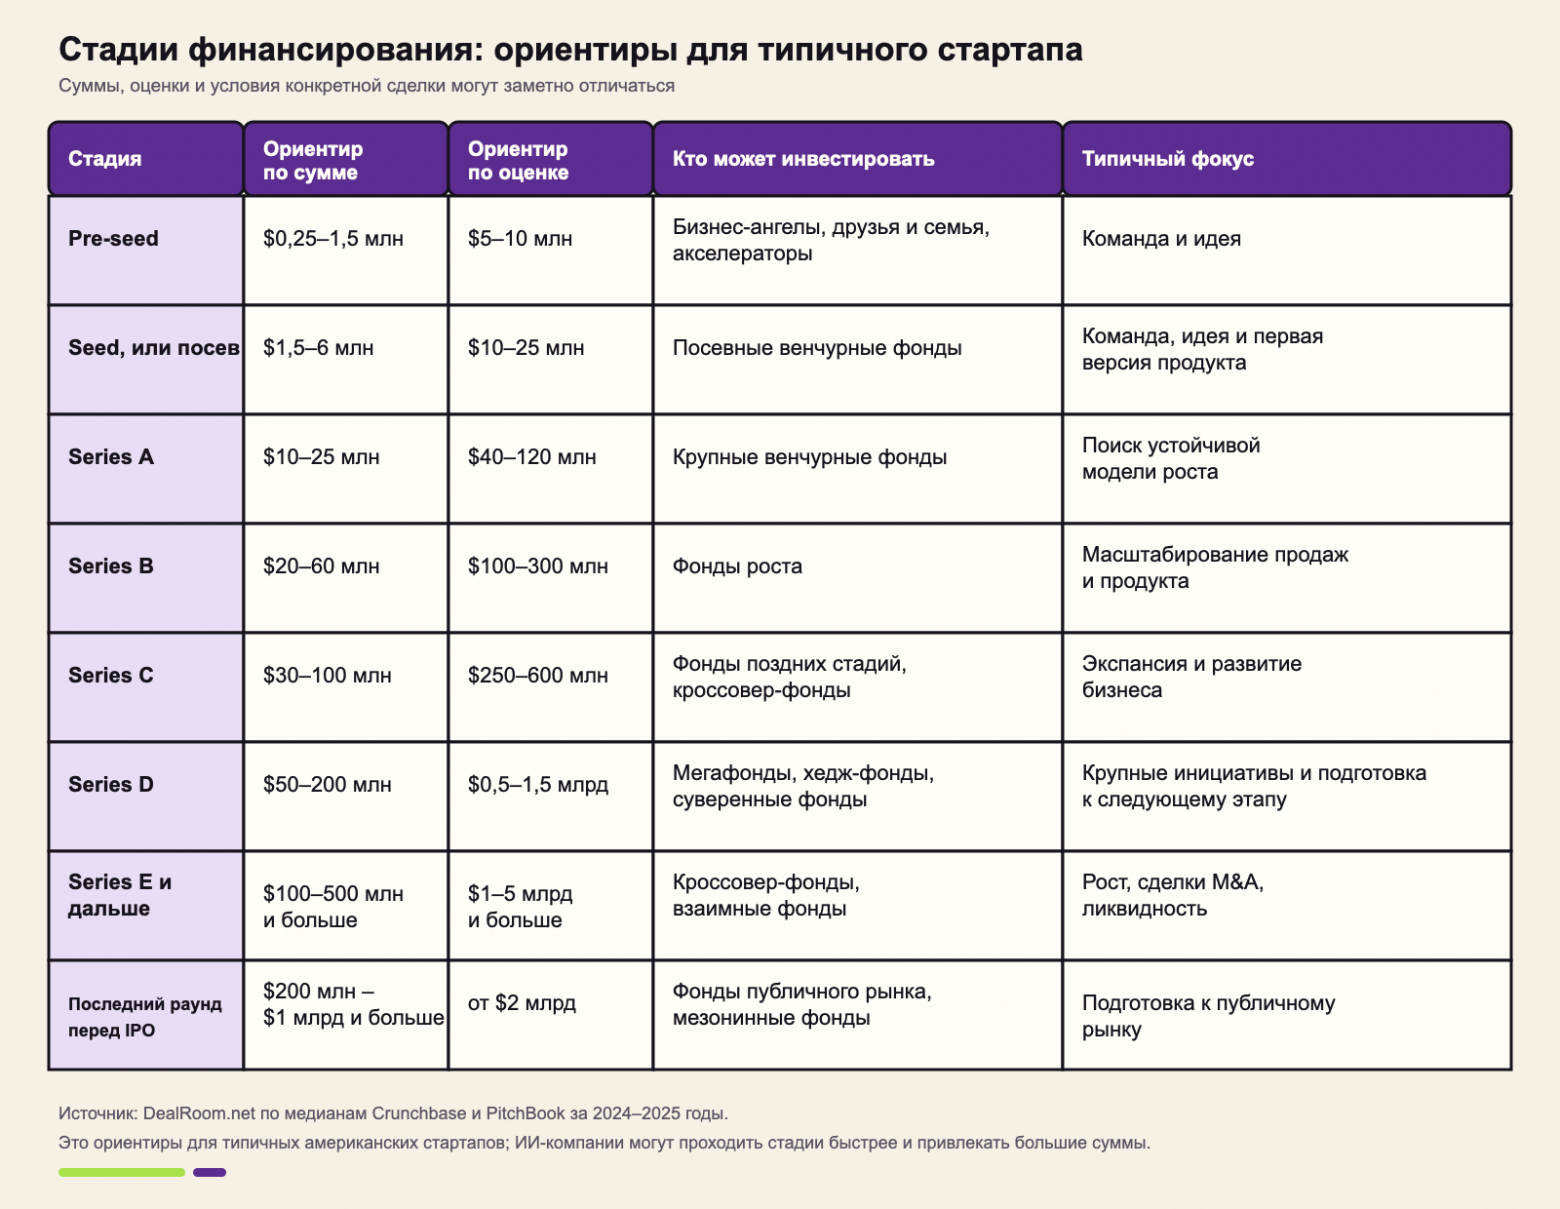
Ориентиры по суммам, оценкам, кругу инвесторов и фокусу каждой стадии свели в таблицу.
Подробнее о Pre-IPO для квалифицированных инвесторов можно узнать на сайте ТРИНФИКО Private.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.