Что там вообще с квартирами и ипотекой? Большой разбор
В далеком 2011 году квадратный метр в российской новостройке стоил в среднем 43,7 тыс. рублей. Если говорить про уже почти текущее время, то сейчас он стоит примерно 215,3 тыс., да это рост в ПЯТЬ раз примерно.
Исходя из этого считается, что жилье стало недоступным, что зарплаты отстали. Я тоже начинал свой анализ с этих цифр и в целом можно было и закончить, но решил посмотреть на зарплаты, проверил также официальные индексы, разложил изменение доступности во времени на составляющие и посчитал ипотеку на данных осени 2026 года. С каждым слоем эта история приобретала иной поворот.
Коротко, если хочется узнать именно итоги:
По средним ценам новостройка подорожала с 3,5 до 5,5 года чистого дохода пары (2019-2025), а по официальному индексу цен лишь с 3,5 до 3,6, этот разрыв демонстрирует насколько сильно различаются динамика средней стоимости жилья и изменение цен на сопоставимые категории квартир. Причина может быть и в изменении структуры продаж и особенностях расчёта статистических показателей.
Шок 2020–2022 был реальным, но после этого зарплаты многое отыграли.
Настоящий барьер здесь скорее в цене денег. Я имею ввиду, что в 2019 году пара с двумя средними зарплатами могла взять в ипотеку 72 м² новостройки при платеже 40% дохода, в 2025-м – 20 м², сейчас же около 28 м².
При ставке 2019 года (9%) сопоставимая квартира сегодня была бы так же доступна, как в 2019-м: платёж около 30% дохода.
Как я считаю
Мне нужен один и тот же измеритель на все 15 лет, иначе сложно сравнивать и поэтому я фиксирую семью, где двое работающих взрослых, у каждого средняя начисленная зарплата Росстата за год, минус 13% НДФЛ, а квартиру возьмем стандартную в 54 м². Главный показатель пусть будет сколько годовых чистых доходов такой пары стоит квартира, это лишь как линейка, конечно же никто не будет откладывать 100% своего дохода.
Для ипотеки беру первоначальный взнос 20%, срок 20 лет и аннуитетный платёж, нагрузка будет как доля платежа в месячном чистом доходе пары, да, это упрощение: медианная зарплата примерно на четверть ниже средней. Дальше я отдельно покажу, что меняется для пары с медианными доходами.
Вопрос 1. Квартиры подорожали в пять раз. А зарплаты?
За 2011–2025 годы средняя цена метра в новостройке выросла в 4,9 раза, средняя зарплата – в 4,4 раза, вторичка кстати выросла всего в 2,7 раза. Значит, зарплаты бежали почти так же быстро, как ценник новостроек, и намного быстрее вторички.
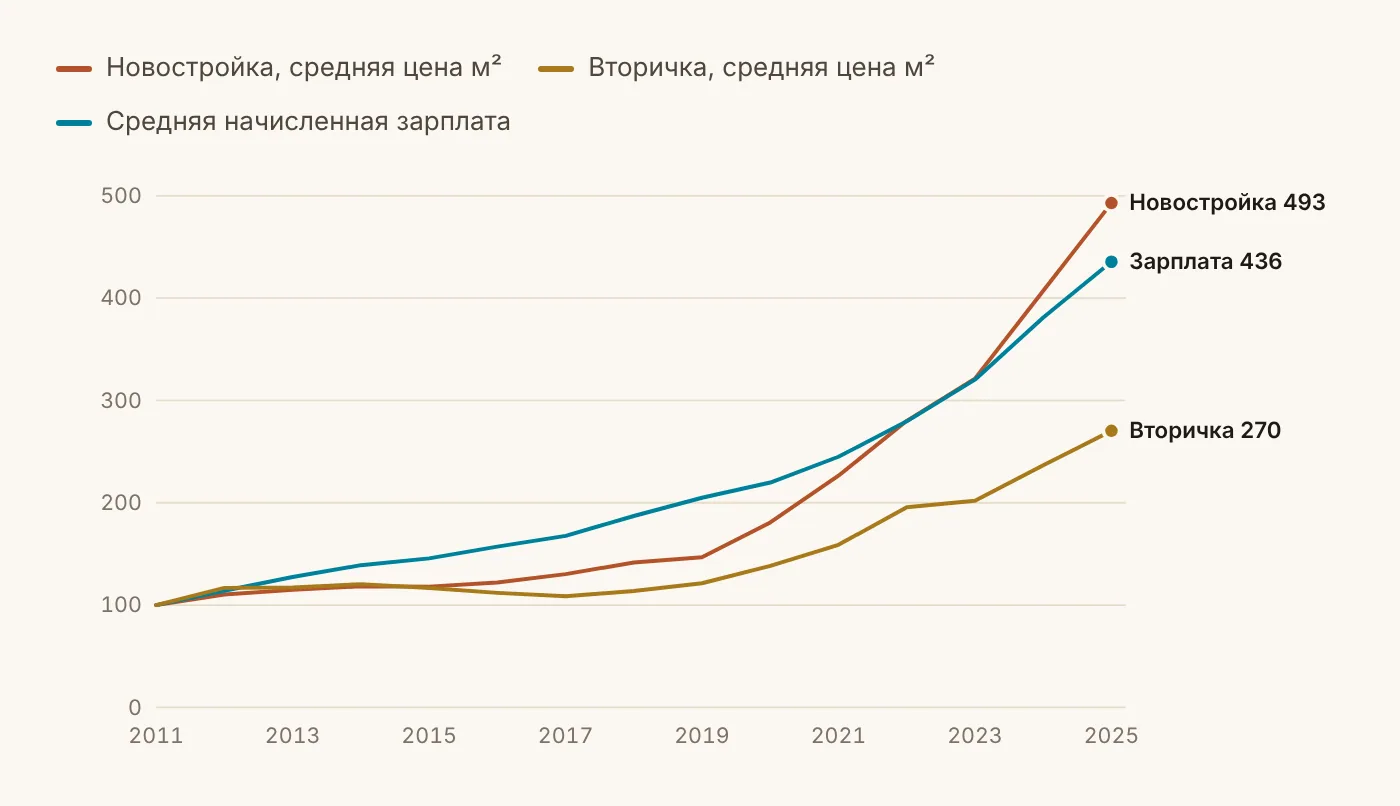
Из минусов так это то, что индексы роста никак не отвечают на вопрос «могу ли я купить», для этого нам цену нужно разделить на доход.
Вопрос 2. Сколько лет работать на квартиру?
Делю стоимость 54 м² на годовой чистый доход пары, так, в 2011 году новостройка стоила 4,8 такого дохода, к 2019-му уже 3,5, а вторичка за то же время подешевела с 5,3 до 3,2. Иными словами, жильё становилось ДОСТУПНЕЕ, квартиры дорожали медленнее зарплат, и это видно без всяких моделей.
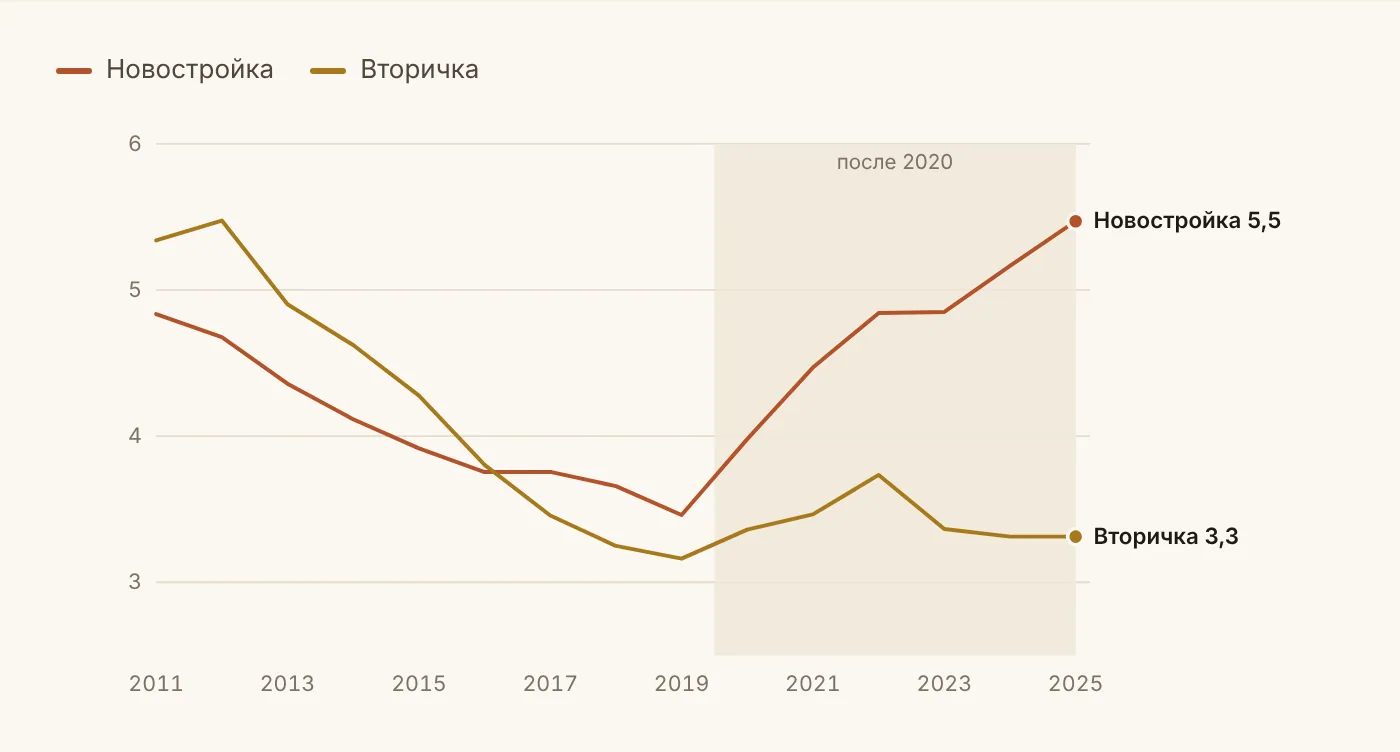
А дальше что-то сломалось, да аж так, что к 2025 году новостройка стоит 5,5 годового дохода, что хуже, чем в 2011. На этом месте хочется поставить точку: вот он, перелом, после которого новостройки оторвались от доходов, но предлагаю посмотреть дальше.
Вопрос 3. Почему средней цене нельзя верить
Росстат публикует два разных показателя, и их постоянно путают:
Средняя цена – средневзвешенная стоимость квадратного метра, рассчитанная по данным статистического наблюдения за продажами жилья, на неё влияют не только цены, но и структура объектов, регионов, категорий квартир и т.п.
Индекс цен – показатель изменения цен на сопоставимые по качественным характеристикам категории жилья, рассчитываемый с использованием весов и индексной методологии Росстата - вот он лучше подходит для анализа динамики цен, хотя и не является точным мерилом изменения стоимости одной конкретной квартиры.
Представьте себе средний чек в кофейне, который вырос на 40%. Кофе подорожал или люди стали чаще брать к кофе круассан? И вот по одному среднему чеку этого не понять, тут нужна цена одного и того же капучино. И со средней ценой квадратного метра та же история, если в продажах стало больше Москвы, бизнес-класса или квартир в новых дорогих проектах, средняя цена растёт, даже когда сопоставимое жильё дорожает медленнее.
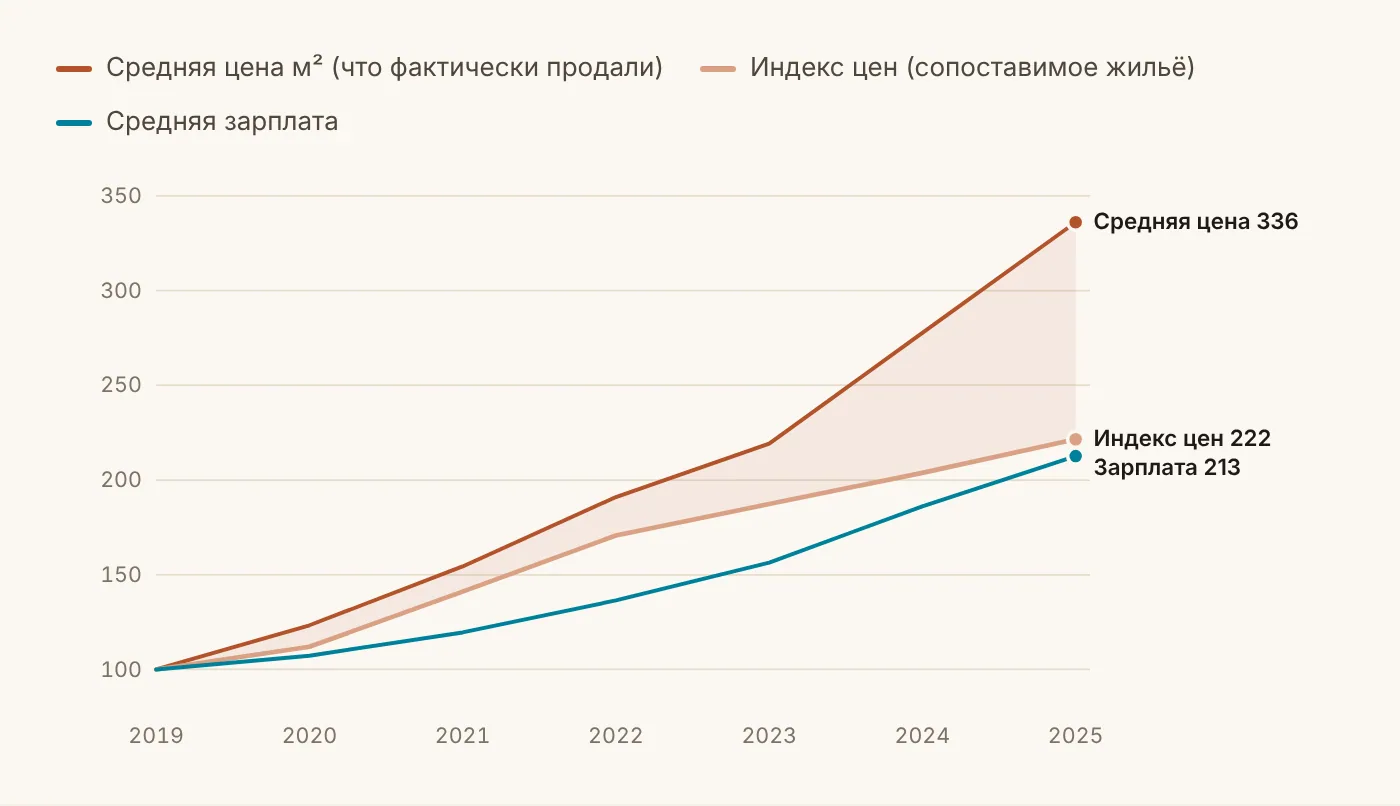
С 2019 по 2025 год средняя цена метра в новостройке выросла в 3,4 раза, индекс цен в 2,2 раза, зарплата в 2,1 раза. Это огромная разница, к концу 2025 года фактическая средняя цена оказалась на 52% выше той, что получилась бы, если бы цена менялась только по официальному индексу. Кстати, во 2 квартале 2026 года разрыв почти никак не изменился, там около 49%.
Вопрос 4. Что тогда на самом деле произошло с доступностью
Давай возьмем ту же самую доступность, но цену после 2019 года сдвинем официальным индексом, получится что якорь это фактическая цена 2019 года, так что обе линии стартуют из одной точки.
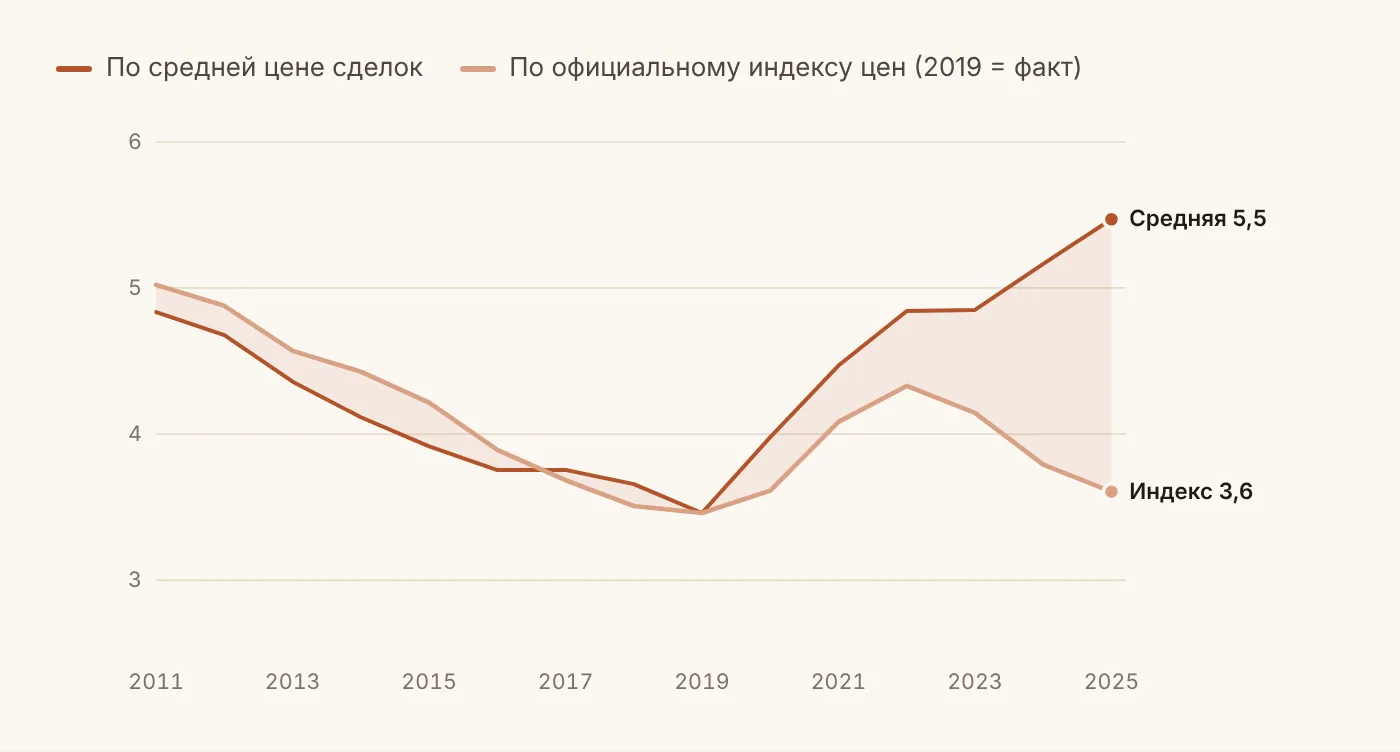
По индексу шок никуда не исчезает, получается что с ~3,5 года дохода в 2019 показатель поднимается до 4,3 в 2022, но уже дальше начинается обратное движение и к 2025 году снова 3,6, что хуже всего лишь на 4%, чем в 2019 году.
И чтобы не спорить какую линию нам тут нужно выбирать, я разложил это самое изменение на 3 составляющие. Логико простая: цена в годах дохода = (сопоставимая цена * эффект состава) / доход. И тут каждый множитель даёт свой вклад.
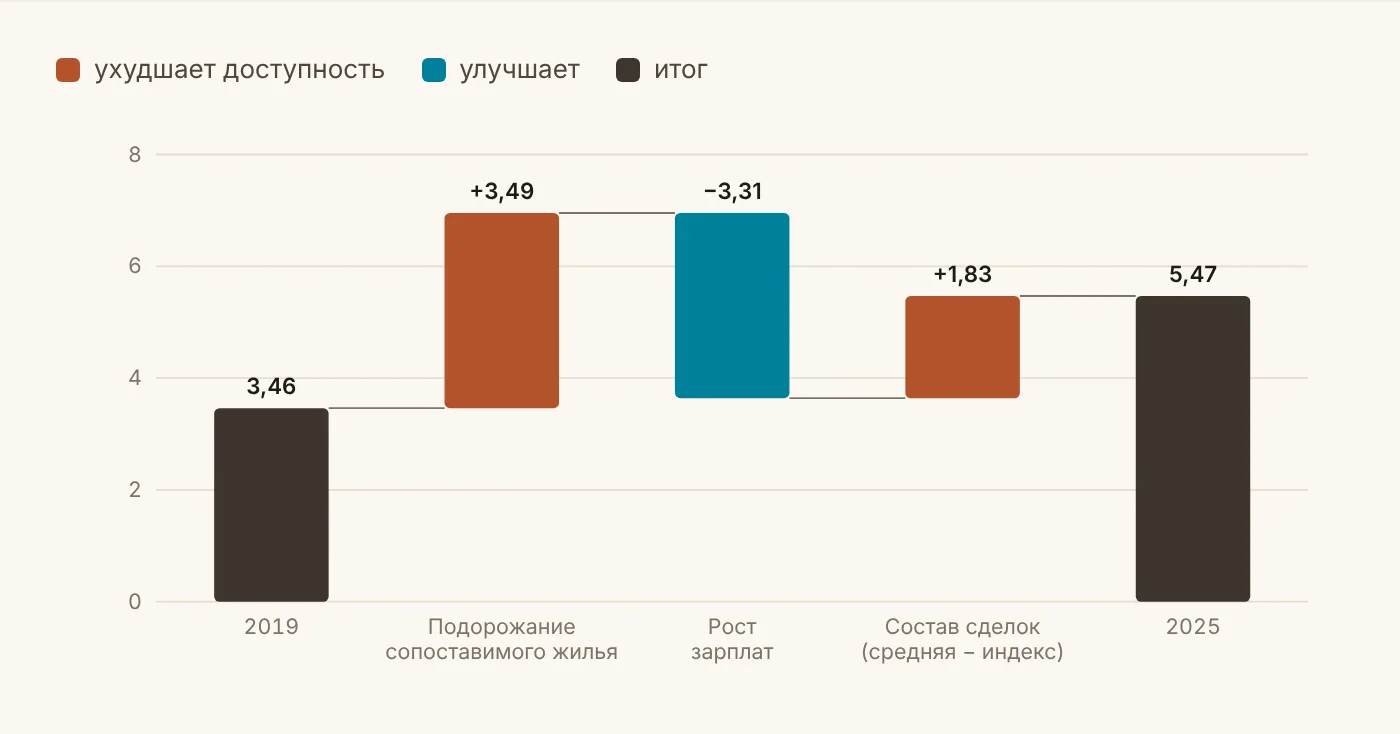
Подорожание сопоставимого жилья добавило 3,5 года, рост зарплат же почти полностью его съел, там минус 3,3 года, получился чистый итог по сопоставимому жилью около +0,2 года.
А вот оставшиеся 1,8 года приходятся на расхождение между средней ценой и индексом, это примерно 90% итогового изменения при выбранном порядке расчёта.
Но я не говорю, что эти 90% это непосредственное влияние структуры проданных квартир, эо скорее такой остаточный компонент, который может отражать и изменения состава наблюдаемого жилья, и региональных весов и особенности статистической методологии.
Три блока за 15 лет
Если разбить период на три отрезка, становится видно, когда именно разошлись средняя цена и индекс.
Период | Зарплата | Индекс цен новостроек | Средняя цена новостроек | Что происходило |
2011–2019 | ×2,05 | ×1,41 | ×1,47 | Зарплаты обгоняют цены, доступность улучшается |
2019–2022 | ×1,37 | ×1,71 | ×1,91 | Цены обгоняют зарплаты и вот это настоящий шок |
2022–2025 | ×1,56 | ×1,30 | ×1,76 | Зарплаты снова впереди, но средняя цена побежала еще дальше |
Обратите внимание на последнюю строку, в 2022–2025 годах сопоставимое жильё дорожало медленнее зарплат, около трёх четвертей разрыва между средней ценой и индексом накопилось именно тогда. По времени это совпадает со сворачиванием массовой льготной ипотеки летом 2024 года и смещением продаж в дорогие сегменты.
Гонка зарплат и цен по годам
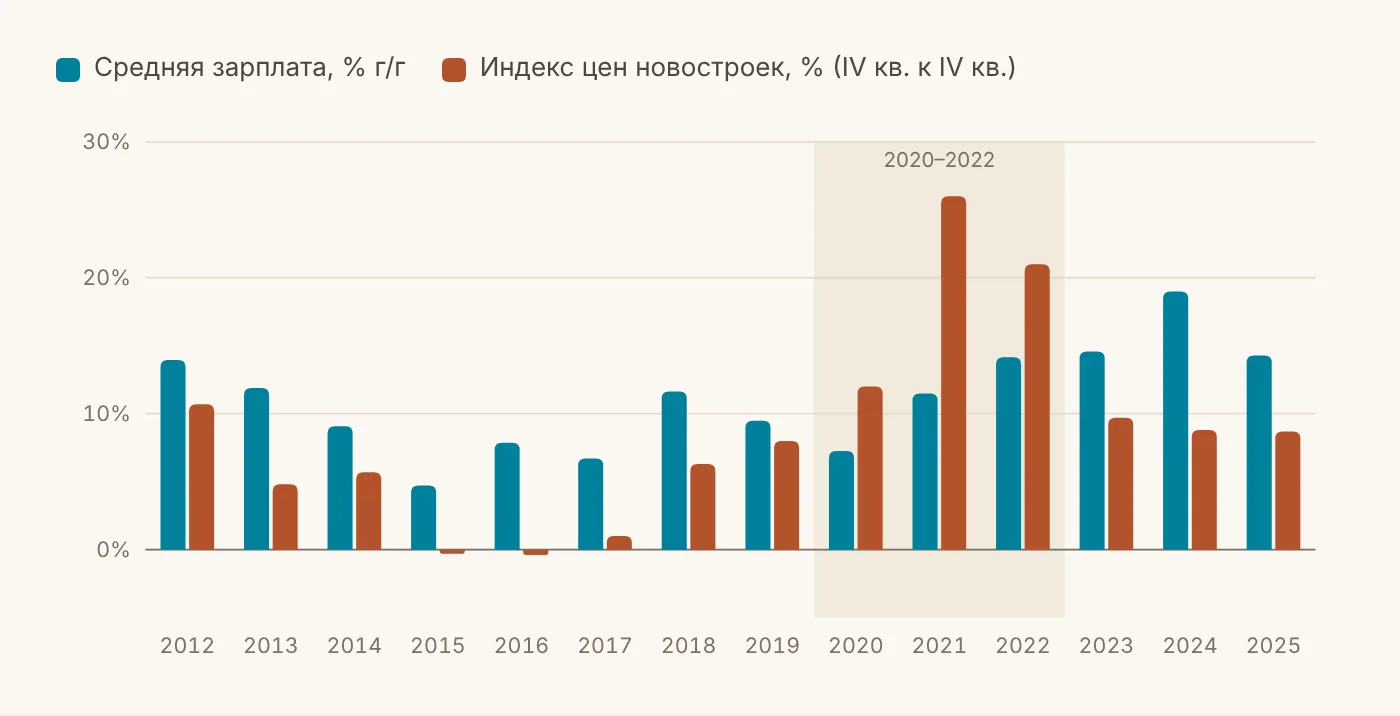
До 2019 года зарплата почти каждый год росла быстрее сопоставимых цен, а в 2020–2022 годах совсем, прям совсем наоборот: в 2021-м индекс цен новостроек прибавил 26% при росте зарплат на 11,5%. С 2023 года зарплаты снова впереди, получается что перегретый рынок труда, о котором столько пишут HR, буквально отыгрывал жилищный шок.
Вопрос 5. Перелом 2020 года реальный или нарисованный?
Визуальный перелом легко «увидеть», когда ты его ищешь. Поэтому я проверил его формально.
Беру логарифм индексной доступности новостроек за 2011–2025 годы и строю кусочно-линейную регрессию: тренд до перелома, скачок уровня в год перелома и изменение наклона после. Стандартные ошибки – HAC с одним лагом.
С переломом в 2020 году модель даёт тренд улучшения около 4,9% в год до перелома, скачок примерно на +24% и почти плоскую траекторию после (−0,8% в год). Все три параметра значимы на уровне 1%.
Но точку 2020 я выбрал заранее, а это слабое место. Поэтому я прогнал ту же модель для каждого года с 2014 по 2023 и посмотрел, где она описывает данные лучше всего.
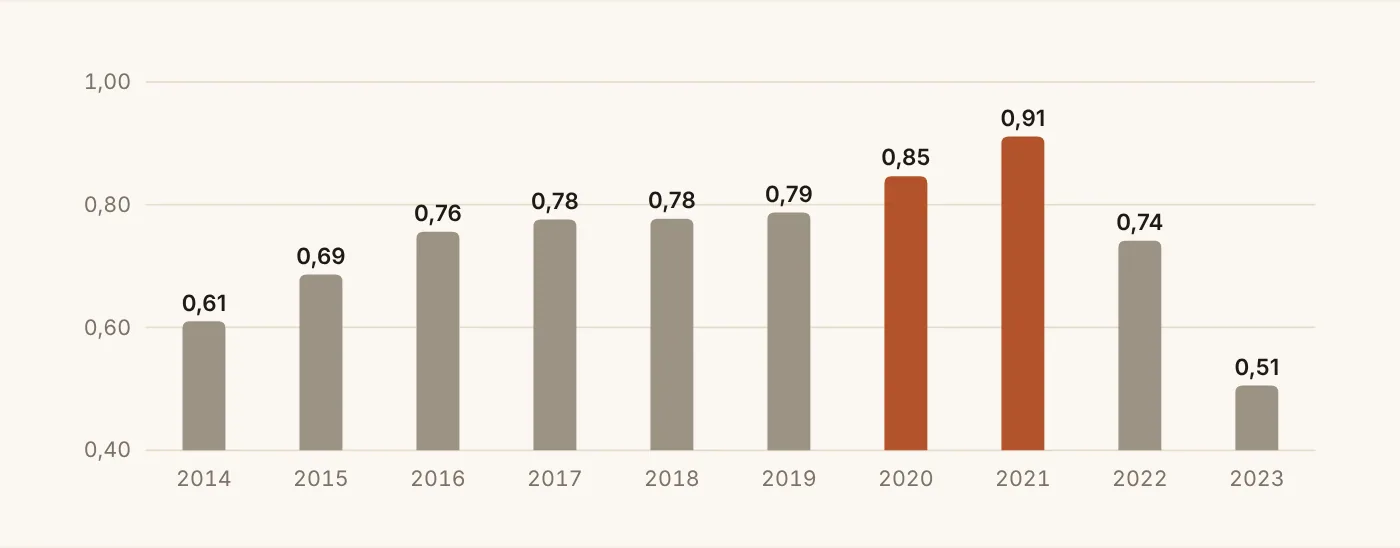
Лучше всего данные описывает перелом в 2021 году: R² 0,91 против 0,85 для 2020-го и 0,40 для простой прямой. Перелом в 2014–2019 или 2022–2023 годах работает заметно хуже.
И самое интересное это форма перелома: в модели 2021 года изменение наклона особо незначимо (p = 0,51), данные описываются разовым скачком примерно на +34%, после которого улучшение продолжается почти прежним темпом: около −4% в год до и после.
Это нам говорит о том, что тот самый шок был ступенькой, но оговорюсь, здесь лишь 15 точек, из которых 5 после шока и нет никакой причинности: льготная ипотека, стройка, инфляция и структура предложения менялись одновременно. Кроме того, год перелома подбирался по качеству модели, поэтому стандартные показатели стат. значимости полностью не учитывают эту неопределённость.
Вопрос 6. Первичка против вторички: разрыв 65% или 15%?
По средним ценам к концу 2025 года метр в новостройке стоил на 65% дороже, чем на вторичке. Цифра большая, но вот считать это так, что новая квартира дороже такой же старой на 65% нельзя, ведь Банк России, сравнивая сопоставимые объекты, оценивал разрыв к началу 2026 года примерно в 9–18%. Разница с 65% это тот же самый эффект структуры квартир: новостройки и вторичка продаются в разных городах, разных районах и разных форматах.
При этом расхождение рынков безусловно существует и с 2019 по 2025 год индекс цен новостроек вырос на 122%, вторички – на 72%. А модель Банка России оценивает пиковый вклад массовых льготных программ в цены первичного рынка примерно в +20% во 2 квартале 2024 года. Это примерная оценка, которая не объясняет всего роста, но она неплохо так объясняет, почему именно новостройки получили дополнительный импульс.
Вторичка по индексу вообще выглядит спокойно: 2,6 года дохода в 2025-м против 3,2 в 2019, это примерно на 19% доступнее, чем до пандемии.
Вопрос 7. Если метр не убежал, почему купить так трудно?
Существует независимая проверка – коэффициент доступности жилья Института экономики города (КДЖ), который считается немного по другой формуле, исходя из среднедушевых денежных доходов семьи из трёх человек и стандартной квартиры, но результат там примерно тот же.
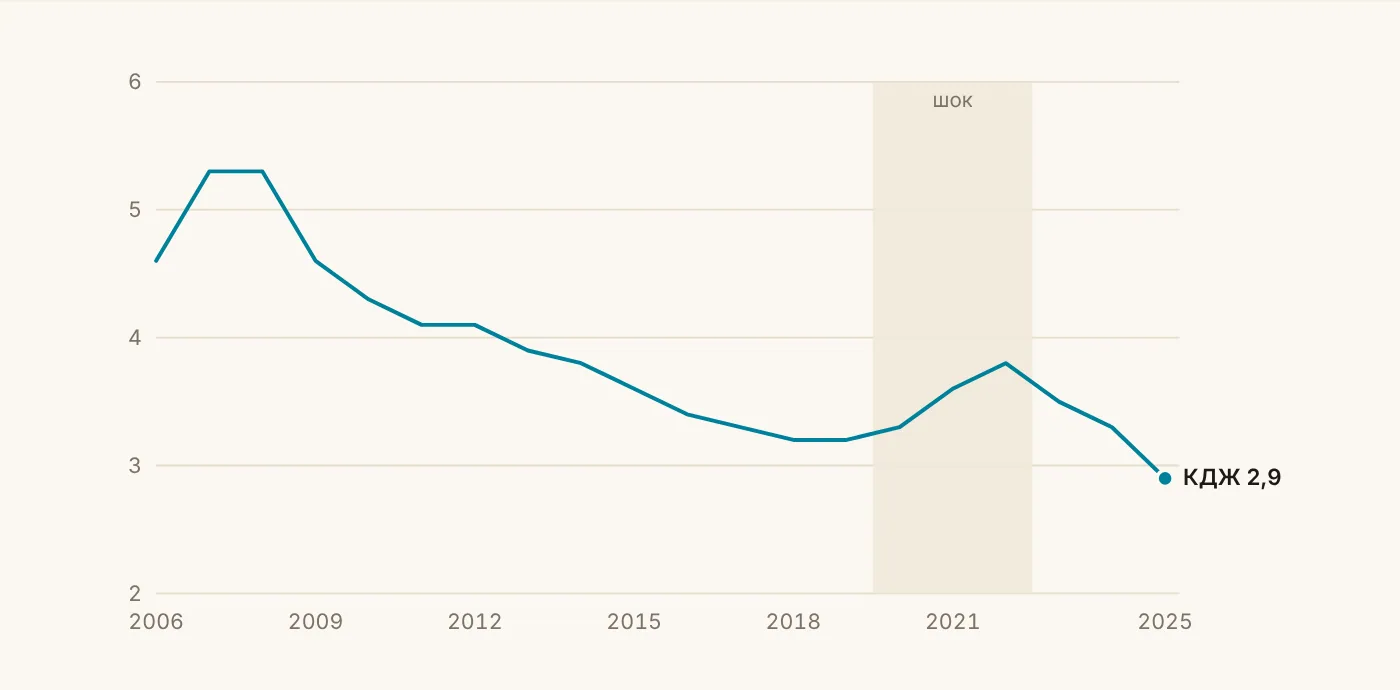
КДЖ ухудшился с 3,2 в 2019 году до 3,8 в 2022, а к 2025-му опустился до 2,9 – лучшего значения за весь ряд с 2006 года. Вот и получается парадокс, что по фундаментальным мерам жильё сегодня не хуже, чем до 2020 года. Но любой, кто пытался купить квартиру в 2025-м, скажет, что это неправда и закидает меня чем-нибудь.
Тут на сцене как раз и появляется цена денег, и мы посмотрим, что будет если подставить ее в формулу вместо цены квартиры.
Вопрос 8. Ипотека: где тот самый барьер
Считаю рыночный платёж по средней новостройке 54 м² при 20% взносе и сроке 20 лет. Ставки: 2019 год – фактическая средневзвешенная по выдачам (9,0%), 2020–2025 – ставки предложения топ-20 банков из отчёта ИЭГ, 2026 – рыночная ставка Банка России за август (18,0%).
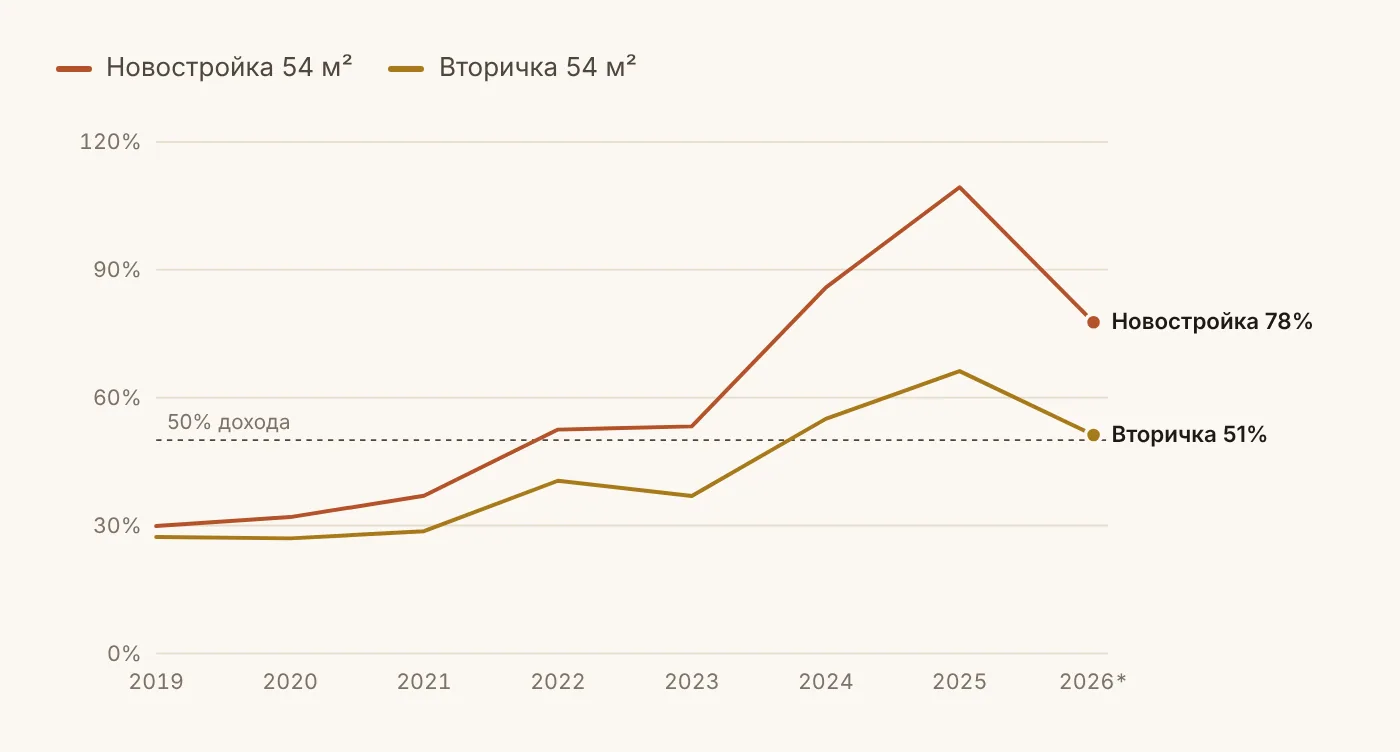
Что мы тут видим, в 2019 году платёж за среднюю новостройку занимал 30% дохода пары, потом чуть больше половина, а в 2025, при средней рыночной ставке 24,8%, платёж превышал вообще весь чистый доход пары: 109%. По методике ИЭГ доля семей, которым по карману рыночная ипотека, упала с 49% в 2020 году до 19% в 2025. Цифры разные, но говорит об одном и том же.
Добавляем четвёртую силу – ту самую ставку.
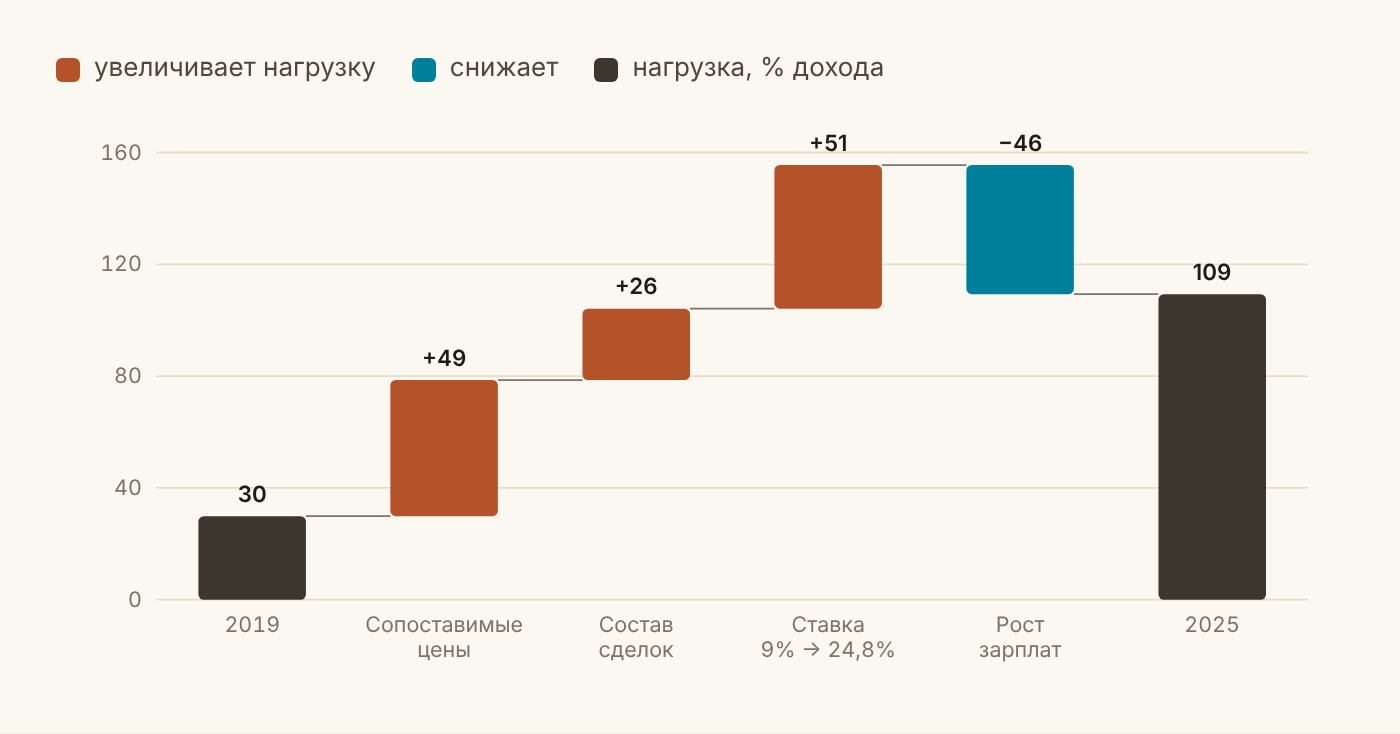
Вот тут я сделаю оговорку, потому что брал разные ставки: для 2019 года взял фактические ставки по выдачам, а для последующих лет уже брал преимущественно рыночные предложения банков и поэтому сравнение здесь не до конца корректное, его скорее можно воспринимать как иллюстрацию условий кредитования.
И второе, вклад ставки, цены и доходов рассчитан при последовательном изменении факторов и если изменить порядок расчёта, распределение вклада между ними тоже изменится, хотя итоговая ипотечная нагрузка останется прежней.
Ипотечные метры
Проценты нагрузки – это абстракция, поэтому я перевёл их в более понятную величину: сколько квадратных метров новостройки пара с двумя средними зарплатами может купить в ипотеку, если платёж не превышает 40% дохода.
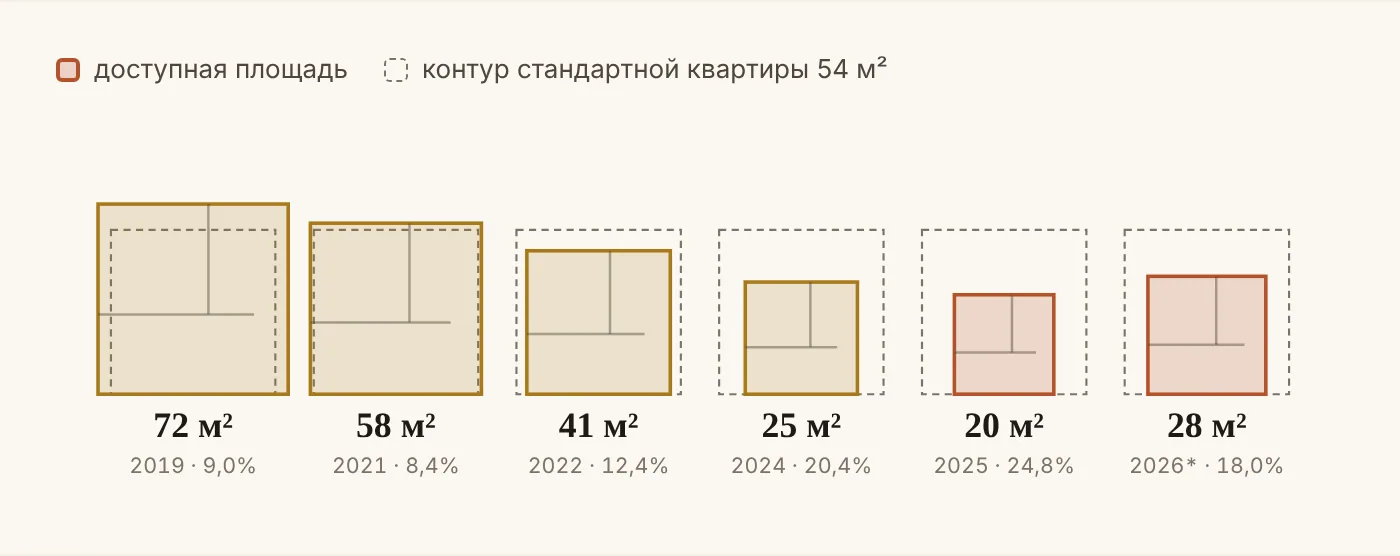
2026 это II кв./июль/август.*
Что мы видим: в 2019 году это 72 м², нормальная трёшка. Потом в 2025 это уже 20 м² - студия, причём не самая большая. Сейчас немного лучше – 28 м², но это всё ещё в 2,6 раза меньше, чем в 2019-м.
Взнос как движущаяся цель
Есть и второй барьер – первоначальный взнос. Допустим, пара с 2019 года откладывает 20% дохода (без процентов по вкладам) на взнос 20% за среднюю новостройку.
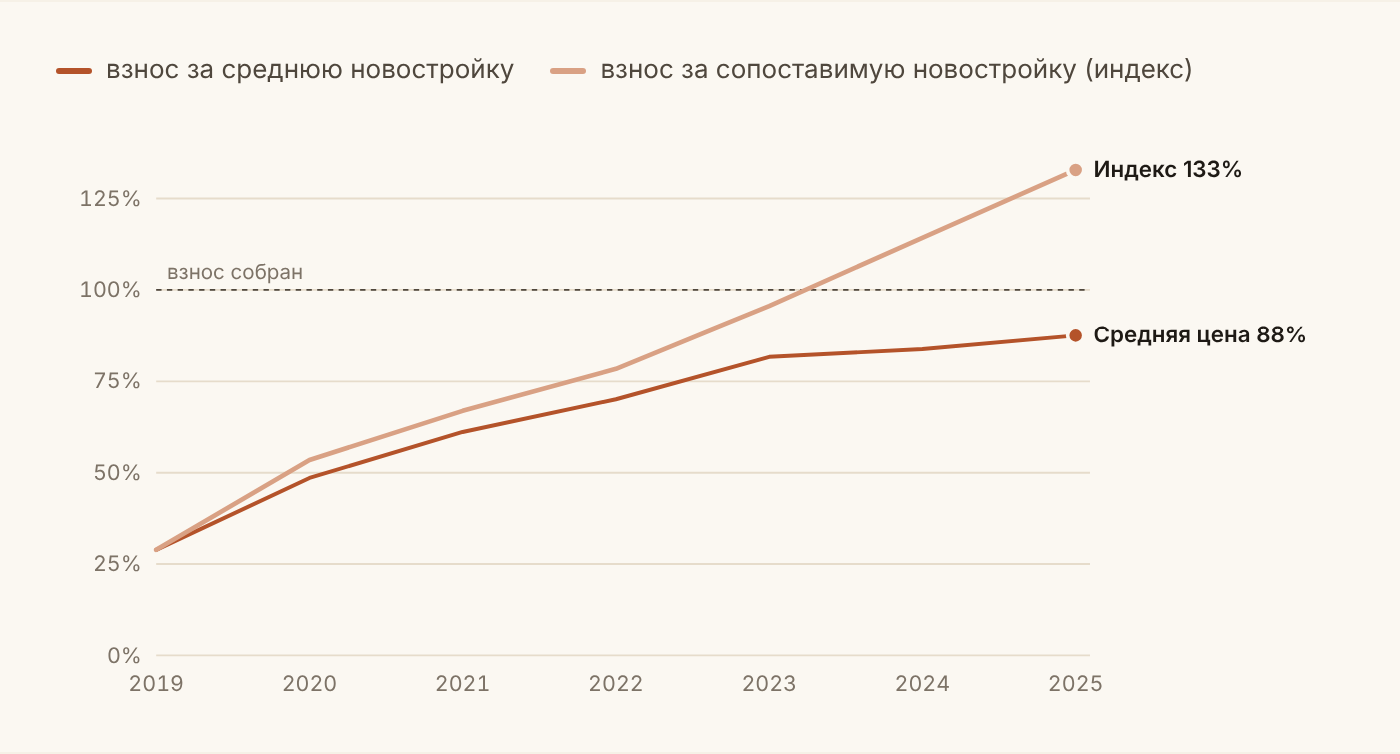
К 2025 году пара накопила бы 2,04 млн рублей, этого бы хватило на 88% взноса за среднюю новостройку, всё время куда-то цель убегает и убегает, но если мерить сопоставимой квартирой (по индексу), взнос собран ещё в 2024 году. Снова та же развилка: одна и та же квартира стала доступнее, но то, что сегодня продаётся – нет.
Вопрос 9. Что сейчас – осень 2026 года
Для актуального среза соединяю последние доступные данные: цены Росстата за 2 квартал 2026 года, зарплату за июль, ипотечную статистику Банка России за август.
222,0 тыс. ₽ – средняя цена м² новостройки, II кв. 2026
109 524 ₽ – средняя начисленная зарплата, июль 2026
18,0% – средняя рыночная ставка по ИЖК, август 2026
14% – ключевая ставка Банка России с 11 сентября 2026
При этих входных средняя новостройка 54 м² стоит около 12 млн рублей, или 5,2 годового дохода пары по средней цене. По индексу (2 квартал 2026 к 4 кварталу 2025: +5,0%) – 3,5, то есть почти ровно уровень 2019 года. Рыночный платёж будет около 148 тыс. рублей в месяц, или 78% чистого дохода пары, что конечно лучше 2025 года, но до нормальных значений ещё очень далеко.
Рынок при этом живёт на льготах. В августе 56% выдач пришлось на программы господдержки, средняя ставка по всем выдачам – 10,1%, по кредитам на новостройки по ДДУ примерно 7,3%, средний кредит по ДДУ около 5,7 млн рублей. Получается, что покупатели берут квартиры меньше, дешевле или вносят больший взнос.
Растягивание срока почти не помогает: средний срок выданных ипотечных кредитов и так уже около 26 лет. При ставке 18% кредит на 30 лет вместо 20 снижает нагрузку всего с 78% до 76%, так как при высокой ставке платёж почти целиком состоит из процентов.
Карта нагрузки: ставка против цены
Что должно произойти, чтобы платёж вернулся в разумные пределы? Ниже – нагрузка при разных сочетаниях ставки и изменения цены относительно 2 квартала 2026 года, при текущих зарплатах.
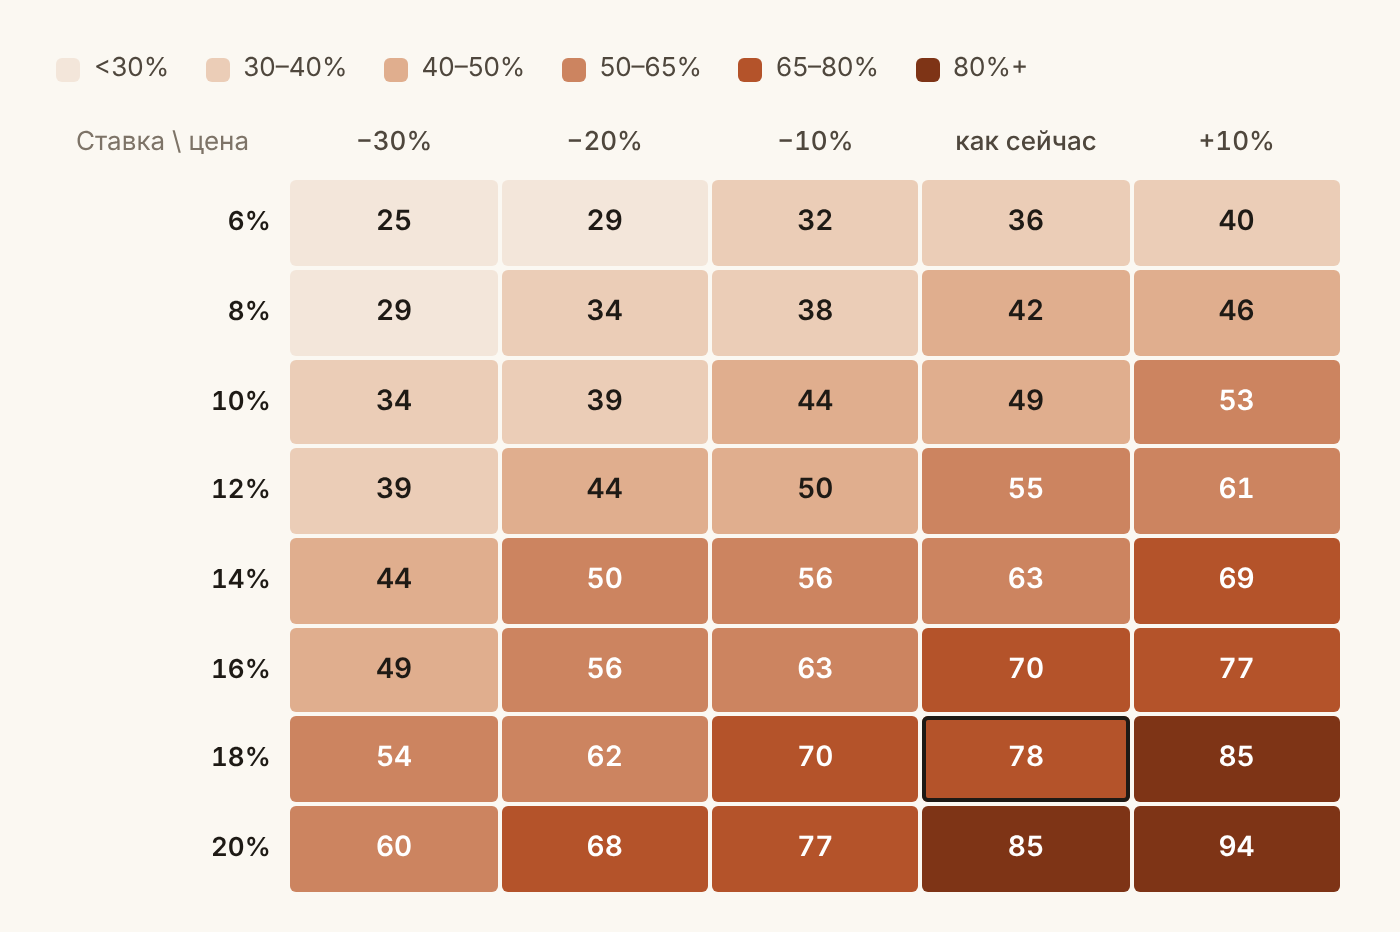
Чтобы при ставке 18% платёж опустился до 50% дохода, средняя цена должна упасть на 36%, как вы понимаете, таких падений рынок не видел ни разу, по крайней мере за 15 лет наблюдений. И как альтернатива – ставка, ведь для пары с двумя средними зарплатами платёж укладывается в 50% дохода при ставке около 10,4%, в 40% –при около 7,3%.
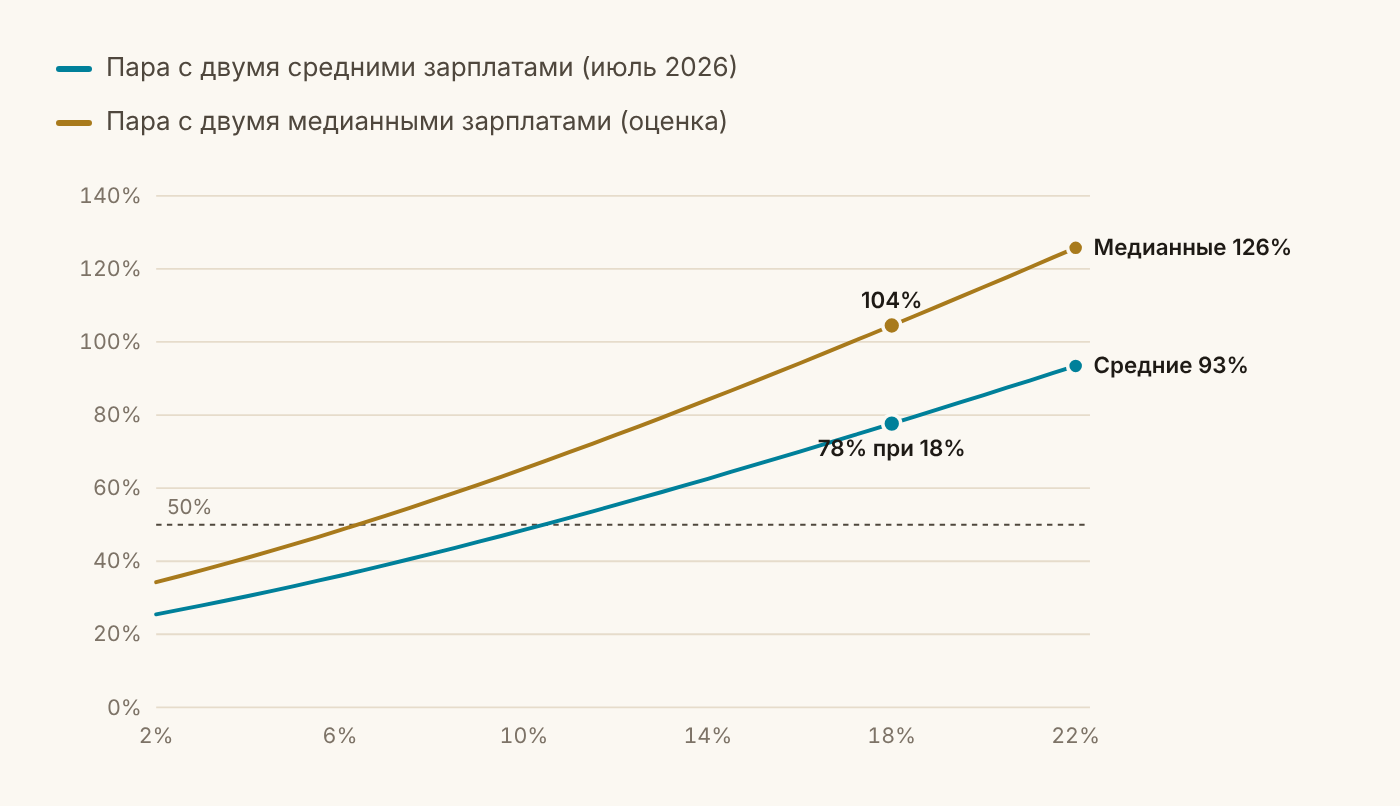
Для пары с медианными зарплатами порог 50% это около 6,4%, а это уровень льготных программ, рынок столько не предложет, отсюда и популярность льготных программ.
Вопрос 10. Семейная ипотека с 1 октября
С 2026 года правила поменялись дважды. С 1 февраля супруги обязаны быть созаёмщиками, и действует принцип одного льготного кредита на семью, а с 1 октября ставка и лимит зависят от числа детей и региона.
Детей | Ставка (регионы) | Лимит | Ставка (Москва, МО, СПб, ЛО) | Лимит |
1 | 10% | 6 млн ₽ | 12% | 12 млн ₽ |
2 | 8% | 8 млн ₽ | 10% | 15 млн ₽ |
3 | 6% | 10 млн ₽ | 8% | 18 млн ₽ |
4 | 4% | 10 млн ₽ | 6% | 18 млн ₽ |
5+ | 2% | 10 млн ₽ | 4% | 18 млн ₽ |
Условие – хотя бы один ребёнок младше семи лет, максимальный срок субсидирования для новых договоров – 15 лет, для ИЖС ставка остаётся до 6% независимо от числа детей.
Давайте посчтиаем кредит на среднюю российскую новостройку вне четырёх столичных регионов. Льготная часть будет в пределах лимита, а остаток по рыночной ставке 18%, срок 20 лет, как и в остальных расчётах.
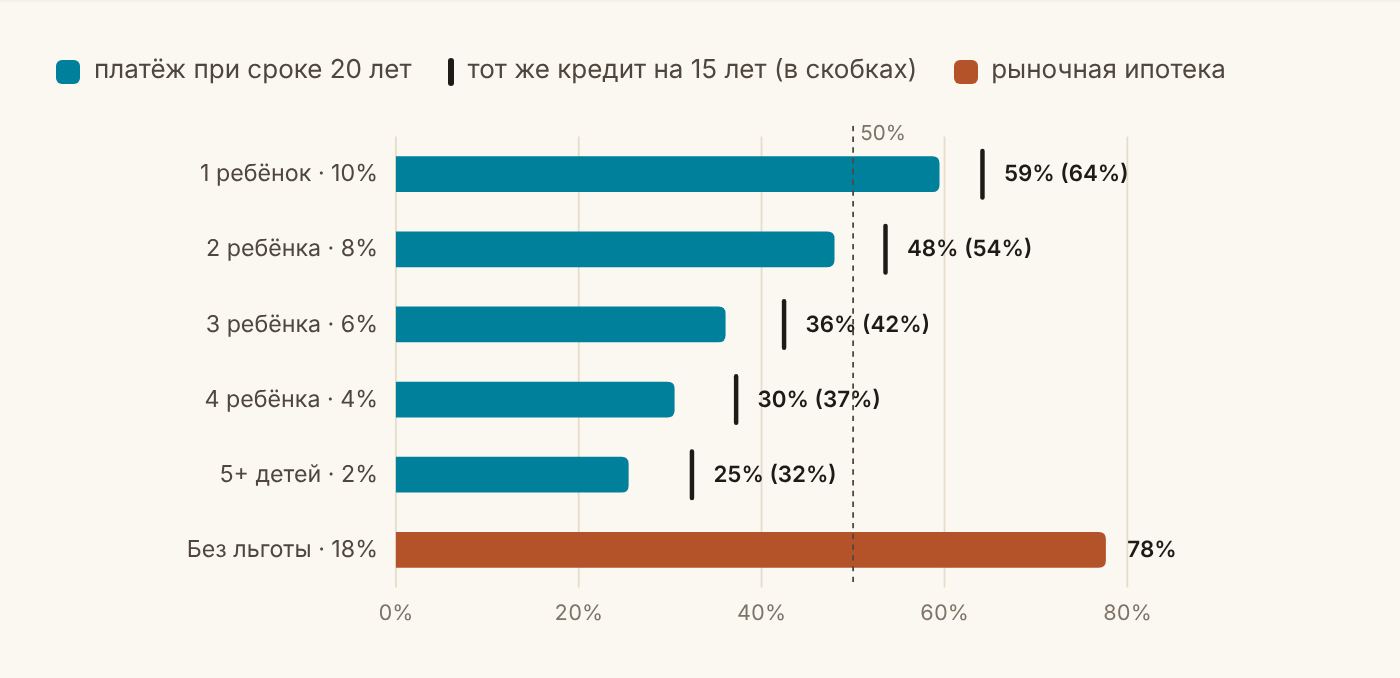
Семья с одним ребёнком получает нагрузку 59% дохода, с двумя – 48%, с тремя и более весь кредит помещается в лимит, и нагрузка падает до 36% и ниже.
Что тут важно еще, что можно пропустить: субсидия длится максимум 15 лет. Если кредит на 20 лет, то последние 5 лет ставка, скорее всего, будет выше льготной.
Вывод тут достаточно простой: даже доступность ипотеки как таковой больше нельзя описывать одной ставкой, потому что ипотека на одну и ту же квартиру теперь будет сильно зависеть от состава семьи.
Итог: что получилось
После 2020 года Россия пережила серьёзный ценовой шок на рынке жилья, особенно в новостройках.
По оценке изменения цен на сопоставимые категории квартир к 2025–2026 годам доступность относительно средних зарплат практически вернулась к уровню 2019 года. Хотя это и не означает, что средняя квартира на рынке снова стала столь же доступной, так как здесь уже изменились и состав предложения, и есть региональные различия, плюс высокая стоимость ипотечного кредита стала в принципе определенным барьером для покупателей.
И казалось бы, решение очевидно: снизить ипотечные ставки. При ставке около 9% условная квартира, пересчитанная по индексу цен, снова давала бы нагрузку порядка 30% дохода пары, но не всё так просто. Массовая льготная ипотека уже показала, что стимулирование спроса при ограниченной способности предложения быстро увеличиваться может приводить к ускорению роста цен. По оценке Банка России, на пике во 2 квартале 2024 года льготные программы повышали цены на первичном рынке примерно на 20%.
Если интересны такие разборы, то в Простой аналитике я публикую материалы про рынок труда, зарплаты, данные ЦБ и другие интересные цифры, связанные с экономикой.
KioskNews shows a cleaned-up reading view extracted from the publisher’s page — the original always lives on their site, not ours.